


170,000 นี่คือตัวเลขคดีฉ้อโกงออนไลน์ที่เกิดขึ้นในไทยในครึ่งปีแรกของปีนี้ ความเสียหายรวมกว่า 9,000 ล้านบาท คิดเป็นเฉลี่ยสูงกว่า 52,000 บาทต่อคดี
ตัวเลขนี้สะท้อนว่า ภัยหลอกลวงออนไลน์ไม่ใช่เรื่องไกลตัวอีกต่อไป แต่กำลังกลายเป็นปัญหาทางเศรษฐกิจและสังคมที่ส่งผลกระทบต่อประชาชนในวงกว้าง โดยเฉพาะเมื่อมิจฉาชีพอาศัยแพลตฟอร์มดิจิทัลที่ผู้คนใช้ในชีวิตประจำวันเป็นช่องทางในการหลอกลวง
ท่ามกลางความท้าทายนี้ เวที “Bangkok Blueprint for Fraud-Resilient Financial Services” ภายใต้การประชุมประจำปี IMF–World Bank 2026 จึงได้เปิดตัวกรอบแนวทางความร่วมมือ เพื่อยกระดับการรับมือภัยฉ้อโกงทางการเงินในยุคดิจิทัล โดยมุ่งเชื่อมโยงการทำงานของภาครัฐ ภาคการเงิน แพลตฟอร์มดิจิทัล และหน่วยงานที่เกี่ยวข้อง ทั้งภายในประเทศและข้ามพรมแดน
ภัยสแกมสร้างความเสียหายต่อเศรษฐกิจทั่วโลก
เอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง กล่าวปาฐกถาบนเวทีนี้ว่า การฉ้อโกงและกลโกงดิจิทัลได้กลายเป็นปัญหาระดับโลก สร้างความเสียหายต่อเศรษฐกิจโลกประมาณ 1 ล้านล้านดอลลาร์สหรัฐต่อปี หรือคิดเป็น 3% ของ GDP โลก
การฉ้อโกงและกลโกงเหล่านี้มีลักษณะเป็นนานาชาติ เหยื่ออาจอยู่ในประเทศหนึ่ง มิจฉาชีพปฏิบัติการจากอีกประเทศหนึ่ง และเงินถูกโอนผ่านประเทศที่สาม ทว่าการตอบสนองของเรายังคงอยู่ระดับชาติโดยมีการประสานงานที่จำกัด มิจฉาชีพใช้ประโยชน์จากช่องว่างเหล่านี้ นั่นคือเหตุผลที่ไม่มีประเทศใดสามารถรับมือกับปัญหานี้ได้เพียงลำพัง
“นี่คือที่มาของ Bangkok Blueprint ซึ่งมุ่งหมายให้เป็นแนวทางด้านนโยบายสำหรับเราในการร่วมมือและให้แต่ละประเทศปรับใช้ให้เข้ากับบริบทที่เป็นเอกลักษณ์ของตนเอง เราต้องการให้ผู้คนรู้สึกปลอดภัยในการใช้บริการทางการเงินดิจิทัล ซึ่งมีความสำคัญต่อการเข้าถึงบริการทางการเงิน และการรักษาความเชื่อมั่นในระบบการเงิน” เอกนิติ กล่าว
ด้านวิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย กล่าวว่า ในปี 2025 มูลค่าความเสียหายจากการฉ้อโกงทั่วโลกสูงถึงประมาณ 442,000 ล้านดอลลาร์สหรัฐ และคดีไซเบอร์กับการฉ้อโกงเพิ่มขึ้นเกือบ 3 เท่าในช่วงทศวรรษที่ผ่านมา โดยภูมิภาค เอเชียมีสัดส่วนสูงถึง 67% ของความเสียหายจากการฉ้อโกงทั่วโลกในปี 2024
อย่างไรก็ตาม วิทัยมองว่าเหตุการณ์ที่เกิดขึ้นได้ผลักดันให้หลายประเทศในภูมิภาคเริ่มปรับตัวเพื่อรับมือกับภัยคุกคามเหล่านี้อย่างจริงจัง ซึ่งผลลัพธ์จากความร่วมมือที่สอดประสานกันนี้ก็มีส่วนช่วยลดมูลค่าความเสียหายลงได้อย่างเป็นรูปธรรม
“ภูมิภาคนี้ได้สะสมประสบการณ์อันมีค่าในการต่อสู้กับภัยคุกคามเหล่านี้ ซึ่งมอบบทเรียนภาคปฏิบัติที่ประเทศต่าง ๆ สามารถนำไปปรับใช้ได้”
“สำหรับประเทศไทย ความเสียหายจากการฉ้อโกงทางการเงินสูงกว่า 43,000 ล้านบาทในปี 2024 และลดลงเหลือ 32,000 ล้านบาทในปี 2025 ในช่วงครึ่งแรกของปีนี้ (2026) ความเสียหายลดลงเหลือเพียงกว่า 9,000 ล้านบาท ซึ่งถือเป็นการลดลงครั้งใหญ่ สะท้อนให้เห็นว่าการดำเนินการประสานร่วมกันสามารถสร้างความแตกต่างที่มีความหมายได้” ผู้ว่าการธนาคารแห่งประเทศไทย กล่าว
สรุปข่าว
170,000 นี่คือตัวเลขคดีฉ้อโกงออนไลน์ที่เกิดขึ้นในไทยในครึ่งปีแรกของปีนี้ ความเสียหายรวมกว่า 9,000 ล้านบาท คิดเป็นเฉลี่ยสูงกว่า 52,000 บาทต่อคดี
ตัวเลขนี้สะท้อนว่า ภัยหลอกลวงออนไลน์ไม่ใช่เรื่องไกลตัวอีกต่อไป แต่กำลังกลายเป็นปัญหาทางเศรษฐกิจและสังคมที่ส่งผลกระทบต่อประชาชนในวงกว้าง โดยเฉพาะเมื่อมิจฉาชีพอาศัยแพลตฟอร์มดิจิทัลที่ผู้คนใช้ในชีวิตประจำวันเป็นช่องทางในการหลอกลวง
ท่ามกลางความท้าทายนี้ เวที “Bangkok Blueprint for Fraud-Resilient Financial Services” ภายใต้การประชุมประจำปี IMF–World Bank 2026 จึงได้เปิดตัวกรอบแนวทางความร่วมมือ เพื่อยกระดับการรับมือภัยฉ้อโกงทางการเงินในยุคดิจิทัล โดยมุ่งเชื่อมโยงการทำงานของภาครัฐ ภาคการเงิน แพลตฟอร์มดิจิทัล และหน่วยงานที่เกี่ยวข้อง ทั้งภายในประเทศและข้ามพรมแดน
ภัยสแกมสร้างความเสียหายต่อเศรษฐกิจทั่วโลก
เอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง กล่าวปาฐกถาบนเวทีนี้ว่า การฉ้อโกงและกลโกงดิจิทัลได้กลายเป็นปัญหาระดับโลก สร้างความเสียหายต่อเศรษฐกิจโลกประมาณ 1 ล้านล้านดอลลาร์สหรัฐต่อปี หรือคิดเป็น 3% ของ GDP โลก
การฉ้อโกงและกลโกงเหล่านี้มีลักษณะเป็นนานาชาติ เหยื่ออาจอยู่ในประเทศหนึ่ง มิจฉาชีพปฏิบัติการจากอีกประเทศหนึ่ง และเงินถูกโอนผ่านประเทศที่สาม ทว่าการตอบสนองของเรายังคงอยู่ระดับชาติโดยมีการประสานงานที่จำกัด มิจฉาชีพใช้ประโยชน์จากช่องว่างเหล่านี้ นั่นคือเหตุผลที่ไม่มีประเทศใดสามารถรับมือกับปัญหานี้ได้เพียงลำพัง
“นี่คือที่มาของ Bangkok Blueprint ซึ่งมุ่งหมายให้เป็นแนวทางด้านนโยบายสำหรับเราในการร่วมมือและให้แต่ละประเทศปรับใช้ให้เข้ากับบริบทที่เป็นเอกลักษณ์ของตนเอง เราต้องการให้ผู้คนรู้สึกปลอดภัยในการใช้บริการทางการเงินดิจิทัล ซึ่งมีความสำคัญต่อการเข้าถึงบริการทางการเงิน และการรักษาความเชื่อมั่นในระบบการเงิน” เอกนิติ กล่าว
ด้านวิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย กล่าวว่า ในปี 2025 มูลค่าความเสียหายจากการฉ้อโกงทั่วโลกสูงถึงประมาณ 442,000 ล้านดอลลาร์สหรัฐ และคดีไซเบอร์กับการฉ้อโกงเพิ่มขึ้นเกือบ 3 เท่าในช่วงทศวรรษที่ผ่านมา โดยภูมิภาค เอเชียมีสัดส่วนสูงถึง 67% ของความเสียหายจากการฉ้อโกงทั่วโลกในปี 2024
อย่างไรก็ตาม วิทัยมองว่าเหตุการณ์ที่เกิดขึ้นได้ผลักดันให้หลายประเทศในภูมิภาคเริ่มปรับตัวเพื่อรับมือกับภัยคุกคามเหล่านี้อย่างจริงจัง ซึ่งผลลัพธ์จากความร่วมมือที่สอดประสานกันนี้ก็มีส่วนช่วยลดมูลค่าความเสียหายลงได้อย่างเป็นรูปธรรม
“ภูมิภาคนี้ได้สะสมประสบการณ์อันมีค่าในการต่อสู้กับภัยคุกคามเหล่านี้ ซึ่งมอบบทเรียนภาคปฏิบัติที่ประเทศต่าง ๆ สามารถนำไปปรับใช้ได้”
“สำหรับประเทศไทย ความเสียหายจากการฉ้อโกงทางการเงินสูงกว่า 43,000 ล้านบาทในปี 2024 และลดลงเหลือ 32,000 ล้านบาทในปี 2025 ในช่วงครึ่งแรกของปีนี้ (2026) ความเสียหายลดลงเหลือเพียงกว่า 9,000 ล้านบาท ซึ่งถือเป็นการลดลงครั้งใหญ่ สะท้อนให้เห็นว่าการดำเนินการประสานร่วมกันสามารถสร้างความแตกต่างที่มีความหมายได้” ผู้ว่าการธนาคารแห่งประเทศไทย กล่าว
ความเชื่อมั่นระบบการเงินดิจิทัลถูกทำลายลง เพราะภัยสแกมเมอร์
คริสตาลินา จอร์จีวา กรรมการผู้จัดการกองทุนการเงินระหว่างประเทศ (IMF) มองว่าปัญหาการฉ้อโกงในสเกลนี้กำลังบั่นทอนความเชื่อมั่น ซึ่งเป็นรากฐานสำคัญของการเงินดิจิทัลและการเข้าถึงบริการทางการเงิน
“ลองนึกดูว่าจะเกิดอะไรขึ้น ถ้าความเชื่อมั่น หรือถูกบั่นทอนจนถึงจุดที่ผู้คนไม่กล้าที่จะเข้ามามีส่วนร่วมอีกต่อไป พวกเขาจะไม่เพียงแต่สูญเสียการเข้าถึงระบบการเงินเท่านั้น แต่สำหรับผู้คนจำนวนมาก นี่คือวิถีทางที่พวกเขาใช้ทำมาค้าขาย มันเป็นส่วนหนึ่งของเศรษฐกิจที่ขับเคลื่อนด้วยระบบดิจิทัลนี้ และเราต้องการให้การเข้าถึงนั้นได้รับการเสริมความแข็งแกร่ง ไม่ใช่ถูกกัดเซาะให้พังทลายลง” คริสตาลินา กล่าว
แนวคิดนี้ สอดคล้องกับความเห็นของแอนชูลา คานต์ กรรมการผู้จัดการและประธานเจ้าหน้าที่ฝ่ายการเงินของ World Bank Group ที่ชี้ว่า กลุ่มเปราะบาง เช่น พ่อค้าแม่ค้า คนท้องถิ่น ผู้ค้ารายย่อย คือ กลุ่มที่ได้รับผลกระทบหนักสุด ถ้าหากความเชื่อมั่นระบบการเงินดิจิทัลถูกทำลายลงจากภัยสแกมเมอร์ เพราะพวกเขาไม่มีความยืดหยุ่นทางการเงินเพียงพอที่จะแบกรับความสูญเสียนั้นได้
เธอชี้ว่า ปัจจุบันมิจฉาชีพมีความฉลาดและรวดเร็วกว่าระบบการป้องกัน เสมือนนำหน้าเราอยู่หนึ่งก้าวเสมอ และเหยื่อไม่ได้จำกัดแค่คนที่ไม่รู้หนังสือเท่านั้น แต่ยังรวมถึงคนที่มีการศึกษาระดับสูง ที่ถูกหลอกผ่านรูปแบบ Authorized Fraud หรือการถูกหลอกให้โอนเงินด้วยความสมัครใจ
กำเนิด “Bangkok Blueprint” รับมือภัยโกงการเงินดิจิทัล
จากความท้าทายที่ซับซ้อนต่อการรับมือภัยไซเบอร์คุกคามและการฉ้อโกงทางการเงินที่มีรูปแบบพลิกแพลงไปอย่างรวดเร็ว ทำให้เกิดการผสานความร่วมมือครั้งสำคัญในการกำเนิด “Bangkok Blueprint” ขึ้นมาเพื่อรับมือภัยโกงการเงินดิจิทัลในครั้งนี้
Bangkok Blueprint คือกรอบแนวทางความร่วมมือระหว่างประเทศ เพื่อรับมือการฉ้อโกงทางการเงินในยุคดิจิทัล ที่กองทุนการเงินระหว่างประเทศ (IMF) และกลุ่มธนาคารโลก (World Bank Group) โดยประสานงานกับธนาคารแห่งประเทศไทย (ธปท.)
หัวใจสำคัญคือ การมองว่า ปัญหามิจฉาชีพออนไลน์ไม่ใช่แค่เรื่องที่ธนาคารหรือผู้เสียหายต้องรับมือเพียงลำพัง แต่เป็นปัญหาที่เกี่ยวข้องกับหลายฝ่าย ตั้งแต่แพลตฟอร์มออนไลน์ ธนาคารและระบบชำระเงิน หน่วยงานกำกับดูแล ตำรวจ ไปจนถึงความร่วมมือข้ามประเทศ
เอกนิติ อธิบายถึงแนวคิดสำคัญ 3 ประการของการกำหนดกรอบความร่วมมือ “Bangkok Blueprint” ดังนี้
ประการแรก มองภาพรวมทั้งระบบ
แม้การหลอกลวงจะเริ่มต้นบนแพลตฟอร์มดิจิทัล แต่เงินของเหยื่ออาจถูกโอนผ่านบัญชีธนาคารหลายแห่งแล้ว ผู้ให้บริการโทรคมนาคมและแพลตฟอร์มดิจิทัลจึงมีความรับผิดชอบเช่นกัน ดังนั้น เราจึงจำเป็นต้องอาศัยความพยายามร่วมกันจากทุกฝ่ายที่เกี่ยวข้อง เพื่อป้องกันไม่ให้เกิดการหลอกลวงตั้งแต่แรก แต่หากเกิดขึ้นแล้ว เราก็ต้องร่วมมือกันช่วยเหลือเหยื่อในการกู้คืนเงินกลับคืนมาด้วย
ประการที่ 2 “Bangkok Blueprint” ถูกออกแบบมาเพื่อความร่วมมือระหว่างประเทศ
เราสามารถเสริมสร้างระบบภายในประเทศของเราเองได้ แต่วันนี้ความท้าทายคือมิจฉาชีพปฏิบัติการข้ามพรมแดน ในฐานะเจ้าภาพการประชุมประจำปีเหล่านี้ ประเทศไทยหวังว่าสิ่งที่เราเริ่มต้นขึ้นที่นี่ในกรุงเทพฯ จะถูกขับเคลื่อนต่อไปโดยองค์กรระหว่างประเทศ และนำไปสู่ความร่วมมือที่ใกล้ชิดยิ่งขึ้นระหว่างประเทศต่าง ๆ
ประการที่ 3 “Bangkok Blueprint” ถูกออกแบบให้สามารถนำไปปฏิบัติได้จริง
แต่ละประเทศมีกฎหมายและขีดความสามารถที่แตกต่างกัน ดังนั้น เราจึงออกแบบให้สามารถนำไปประยุกต์ใช้ในลักษณะที่ได้ผลข้ามพรมแดน เพราะนั่นคือวิธีที่จะทำให้มีประสิทธิภาพสูงสุด และเมื่อประเทศต่างๆ เริ่มนำไปใช้งาน ประสบการณ์ของพวกเขาก็จะมีคุณค่าเช่นกัน ซึ่งสามารถนำไปใช้เป็นข้อมูลประกอบการทำงานขององค์กรกำหนดมาตรฐานระดับโลกได้
“ผมขอยยกตัวอย่างจากประเทศไทยที่นำแนวคิดของการนำ Bangkok Blueprint ไปสู่การปฏิบัติจริง เราได้ริเริ่มโครงการที่เรียกว่า "Connect the Dot" เราเริ่มต้นจากปัญหาที่ว่า ข้อมูลเกี่ยวกับการหลอกลวงครั้งเดียวกันถูกถือครองโดยหน่วยงานที่แตกต่างกัน”
“โครงการนี้จึงรวบรวมข้อมูลจากหน่วยงานต่าง ๆ เข้าด้วยกัน ทำให้เรามองเห็นรูปแบบที่อาจพลาดไปได้ ซึ่งจะช่วยให้เราสามารถระบุการฉ้อโกงได้เร็วขึ้นและตอบสนองได้อย่างมีประสิทธิภาพมากขึ้น นี่คือวิธีที่เราพยายามทำให้ระบบนิเวศทั้งหมดทำงานร่วมกันในประเทศไทย ความท้าทายต่อไปคือการทำเช่นเดียวกันข้ามพรมแดน เพราะจุดเชื่อมโยงไม่ได้หยุดอยู่แค่พรมแดนประเทศ” เอกนิติ กล่าว
ด้านผู้ว่าการธนาคารแห่งประเทศไทย กล่าวว่า ความเสี่ยงที่เชื่อมโยงกันเหล่านี้คือแรงผลักดันเบื้องหลังวาระ "การเงินดิจิทัลที่ปลอดภัยและครอบคลุม" สะท้อนถึงหลักการง่าย ๆ คือ เมื่อการเงินดิจิทัลก้าวหน้า ความไว้วางใจและความยืดหยุ่นต้องก้าวหน้าไปพร้อมกัน สิ่งนี้ต้องอาศัยกลไกคุ้มครองที่เหมาะสมเพื่อปกป้องผู้ใช้จากการฉ้อโกงและอาชญากรรมดิจิทัล เสริมสร้างความยืดหยุ่นด้านไซเบอร์และการปฏิบัติงาน และรับประกันว่าเทคโนโลยีใหม่ๆ จะถูกใช้อย่างมีความรับผิดชอบและครอบคลุมเพื่อปิดช่องว่าง
“Bangkok Blueprint for Fraud-Resilient Financial Services มอบกรอบการทำงานเชิงปฏิบัติสำหรับการดำเนินการร่วมกันเพื่อต่อต้านไซเบอร์และการฉ้อโกง โดยเรียกร้องให้มีมาตรการตอบสนองระดับทั้งระบบนิเวศการร่วมมือข้ามพรมแดนที่แข็งแกร่งขึ้น และการแบ่งปันประสบการณ์จริงเพื่อเป็นข้อมูลประกอบการกำหนดมาตรฐานโลกที่กำลังพัฒนา” ผู้ว่าการธนาคารแห่งประเทศไทย กล่าว
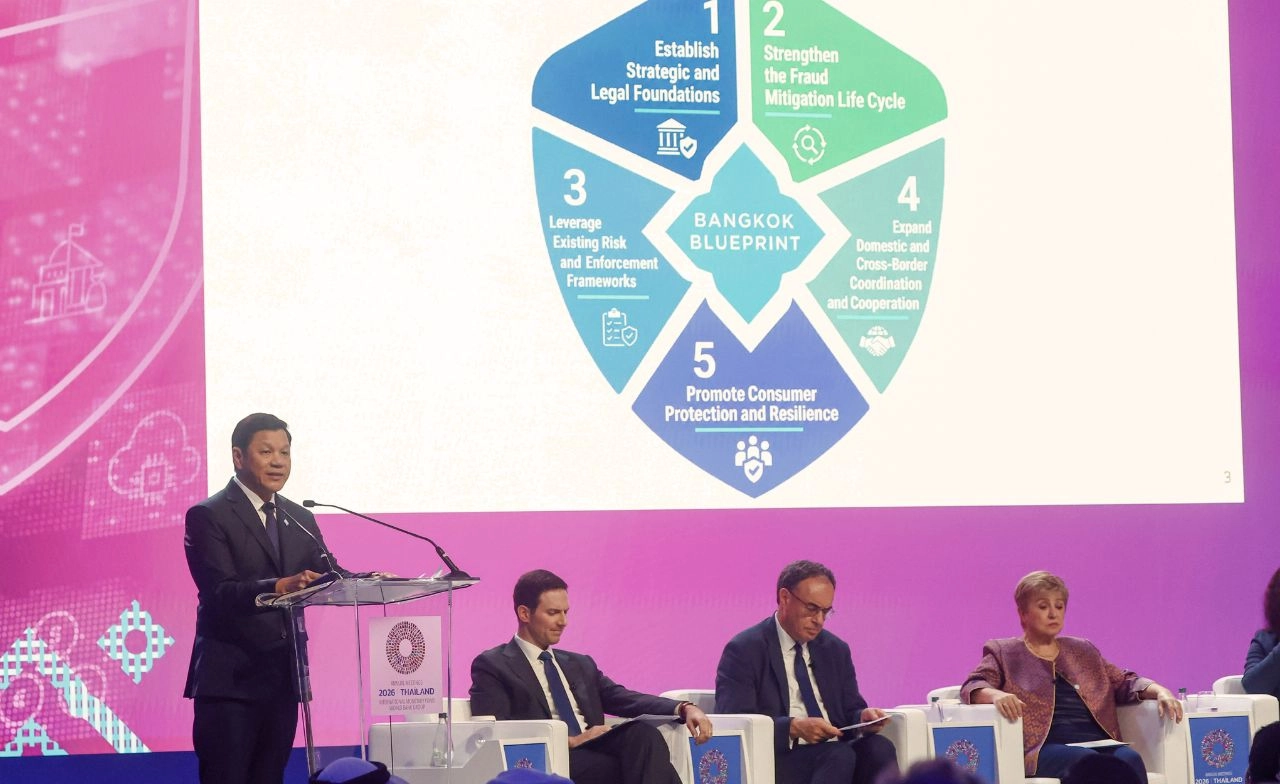
5 เสาหลัก Bangkok Blueprint 12 แนวทางรับมือภัยโกงการเงินดิจิทัล
รายงาน Bangkok Blueprint for Fraud-Resilient Financial Services ของ IMF และกลุ่มธนาคารโลก กำหนด แนวทางสำคัญ 12 ข้อ (Key Considerations: KCs) เพื่อช่วยให้ประเทศต่าง ๆ ป้องกัน ตรวจจับ และรับมือกับการฉ้อโกงทางไซเบอร์ในบริการทางการเงินดิจิทัล โดยแบ่งเป็น 5 เสาหลัก ดังนี้
เสาหลักที่ 1 วางรากฐานด้านยุทธศาสตร์และกฎหมาย
แนวทางที่ 1 จัดทำยุทธศาสตร์ระดับชาติที่ครอบคลุม กำหนดแผนระดับชาติเพื่อรับมือการฉ้อโกงทางไซเบอร์ โดยมีเป้าหมายชัดเจน ผู้รับผิดชอบหลัก หน่วยงานประสานงาน แผนปฏิบัติการ และระบบติดตามประเมินผล
แนวทางที่ 2 วางกรอบกฎหมาย กฎระเบียบ และการกำกับดูแลที่เหมาะสม จัดให้มีกฎหมายและอำนาจหน้าที่ที่จำเป็น เพื่อกำหนดความรับผิดชอบ คุ้มครองผู้บริโภค แลกเปลี่ยนข้อมูลอย่างรวดเร็ว ระงับธุรกรรม และติดตามหรือเรียกคืนเงินที่ได้จากการฉ้อโกง โดยคำนึงถึงความเสี่ยงและความเหมาะสมของมาตรการ
เสาหลักที่ 2 เสริมความแข็งแกร่งในการป้องกันและรับมือการฉ้อโกงตลอดวงจร
แนวทางที่ 3 ออกแบบบริการทางการเงินให้ปลอดภัยจากการฉ้อโกง ฝังมาตรการป้องกันไว้ตั้งแต่การออกแบบบริการทางการเงินดิจิทัล โดยต้องเข้าถึงได้ ใช้งานได้เหมาะสม และปรับปรุงให้ทันต่อภัยคุกคามที่เปลี่ยนแปลงอยู่เสมอ
แนวทางที่ 4 ป้องกันการฉ้อโกงเชิงรุกและปรับตัวได้ ประสานงานป้องกันในระดับทั้งระบบการเงิน เพื่อค้นหาช่องโหว่ตั้งแต่เนิ่น ๆ ปรับมาตรการตามรูปแบบการฉ้อโกงใหม่ ๆ และขัดขวางการดำเนินงานของมิจฉาชีพและเครือข่ายที่เกี่ยวข้อง
แนวทางที่ 5 สร้างระบบตรวจจับการฉ้อโกงที่ครอบคลุมทั้งระบบ เชื่อมโยงการเฝ้าระวังของแต่ละสถาบันการเงินเข้ากับการตรวจจับในระดับระบบนิเวศ ผ่านมาตรฐานการแลกเปลี่ยนข้อมูล การแบ่งปันข้อมูลอย่างเป็นระบบ และการวิเคราะห์ข้อมูลร่วมกัน
แนวทางที่ 6 ทำให้กลไกตอบสนองและฟื้นฟูความเสียหายทำงานได้จริง เร่งควบคุมเหตุฉ้อโกงและจำกัดความเสียหาย ด้วยการประสานงานระหว่างหน่วยงาน การเตรียมความพร้อม แผนยกระดับการรับมือ การสอบสวน และมาตรฐานการรายงานเหตุการณ์ที่สอดคล้องกัน
เสาหลักที่ 3 ใช้กลไกจัดการความเสี่ยงและการบังคับใช้กฎหมายที่มีอยู่
แนวทางที่ 7 เสริมความมั่นคงปลอดภัยทางไซเบอร์ของภาคการเงิน ยกระดับมาตรการรักษาความปลอดภัยไซเบอร์ การกำกับดูแล และการบริหารความเสี่ยง เพื่อปกป้องผู้ให้บริการ โครงสร้างพื้นฐาน และผู้ใช้บริการทางการเงินจากการฉ้อโกงที่อาศัยช่องโหว่ทางไซเบอร์
แนวทางที่ 8 ใช้กรอบป้องกันการฟอกเงินและการสนับสนุนทางการเงินแก่การก่อการร้าย (AML/CFT) รับมือการฉ้อโกง ใช้มาตรการต่อต้านการฟอกเงินควบคู่กับการป้องกันการฉ้อโกง เพื่อป้องกันและตรวจจับธุรกรรมผิดกฎหมาย ตัดช่องทางผลประโยชน์ของมิจฉาชีพ และขัดขวางเครือข่ายอาชญากรรม รวมถึงองค์กรอาชญากรรมข้ามชาติ
แนวทางที่ 9 ยับยั้งการฉ้อโกงด้วยการบังคับใช้กฎหมายและบทลงโทษที่มีประสิทธิภาพ ดำเนินคดีกับผู้กระทำผิด กำหนดบทลงโทษที่ได้สัดส่วนและมีผลยับยั้ง พร้อมติดตามและยึดคืนทรัพย์สินที่ได้จากอาชญากรรม การเผยแพร่ผลการบังคับใช้กฎหมายที่ประสบความสำเร็จยังช่วยแสดงให้สาธารณชนเห็นว่าผู้กระทำผิดต้องรับผิดชอบต่อการกระทำของตน
เสาหลักที่ 4 ขยายความร่วมมือและการประสานงานทั้งในประเทศและข้ามพรมแดน
แนวทางที่ 10 ส่งเสริมความร่วมมือภายในประเทศเพื่อรับมือการฉ้อโกง สร้างความร่วมมืออย่างเป็นระบบและอิงตามระดับความเสี่ยงระหว่างหน่วยงานภาครัฐและเอกชน เพื่อปิดช่องโหว่ทั้งในและนอกภาคการเงิน และทำให้ทุกฝ่ายสามารถตอบสนองต่อเหตุฉ้อโกงได้อย่างรวดเร็วและประสานงานกันตลอดวงจร
ตัวอย่างหน่วยงานที่เกี่ยวข้อง ได้แก่ ธนาคาร หน่วยงานกำกับดูแล ตำรวจ หน่วยงานต่อต้านการฟอกเงิน ผู้ให้บริการโทรคมนาคม และแพลตฟอร์มดิจิทัล
แนวทางที่ 11 เสริมสร้างความร่วมมือและการแบ่งปันข้อมูลข้ามพรมแดน พัฒนากลไกประสานงานและแลกเปลี่ยนข้อมูลระหว่างประเทศ เพื่อป้องกันและรับมือการฉ้อโกงที่เกี่ยวข้องกับหลายเขตอำนาจศาล โดยเฉพาะกรณีที่เครือข่ายมิจฉาชีพ ผู้เสียหาย บัญชีรับเงิน และเส้นทางการเงินอยู่คนละประเทศ
เสาหลักที่ 5 ส่งเสริมการคุ้มครองผู้บริโภคและสร้างภูมิคุ้มกัน
แนวทางที่ 12 ยกระดับการคุ้มครองผู้บริโภค ความรู้เท่าทัน และความสามารถในการรับมือการฉ้อโกง
ปรับปรุงกรอบคุ้มครองผู้บริโภคทางการเงินให้เหมาะสมกับภัยคุกคามในยุคดิจิทัล เพื่อให้ประชาชนเข้าใจความเสี่ยงจากการฉ้อโกง รู้สิทธิและความคุ้มครองที่ตนมี ตลอดจนเข้าใจหลักเกณฑ์เรื่องความรับผิดชอบ การร้องขอเยียวยา และการแก้ไขความเสียหายเมื่อเกิดเหตุ
อย่างไรก็ตาม แนวทางดังกล่าวไม่ได้มีสถานะเป็นกฎหมาย แต่เป็นเพียงกรอบแนวทางปฏิบัติระดับนโยบายที่มุ่งเน้นความร่วมมือเพื่อช่วยให้แต่ละประเทศนำไปปรับใช้ให้เข้ากับบริบทของตนเอง
เพราะท้ายที่สุดแล้ว ปัญหาสแกมเมอร์ไม่ใช่เรื่องของชาติใดชนชาติหนึ่ง แต่เป็นเรื่องของทุกดินแดนทั่วทุกมุมโลกที่ต้องร่วมมือกัน เพื่อหยุดยั้งภัยคุกคามไซเบอร์ไม่ให้สร้างความเสียหายต่อชีวิต ทรัพย์สิน และภาพรวมเศรษฐกิจระดับโลก
ที่มาข้อมูล : เวที “Bangkok Blueprint for Fraud-Resilient Financial Services” ภายใต้การประชุมประจำปี IMF–World Bank 2026
ที่มารูปภาพ : TNN
