


กองทุนการเงินระหว่างประเทศ (IMF) เปิดตัวรายงานแนวโน้มเศรษฐกิจโลก (World Economic Outlook: Resilience Under Strain, Urgent Choices) ฉบับล่าสุด ในระหว่างการประชุมประจำปี IMF-World Bank Annual Meetings 2026 ที่กรุงเทพฯ เป็นเจ้าภาพ โดยระบุว่า เศรษฐกิจโลกยังสามารถรับมือกับแรงกระแทกต่าง ๆ ได้ดี แต่การฟื้นตัวมีความแตกต่างกันในแต่ละภูมิภาค กิจกรรมทางเศรษฐกิจในช่วงครึ่งแรกของปีนี้ทำผลงานดีกว่าที่คาดการณ์ไว้ แม้จะเผชิญกับผลกระทบจากสงครามในตะวันออกกลางที่ยืดเยื้อ และความตึงเครียดทางการค้าที่ยังคงอยู่ แรงหนุนสำคัญมาจากการลงทุนที่แข็งแกร่งเกี่ยวกับปัญญาประดิษฐ์ (AI) ซึ่งช่วยชดเชยผลกระทบจากวิกฤตพลังงานที่เป็นผลพวงจากสงครามตะวันออกกลาง
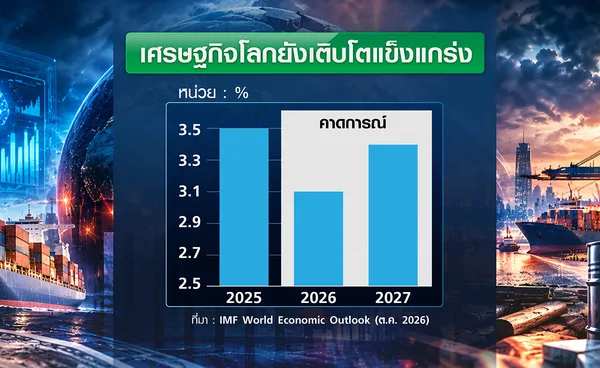
ความสามารถในการรองรับภาวะช็อกสะท้อนผ่านตัวเลขคาดการณ์การเติบโตของ GDP ฉบับล่าสุดที่ไม่ได้เปลี่ยนแปลงจากคาดการณ์เมื่อเดือนเมษายนมากนัก แม้ว่าการหยุดชะงักในตลาดพลังงานจะยืดเยื้อกว่าที่คาดการณ์ไว้ก็ตาม โดย IMF ประเมินว่า การขยายตัวของ GDP โลกในปี 2026 จะอยู่ที่ร้อยละ 3.1 เพิ่มขึ้นเล็กน้อยจากเดิมที่คาดการณ์ไว้ที่ร้อยละ 3.0 ในเดือนกรกฎาคม แต่เป็นอัตราที่ต่ำกว่าร้อยละ 3.5 ในปี 2025 ส่วนในปี 2027 มีแนวโน้มจะขยายตัวที่ร้อยละ 3.4 เท่ากับที่คาดการณ์ไว้ก่อนหน้านี้
สำหรับอัตราเงินเฟ้อทั่วไป (headline inflation) น่าจะขยับแตะร้อยละ 4.7 ในปีนี้ ซึ่งเป็นผลจากราคาสินค้าโภคภัณฑ์ที่เพิ่มขึ้น และจะย่อตัวแตะร้อยละ 4.1 ในปีหน้า ส่วนอัตราเงินเฟ้อพื้นฐาน (core inflation) ที่ไม่นับรวมอาหารและพลังงาน คาดว่าจะอยู่ที่ร้อยละ 3.9 ในปีนี้ และร้อยละ 3.7 ในปีหน้า
IMF ชี้ว่า มี 2 ปัจจัยหลักที่ช่วยให้เศรษฐกิจโลกสามารถรองรับแรงกระแทกที่เกิดขึ้นล่าสุดได้ นั่นคือ 1.การปรับตัวด้านพลังงาน ทั้งการปรับเปลี่ยนเส้นทางขนส่งพลังงาน เพิ่มกำลังการผลิตในประเทศอื่น ๆ ที่ไม่ได้รับผลกระทบจากสงคราม การระบายน้ำมันจากคลังสำรองออกมาใช้ การใช้แหล่งพลังงานทางเลือกอื่น ๆ รวมถึงพลังงานหมุนเวียน และการเพิ่มประสิทธิภาพในการใช้พลังงาน 2.กระแสการลงทุนด้าน AI ที่เพิ่มขึ้นช่วยกระตุ้นกิจกรรมทางเศรษฐกิจและการค้าโลก
อย่างไรก็ตาม ความสามารถในการรับมือแรงกระแทกดังกล่าวเริ่มจะถึงขีดจำกัดแล้ว หากไม่มีการเพิ่มขีดความสามารถด้านอุปทาน (supply-side resilience) และเพิ่มความสามารถในการดำเนินนโยบาย (policy buffer) ทั้งนี้ ปริมาณพลังงานสำรองที่ลดลงอาจทำให้ผลกระทบจากความขัดแย้งด้านภูมิรัฐศาสตร์ส่งผ่านไปยังราคาพลังงานรุนแรงขึ้น รวมถึงสินค้าโภคภัณฑ์อื่น ๆ ขณะที่หลายประเทศและครัวเรือนที่มีรายได้ต่ำมีความเปราะบางต่อราคาอาหารที่สูงขึ้น เนื่องจากการหยุดชะงักด้านขนส่ง ต้นทุนปุ๋ยที่เพิ่มขึ้น มาตรการจำกัดการส่งออก และสภาพอากาศที่แปรปรวน ถึงแม้การลงทุนด้าน AI ที่เฟื่องฟูจะช่วยบรรเทาผลกระทบจากวิกฤตพลังงาน แต่ก็ยังมีความเสี่ยงจากการพึ่งพาบริษัทและเขตเศรษฐกิจเพียงไม่กี่แห่งมากเกินไป
สรุปข่าว

กองทุนการเงินระหว่างประเทศ (IMF) เปิดตัวรายงานแนวโน้มเศรษฐกิจโลก (World Economic Outlook: Resilience Under Strain, Urgent Choices) ฉบับล่าสุด ในระหว่างการประชุมประจำปี IMF-World Bank Annual Meetings 2026 ที่กรุงเทพฯ เป็นเจ้าภาพ โดยระบุว่า เศรษฐกิจโลกยังสามารถรับมือกับแรงกระแทกต่าง ๆ ได้ดี แต่การฟื้นตัวมีความแตกต่างกันในแต่ละภูมิภาค กิจกรรมทางเศรษฐกิจในช่วงครึ่งแรกของปีนี้ทำผลงานดีกว่าที่คาดการณ์ไว้ แม้จะเผชิญกับผลกระทบจากสงครามในตะวันออกกลางที่ยืดเยื้อ และความตึงเครียดทางการค้าที่ยังคงอยู่ แรงหนุนสำคัญมาจากการลงทุนที่แข็งแกร่งเกี่ยวกับปัญญาประดิษฐ์ (AI) ซึ่งช่วยชดเชยผลกระทบจากวิกฤตพลังงานที่เป็นผลพวงจากสงครามตะวันออกกลาง
ความสามารถในการรองรับภาวะช็อกสะท้อนผ่านตัวเลขคาดการณ์การเติบโตของ GDP ฉบับล่าสุดที่ไม่ได้เปลี่ยนแปลงจากคาดการณ์เมื่อเดือนเมษายนมากนัก แม้ว่าการหยุดชะงักในตลาดพลังงานจะยืดเยื้อกว่าที่คาดการณ์ไว้ก็ตาม โดย IMF ประเมินว่า การขยายตัวของ GDP โลกในปี 2026 จะอยู่ที่ร้อยละ 3.1 เพิ่มขึ้นเล็กน้อยจากเดิมที่คาดการณ์ไว้ที่ร้อยละ 3.0 ในเดือนกรกฎาคม แต่เป็นอัตราที่ต่ำกว่าร้อยละ 3.5 ในปี 2025 ส่วนในปี 2027 มีแนวโน้มจะขยายตัวที่ร้อยละ 3.4 เท่ากับที่คาดการณ์ไว้ก่อนหน้านี้
สำหรับอัตราเงินเฟ้อทั่วไป (headline inflation) น่าจะขยับแตะร้อยละ 4.7 ในปีนี้ ซึ่งเป็นผลจากราคาสินค้าโภคภัณฑ์ที่เพิ่มขึ้น และจะย่อตัวแตะร้อยละ 4.1 ในปีหน้า ส่วนอัตราเงินเฟ้อพื้นฐาน (core inflation) ที่ไม่นับรวมอาหารและพลังงาน คาดว่าจะอยู่ที่ร้อยละ 3.9 ในปีนี้ และร้อยละ 3.7 ในปีหน้า
IMF ชี้ว่า มี 2 ปัจจัยหลักที่ช่วยให้เศรษฐกิจโลกสามารถรองรับแรงกระแทกที่เกิดขึ้นล่าสุดได้ นั่นคือ 1.การปรับตัวด้านพลังงาน ทั้งการปรับเปลี่ยนเส้นทางขนส่งพลังงาน เพิ่มกำลังการผลิตในประเทศอื่น ๆ ที่ไม่ได้รับผลกระทบจากสงคราม การระบายน้ำมันจากคลังสำรองออกมาใช้ การใช้แหล่งพลังงานทางเลือกอื่น ๆ รวมถึงพลังงานหมุนเวียน และการเพิ่มประสิทธิภาพในการใช้พลังงาน 2.กระแสการลงทุนด้าน AI ที่เพิ่มขึ้นช่วยกระตุ้นกิจกรรมทางเศรษฐกิจและการค้าโลก
อย่างไรก็ตาม ความสามารถในการรับมือแรงกระแทกดังกล่าวเริ่มจะถึงขีดจำกัดแล้ว หากไม่มีการเพิ่มขีดความสามารถด้านอุปทาน (supply-side resilience) และเพิ่มความสามารถในการดำเนินนโยบาย (policy buffer) ทั้งนี้ ปริมาณพลังงานสำรองที่ลดลงอาจทำให้ผลกระทบจากความขัดแย้งด้านภูมิรัฐศาสตร์ส่งผ่านไปยังราคาพลังงานรุนแรงขึ้น รวมถึงสินค้าโภคภัณฑ์อื่น ๆ ขณะที่หลายประเทศและครัวเรือนที่มีรายได้ต่ำมีความเปราะบางต่อราคาอาหารที่สูงขึ้น เนื่องจากการหยุดชะงักด้านขนส่ง ต้นทุนปุ๋ยที่เพิ่มขึ้น มาตรการจำกัดการส่งออก และสภาพอากาศที่แปรปรวน ถึงแม้การลงทุนด้าน AI ที่เฟื่องฟูจะช่วยบรรเทาผลกระทบจากวิกฤตพลังงาน แต่ก็ยังมีความเสี่ยงจากการพึ่งพาบริษัทและเขตเศรษฐกิจเพียงไม่กี่แห่งมากเกินไป
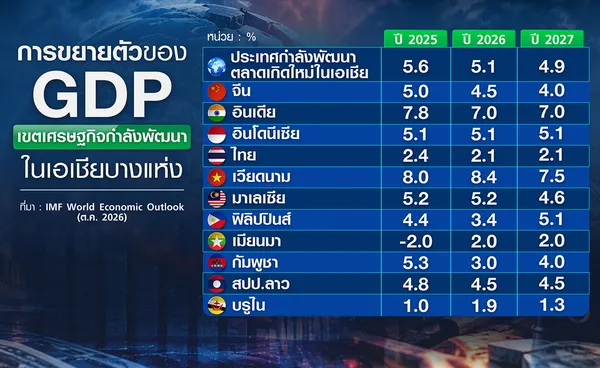
เมื่อพิจารณาแนวโน้มการเติบโตของ GDP ในกลุ่มประเทศกำลังพัฒนาในเอเชียคาดว่าจะชะลอตัวลงในปีนี้ ท่ามกลางราคาน้ำมันโลกที่สูงขึ้น ประกอบกับความไม่แน่นอนที่ยืดเยื้อ อย่างกรณี “จีน” GDP น่าจะขยายตัวที่ร้อยละ 4.5 ในปีนี้ เทียบกับร้อยละ 5.0 ในปีที่แล้ว แต่มาตรการสนับสนุนจากภาครัฐน่าจะไม่ทำให้เกิดการชะลอตัวที่รุนแรงกว่านี้ ส่วน “อินเดีย” ยังเป็นหนึ่งในเขตเศรษฐกิจขนาดใหญ่ที่มีอัตราการเติบโตสูงที่สุด คาดว่าในปีนี้น่าจะโตที่ร้อยละ 7.0 จากการบริโภคในประเทศและภาคบริการที่แข็งแกร่ง
ขณะเดียวกัน หลายประเทศในภูมิภาคอาเซียนน่าจะได้ประโยชน์จากการขยายตัวของธุรกิจศูนย์ข้อมูล (Data Center) และการฟื้นตัวของวัฏจักรเทคโนโลยีโลก รวมถึงมาตรการกระตุ้นทางการคลัง รายงานล่าสุดคาดการณ์ว่า GDP ของไทยน่าจะโตที่ร้อยละ 2.1 ในปีนี้ ขยับขึ้นจากร้อยละ 1.9 ที่คาดไว้ในเดือนกรกฎาคม แต่ถือเป็นตัวเลขที่ค่อนข้างแผ่วเมื่อเทียบกับเพื่อนบ้านอาเซียนอื่น ๆ อย่างกรณีของอินโดนีเซียน่าจะโตที่ร้อยละ 5.1 ในปีนี้ ส่วนเวียดนามน่าจะขยายตัวที่ร้อยละ 8.4 ด้านมาเลเซียโตที่ร้อยละ 5.2 สำหรับฟิลิปปินส์โตที่ร้อยละ 3.4 เมียนมาขยายตัวร้อยละ 2.0 กัมพูชาโตร้อยละ 3.0 สปป.ลาวโตร้อยละ 4.5 บรูไนโตร้อยละ 1.9 และเขตเศรษฐกิจพัฒนาแล้วอย่างสิงคโปร์ที่มีแนวโน้มโตร้อยละ 5.0
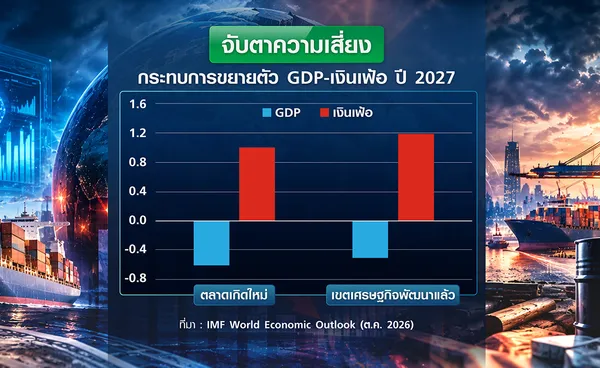
รายงานยังพิจารณาสถานการณ์ความเสี่ยงที่ราคาสินค้าโภคภัณฑ์จะสูงขึ้น ทั้งนี้ ช่องแคบฮอร์มุซจะกลับมาเปิดทำการในเดือนมีนาคมปีหน้า และสถานการณ์จะกลับสู่ภาวะปกติเหมือนช่วงก่อนเกิดสงครามภายในเดือนตุลาคม ประกอบกับความกังวลเกี่ยวกับแนวโน้มทางการคลังที่อาจนำไปสู่การประเมินความเสี่ยงในการกู้ยืมของภาครัฐใหม่ ซึ่งอาจส่งผลให้แนวโน้มการเติบโตของ GDP ลดลง และเงินเฟ้อปรับตัวสูงขึ้น ในสถานการณ์ดังกล่าว การเติบโตของเศรษฐกิจโลกในปี 2027 อาจต่ำกว่าการคาดการณ์ในกรณีฐานอย่างมีนัยสำคัญ และอัตราเงินเฟ้อจะสูงขึ้นมาก ซึ่งจะส่งผลกับทั้งกลุ่มตลาดเกิดใหม่และประเทศกำลังพัฒนา ขณะที่การรักษาระดับหนี้สาธารณะให้อยู่ในระดับที่ยั่งยืนในระยะยาวจะช่วยป้องกันไม่ให้เกิดสถานการณ์ดังกล่าวได้
ขณะนี้ปัจจัยเชิงบวกหลัก ๆ ที่ขับเคลื่อนเศรษฐกิจโลกมาจากการการลงทุนและความต้องการที่เกี่ยวข้องกับ AI แม้จะมีความเป็นไปได้ที่จะค่อย ๆ ลดความร้อนแรงลง แต่หากกระแสบูมยังคงยาวนานกว่าที่คาดไว้ ก็จะช่วยพยุงกิจกรรมทางเศรษฐกิจทั่วโลกให้ขับเคลื่อนได้นานขึ้น การลงทุนอย่างต่อเนื่องด้านฮาร์ดแวร์และโครงสร้างพื้นฐานด้าน AI อาจช่วยกระตุ้นความต้องการจากต่างประเทศเพิ่มเติมสำหรับเขตเศรษฐกิจที่เชื่อมโยงกับห่วงโซ่คุณค่าของ AI ประกอบกับมูลค่าหุ้นที่ปรับตัวสูงขึ้นอาจยังคงช่วยสนับสนุนการบริโภคภาคเอกชนต่อไปได้
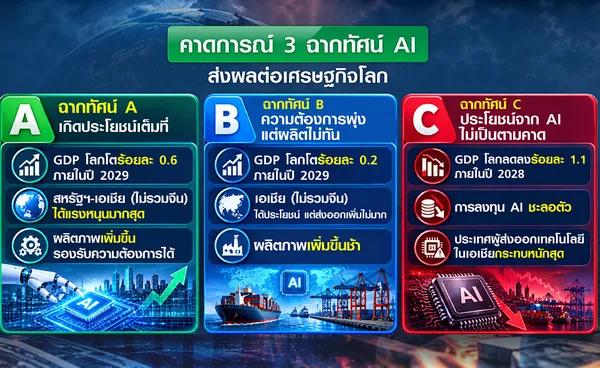
IMF ประเมินกระแสบูม AI เป็น 3 ฉากทัศน์ที่จะส่งผลต่อเศรษฐกิจโลกแตกต่างกันไป เริ่มจากฉากทัศน์ A กรณี AI เกิดประโยชน์เต็มที่ ก็จะหนุนให้ GDP โลกขยายตัวร้อยละ 0.6 ภายในปี 2029 โดยสหรัฐฯ และเอเชีย (ไม่รวมจีน) ได้แรงหนุนมากสุด ท่ามกลางผลิตภาพที่เพิ่มขึ้น และสามารถรองรับความต้องการใช้งานได้ ส่วนฉากทัศน์ B กรณีที่ความต้องการพุ่ง แต่ผลิตฮาร์ดแวร์ไม่ทัน จะส่งผลให้ GDP โลกโตร้อยละ 0.2 ภายในปี 2029 ซึ่งภูมิภาคเอเชีย (ไม่รวมจีน) จะยังได้ประโยชน์ แต่การส่งออกเพิ่มขึ้นไม่มากนัก และผลิตภาพเพิ่มขึ้นอย่างช้า ๆ และสุดท้าย ฉากทัศน์ C การประโยชน์จาก AI ไม่เป็นตามคาด จะทำให้ GDP โลกขยายตัวลดลงร้อยละ 1.1 ภายในปี 2028 ขณะที่การลงทุน AI ชะลอตัว ประเทศผู้ส่งออกเทคโนโลยีในเอเชียจะได้รับผลกระทบหนักสุด
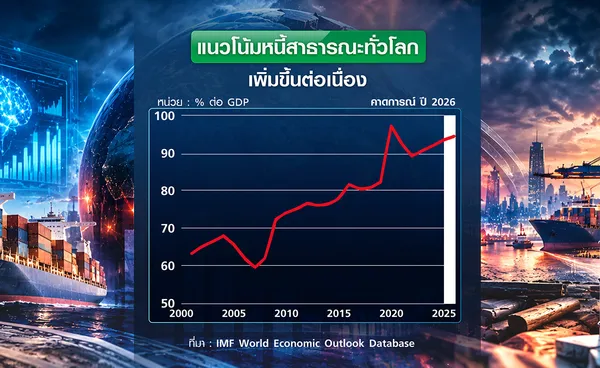
ขณะที่หลายประเทศเผชิญข้อจำกัดทางการคลัง เนื่องจากหนี้สาธารณะที่เพิ่มขึ้น โดยหนี้สาธารณะในกลุ่มเขตเศรษฐกิจพัฒนาแล้วน่าจะแตะระดับร้อยละ 115 ของ GDP ในปี 2031 จากราวร้อยละ 108 ในปี 2025 ส่วนกลุ่มเขตเศรษฐกิจเกิดใหม่และตลาดกำลังพัฒนา คาดว่าหนี้สาธารณะน่าจะเพิ่มขึ้นแตะระดับร้อยละ 84 จากร้อยละ 74 ในช่วงเดียวกัน นอกจากนี้ การขาดดุลการคลังขั้นต้น (primary deficit) ในกลุ่มเขตเศรษฐกิจขนาดใหญ่ยังคงสูงกว่าก่อนเกิดวิกฤตโควิดมาก และรัฐบาลประเทศต่าง ๆ ต้องเผชิญกับการเพิ่มขึ้นของอัตราดอกเบี้ยที่แท้จริง หรืออัตราดอกเบี้ยที่ถูกปรับลดผลกระทบจากอัตราเงินเฟ้อ
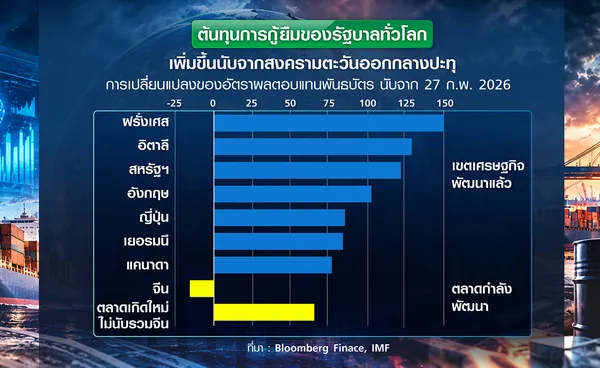
ข้อจำกัดทางการคลังยังมาจากต้นทุนการกู้ยืมของรัฐบาลทั่วโลกที่เพิ่มขึ้น เนื่องอัตราผลตอบแทนพันธบัตรรัฐบาลของกลุ่มเขตเศรษฐกิจพัฒนาแล้วพุ่งสูงขึ้นสู่ระดับสูงสุดในรอบหลายทศวรรษนับตั้งแต่สงครามตะวันออกกลางปะทุขึ้น เนื่องจากอัตราเงินเฟ้อที่กลับมาอยู่ในระดับสูงอีก แนวโน้มอัตราดอกเบี้ยนโยบายที่มีแนวโน้มขาขึ้น และความกังวลทางการคลัง นอกจากนี้ กระแสการกู้ยืมเงินเพื่อลงทุนด้าน AI ของเหล่าบริษัทเทคโนโลยีที่พากันออกหุ้นกู้จำนวนมากก็ยิ่งเพิ่มแรงกดดันดังกล่าว
IMF แนะว่า การให้ความสำคัญกับการสร้างพื้นที่ทางการคลังขึ้นใหม่เพื่อให้มีความสามารถในการดำเนินนโยบายต่าง ๆ จึงมีความเร่งด่วนมากขึ้นในขณะนี้ รัฐบาลแต่ละประเทศควรดำเนินการปรับเปลี่ยนแผนด้านการคลังให้มีความน่าเชื่อถือ โดยมีทั้งการเพิ่มรายได้ และจัดระเบียบรายจ่าย การใช้มาตรการสนับสนุนใด ๆ เพื่อบรรเทาผลกระทบจากราคาน้ำมันและอาหารที่สูงขึ้น ควรดำเนินการแบบชั่วคราว เน้นให้ตรงเป้าหมาย และไม่ควรกระทบความยั่งยืนทางการคลัง ขณะที่นโยบายการเงินจำเป็นต้องปรับให้เหมาะสมกับสถานการณ์ รวมทั้งเพิ่มขีดความสามารถด้านอุปทาน (supply-side resilience) ควบคู่ไปด้วย
ที่มาข้อมูล : IMF World Economic Outlook (ต.ค. 2026), IMF Blog
ที่มารูปภาพ : TNN
