


สำหรับเรื่อง ความแตกต่างระหว่างการเติบโตของการส่งออกกับภาคการผลิตน้น ถือเป็นประเด็นที่คณะกรรมการร่วมภาคเอกชน 3 สถาบัน (กกร.) ให้ความสำคัญมาอย่างต่อเนื่องตั้งแต่เดือน มิถุนายน 2025
สรุปข่าว

สำหรับเรื่อง ความแตกต่างระหว่างการเติบโตของการส่งออกกับภาคการผลิตน้น ถือเป็นประเด็นที่คณะกรรมการร่วมภาคเอกชน 3 สถาบัน (กกร.) ให้ความสำคัญมาอย่างต่อเนื่องตั้งแต่เดือน มิถุนายน 2025
โดย กกร. ตั้งข้อสังเกตว่า การส่งออกที่เติบโตสูง ยังไม่สามารถส่งผ่านมาสู่ภาคการผลิต และเศรษฐกิจในประเทศได้อย่างเต็มที่ อีกทั้งยังเน้นย้ำความจำเป็นในการยกระดับข้อมูลอุตสาหกรรมให้สอดคล้องกับโครงสร้างเศรษฐกิจที่เปลี่ยนแปลงไป
ทั้งด้านความครอบคลุม (Coverage) คุณภาพข้อมูล (Quality) และโครงสร้างอุตสาหกรรม (Structure) โดยให้ความสำคัญกับการเชื่อมโยงข้อมูลระหว่างหน่วยงาน (Connect the Dots) เพื่อสะท้อนภาพเศรษฐกิจได้ชัดเจนยิ่งขึ้น
ดังนั้น เมื่อเร็วๆ นี้ สำนักงานเศรษฐกิจอุตสาหกรรม (สศอ.) จึงได้ดำเนินการปรับปรุงดัชนีผลผลิตอุตสาหกรรม (MPI) เบื้องต้นในเดือนกันยายน 2026 เพื่อให้ครอบคลุมกิจกรรมการผลิตใหม่ และสะท้อนโครงสร้างอุตสาหกรรมไทยในปัจจุบันได้อย่างแม่นยำยิ่งขึ้น
โดยการปรับปรุงครั้งนี้ นับเป็นการยกระดับการจัดเก็บ และประมวลผลข้อมูลอุตสาหกรรมครั้งสำคัญ ซึ่งช่วยปลดล็อกข้อจำกัดในการจัดเก็บข้อมูล ที่ภาคเอกชนและกกร. ได้ตั้งข้อสังเกตมาอย่างต่อเนื่องเกี่ยวกับช่องว่างระหว่างการเติบโตของภาคการส่งออกและภาคการผลิต
โดยเพิ่มผลิตภัณฑ์ใหม่ 3 รายการ ได้แก่ เครื่องโน้ตบุ๊กและแล็ปท็อป อุปกรณ์รับ-ส่งสัญญาณแบบออปติคอล (Optical Transceiver) และเครื่องสำรองไฟฟ้าสำหรับหน่วยประมวลผล (UPS) พร้อมทั้งเพิ่มกลุ่มตัวอย่างโรงงานใหม่ 28 แห่ง ครอบคลุมข้อมูล 50 ชุดในกลุ่มวงจรรวม (IC) และชิ้นส่วนอิเล็กทรอนิกส์
ตลอดจนปรับปรุงข้อมูลย้อนหลังตั้งแต่ปี 2024 ซึ่งการปรับปรุงดังกล่าว ส่งผลให้ภาพการเติบโตของภาคการผลิตไทยเปลี่ยนจากหดตัวเป็นขยายตัว
โดยดัชนี MPI ปี 2024 ปรับจากติดลบร้อยละ 0.5 เป็นบวกร้อยละ 0.6 ปี 2025 จากติดลบร้อยละ 0.4 เป็นบวกเพิ่มร้อยละ 3.6 และช่วง 7 เดือนแรกของปี 2026 จากติดลบร้อยละ 0.1 เป็นบวกพิ่มร้อยละ 3.9 ซึ่งข้อมูลชุดใหม่เริ่มแสดงความแตกต่างนับตั้งแต่กลางปี 2024
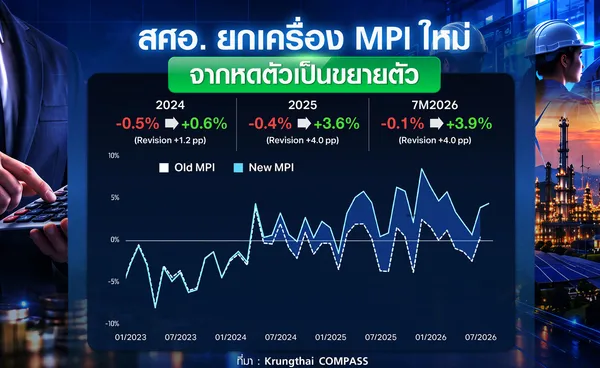
ส่วนเมื่อเมื่อพิจารณาในระดับอุตสาหกรรมย่อย จะพบว่า การปรับเพิ่มส่วนใหญ่มาจากอุปกรณ์รับ-ส่งสัญญาณแบบออปติคอล ซึ่งเป็นผลิตภัณฑ์ใหม่ที่ถูกเพิ่มเข้ามาในกลุ่มอุปกรณ์สื่อสาร (Communication Equipment) โดยมีส่วนทำให้ MPI รวมปรับเพิ่มขึ้นมากถึงร้อยละ 3.61
รองลงมา ได้แก่ อุปกรณ์อิเล็กทรอนิกส์ และคอมพิวเตอร์ ที่ร้อยละ 0.27 และร้อยละ 0.06 ตามลำดับ ส่วนอุตสาหกรรมอื่นๆ รวมกันมีส่วนเพิ่ม MPI เพียง ร้อยละ 0.11 เท่านั้น
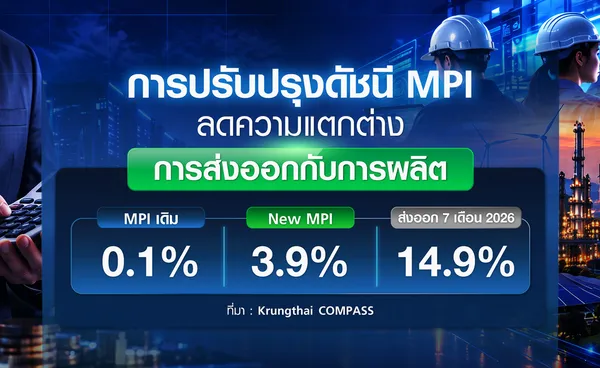
อย่างไรก็ตาม Krungthai COMPASS มองว่า การปรับปรุงดัชนี MPI ครั้งนี้ ช่วยลดความแตกต่างระหว่างการเติบโตของการส่งออกกับภาคการผลิตลงได้บางส่วน
โดยในช่วง 7 เดือนแรกของปี 2026 การส่งออกเติบโต ร้อยละ 14.9 ขณะที่ดัชนี New MPI ขยายตัว ร้อยละ 3.9 เมื่อเทียบกับดัชนีเดิมที่หดตัวร้อยละ 0.1
ซึ่งสะท้อนว่า การปรับปรุงข้อมูลช่วยให้ภาพการผลิตสอดคล้องกับการส่งออกที่มีโครงสร้างเปลี่ยนไปได้ยิ่งขึ้น
และเมื่อพิจารณารายอุตสาหกรรม พบว่า ช่องว่างดังกล่าวลดลงอย่างชัดเจนในกลุ่มคอมพิวเตอร์และอิเล็กทรอนิกส์
New MPI ของกลุ่มดังกล่าวขยายตัว ร้อยละ 44.3 ใกล้เคียงกับการส่งออกที่เติบโต ร้อยละ 51.9 แต่ MPI ของอุตสาหกรรมอื่นยังหดตัว ร้อยละ 0.5 สวนทางกับการส่งออกที่เพิ่มขึ้น ร้อยละ 5.6
โดย MPI ที่มีการปรับปรุงแล้ว สะท้อนภาพ K-shape ของภาคการผลิตชัดเจนกว่าเดิม โดยกลุ่มอิเล็กทรอนิกส์ซึ่งมีน้ำหนักราว ร้อยละ 10 ของ MPI ขยายตัวกว่า 140% จาก ม.ค. 2024 เมื่อเทียบกับ MPI ก่อนการปรับปรุงที่ราวร้อยละ 14
ขณะที่อุตสาหกรรมอื่น ซึ่งคิดเป็นกว่าร้อยละ 90 ของ MPI ยังทรงตัวถึงหดเล็กน้อย (ต่ำกว่าระดับ 100) แม้ปรับปรุง MPI จะช่วยเพิ่มความครอบคลุมของข้อมูลสินค้ากลุ่มอิเล็กทรอนิกส์ แต่ยิ่งแสดงให้เห็นถึงภาคการผลิตที่แยกเป็นสองขั้วชัดขึ้น
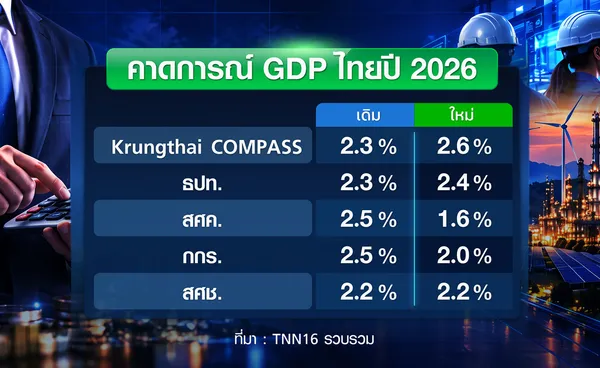
อย่างไรก็ตาม การปรับปรุงดัชนี MPI นี้ อาจส่งผลให้สถาบันการเงินและหน่วยงานเศรษฐกิจชั้นนำได้ประเมิน และปรับประมาณการอัตราการเติบโตของผลิตภัณฑ์มวลรวมในประเทศ (GDP) ของไทยในปี 2569 ใหม่
โดยทาง Krungthai COMPASS ประเมินว่า การปรับปรุงดัชนี MPI ที่สะท้อนกลุ่มเทคโนโลยีและอิเล็กทรอนิกส์ได้ครอบคลุมขึ้น จะช่วยหนุนให้ตัวเลข GDP ปี 2569 ขยับเพิ่มขึ้นราวร้อยละ 0.3
ส่งผลให้เศรษฐกิจไทยมีโอกาสเติบโตเพิ่มขึ้นจากกรอบเดิมที่ ร้อยละ 2.3 ไปแตะระดับ ร้อยละ 2.6 แต่อย่างไรก็ดี ยังคงเน้นย้ำว่าแรงส่งดังกล่าวอาจไม่เต็มเม็ดเต็มหน่วย เนื่องจากโครงสร้างการผลิตพึ่งพาวัตถุดิบและชิ้นส่วนนำเข้า (Import Content) สูง และมีการสร้างมูลค่าเพิ่มภายในประเทศจำกัด
ขณะที่ธนาคารแห่งประเทศไทย (ธปท.) ปัจจุบันประเมินทิศทางเศรษฐกิจไทยปี 2569 สอดคล้องกับกรอบการฟื้นตัวแบบค่อยเป็นค่อยไปที่ระดับราวร้อยละ 2.1 - 2.4
ส่วนสำนักงานเศรษฐกิจการคลัง (สศค.) ประเมินว่าเศรษฐกิจไทยจะเติบโตร้อยละ 2.5 โดยมองว่า แม้ภาคการส่งออกสินค้าอุตสาหกรรมและอิเล็กทรอนิกส์จะขยายตัวได้ดีเยี่ยมตามวัฏจักรเทคโนโลยีโลก
แต่การฟื้นตัวดังกล่าวยังกระจุกตัวอยู่ในบางคลัสเตอร์ ภาครัฐจึงจำเป็นต้องดำเนินนโยบายแบบพุ่งเป้าเพื่อเสริมสร้างความเข้มแข็งให้แก่เศรษฐกิจฐานรากควบคู่กันไป
ส่วนคณะกรรมการร่วมภาคเอกชน 3 สถาบัน (กกร.) มีมุมมองสอดคล้องไปในทิศทางที่ดีขึ้นเเช่นดียวกัน โดยได้ปรับประมาณการกรอบการเติบโตของ GDP ปี 2569 อยู่ที่ร้อยละ 2.1 - 2.5 (ขยับขึ้นจากช่วงก่อนหน้า)
พร้อมทั้งชี้ว่าการส่งออกและการลงทุนในอุตสาหกรรมยุคใหม่ (เช่น Data Center และอิเล็กทรอนิกส์อัจฉริยะ) เป็นเครื่องยนต์หลักพยุงเศรษฐกิจ แต่ยังคงเตือนภัยเรื่องโครงสร้างเศรษฐกิจแบบ K-Shaped ที่อาจทำให้ภาคธุรกิจขนาดกลางและย่อม (SMEs) รวมถึงครัวเรือนรายย่อยยังคงเผชิญความเปราะบาง
ด้าน สภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สภาพัฒน์) คงมุมมองการเติบโตของเศรษฐกิจไทยปี 2569 ภายใต้กรอบค่ากลางประมาณการที่ร้อยละ 2.2 (อยู่ในช่วงร้อยละ 2.0 - 2.5)
โดยยังคงติดตามปัจจัยเสี่ยงรอบด้านอย่างใกล้ชิด ทั้งความขัดแย้งทางภูมิรัฐศาสตร์ มาตรการกีดกันทางการค้าโลก ภาระหนี้ครัวเรือนในประเทศ และความผันผวนของสภาพภูมิอากาศที่อาจส่งผลกระทบต่อภาคการเกษตร
ขณะที่ Goldman Sachs สำนักการเงินระดับโลกประเมินในมุมมองที่เฉพาะเจาะจง มองว่า การปรับปรุงชุดข้อมูลดัชนี MPI ครั้งนี้ มีศักยภาพเพียงพอที่จะช่วยผลักดันให้ตัวเลข GDP ของไทยเฉพาะในช่วงครึ่งแรกของปี 2026 ปรับตัวสูงขึ้นได้ราวร้อยละ 0.5
สะท้อนภาพความร้อนแรงของการส่งออกสินค้าไฮเทคและห่วงโซ่อุปทาน AI ที่เข้ามามีบทบาทต่อเศรษฐกิจไทยมากกว่าที่เคยประเมินไว้
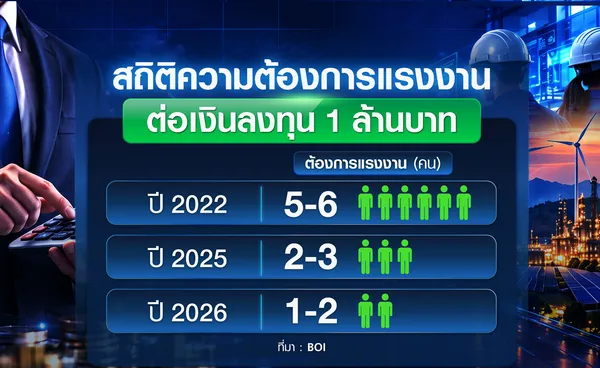
ส่วนโจทย์ท้าทายเชิงโครงสร้าง ซึ่งเป็นประเด็นสำคัญที่ภาครัฐและภาคเอกชนต้องเร่งขับเคลื่อนต่อไปในอนาคต คือ การแก้ไขปัญหาการส่งผ่านผลประโยชน์ทางเศรษฐกิจที่ยังไม่กระจายตัวอย่างทั่วถึง เนื่องจากข้อมูลจากสำนักงานคณะกรรมการส่งเสริมการลงทุน (BOI)
สะท้อนว่า ความต้องการแรงงาน ต่อมูลค่าการออกบัตรส่งเสริมการลงทุน มีแนวโน้มลดลงอย่างต่อเนื่อง จาก 5-6 คนต่อเงินลงทุน 1 ล้านบาทในปี 2565 ลดลงเหลือ 2-3 คนในปี 2568 และแตะระดับ 2-1 คนในครึ่งแรกของปี 2026
นอกจากนี้ กกร. พบว่า ธุรกิจผู้ได้ประโยชน์ส่วนใหญ่เป็นบริษัทต่างชาติ เช่น บริษัทจีน สหรัฐฯ สิงคโปร์ ซึ่งสอดคล้องกับงานศึกษาของ ธปท. ที่ชี้ว่าผู้ส่งออกสินค้า AI-related ส่วนใหญ่เป็นธุรกิจต่างชาติที่มีการกระจุกตัวสูง เพียงร้อยละ 1 กินส่วนแบ่งร้อยละ 82 ของมูลค่าส่งออกทั้งหมด
ซึ่งนับเป็นโจทย์ท้าทายสำคัญของไทย เนื่องจากเม็ดเงินลงทุนใหม่ๆ แม้จะช่วยดันมูลค่าการผลิต และการส่งออกให้สูงขึ้นอย่างรวดเร็ว แต่กลับไม่ได้สร้างตำแหน่งงานรองรับแรงงานไทยในสัดส่วนที่สอดคล้องกันอย่างแท้จริง
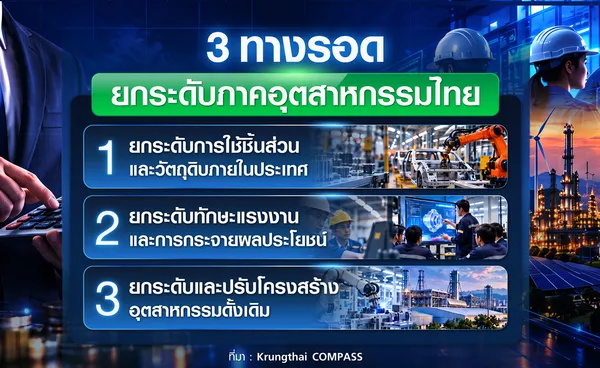
ดังนั้นในช่วงที่อุตสาหกรรมส่วนใหญ่ยังคงเปราะบาง ภาครัฐ และภาคเอกชน จะต้องร่วมกันวางยุทธศาสตร์เชิงรุกเพื่อยกระดับโครงสร้างอุตสาหกรรมไทยในระยะยาว โดยมีแนวทางปฏิบัติสำคัญใน 3 เรื่องหลัก ดังนี้
1.การยกระดับการใช้ชิ้นส่วนและวัตถุดิบภายในประเทศ (Local Content Enhancement) เชื่อมโยง ห่วงโซ่อุปทาน (Supply Chain Linkage) เร่งพัฒนาผู้ผลิตชิ้นส่วนและวัตถุดิบในประเทศ ให้มีมาตรฐานระดับสากล
เพื่อให้สามารถเข้าไปอยู่ในห่วงโซ่อุปทานของกลุ่มอุตสาหกรรมใหม่ เช่น อุปกรณ์รับ-ส่งสัญญาณออปติคอล (Optical Transceiver) วงจรรวม (IC) และฮาร์ดแวร์รองรับระบบ AI
รวมทั้งออกมาตรการจูงใจเชิงนโยบาย (Incentive Structures) ปรับเงื่อนไขการส่งเสริมการลงทุนของ BOI โดยเพิ่มสิทธิประโยชน์ภาษีพิเศษแก่กลุ่มทุนต่างชาติที่เน้นการถ่ายทอดเทคโนโลยี (Technology Transfer) และเลือกใช้ Local Content จากผู้ประกอบการไทยในสัดส่วนที่สูงขึ้น เพื่อเพิ่มมูลค่าเพิ่มภายในประเทศ
2.การยกระดับทักษะแรงงานและการกระจายผลประโยชน์ (Labor Upskilling & Fair Distribution) เร่งรัดโครงการ Upskill & Reskill พัฒนาทักษะแรงงานไทยในวงกว้างให้ตรงตามความต้องการของอุตสาหกรรมเทคโนโลยีขั้นสูง เพื่อรองรับการเปลี่ยนผ่านไปสู่อุตสาหกรรมอัตโนมัติและดิจิทัล
ปรับโครงสร้างค่าตอบแทนแรงงาน ส่งเสริมการปรับเพิ่มผลิตภาพแรงงาน ควบคู่ไปกับการยกระดับอัตราค่าตอบแทนแรงงานต่อมูลค่าการส่งออก ให้สะท้อนการเติบโตของภาคอุตสาหกรรมอย่างแท้จริง และช่วยให้ผลประโยชน์ทางเศรษฐกิจกระจายลงสู่ระบบเศรษฐกิจฐานรากได้ดียิ่งขึ้น
3.การยกระดับและปรับโครงสร้างอุตสาหกรรมดั้งเดิม (Traditional Industry Transformation)
เพิ่มเทคโนโลยีในอุตสาหกรรมเดิมดั้งเดิมซึ่งคิดเป็นสัดส่วนกว่าร้อยละ 90 ของดัชนี MPI และเป็นแหล่งจ้างงานหลักของประเทศ จำเป็นต้องเร่งนำเทคโนโลยี Smart Factory, IoT และระบบอัตโนมัติเข้ามาช่วยลดต้นทุนและเพิ่มประสิทธิภาพ
ปรับเปลี่ยนไปสู่อุตสาหกรรมอนาคต (New Curves) สนับสนุนการเปลี่ยนผ่านของผู้ประกอบการ SME ในกลุ่มอุตสาหกรรมเดิม ให้สามารถปรับเปลี่ยนไลน์การผลิตไปสู่สินค้าที่มีมูลค่าเพิ่มสูงและเป็นมิตรต่อสิ่งแวดล้อม
เช่น อุตสาหกรรม BCG (Bio-Circular-Green) อุปกรณ์การแพทย์ และชิ้นส่วนยานยนต์ไฟฟ้า (EV) เพื่อลดความเหลื่อมล้ำทางเศรษฐกิจแบบ K-Shaped ในภาคการผลิตอย่างยั่งยืน
- กกร.อัพ GDP ปี 69 โต 2.1-2.5% ชี้น้ำท่วมฉุดเศรษฐกิจ รัฐสูญงบเยียวยา 5-6 หมื่นล้าน/ปี
- EV นำเข้าเจอภาษีใหม่ 30% ไทยเปลี่ยนเกม ตลาดขาย สู่ ฐานผลิต
- จีนออกแนวทางกำกับค่ายรถยนต์ตามกฎสากล
- MPI พ.ค. หด 0.8% ไทยช่วยไทยพลัสพยุงอุตฯ ส่งออกโตต่อเนื่อง 23 เดือน
- กกร.มอง "ไทยช่วยไทยพลัส" แค่ประคอง ศก. กำลังซื้อยังวูบ
