


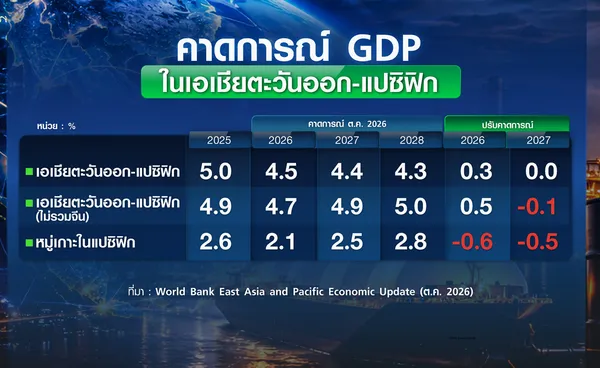
ธนาคารโลก (World Bank) เผยแพร่รายงานแนวโน้มเศรษฐกิจเอเชียตะวันออกและแปซิฟิก (East Asia and Pacific Economic Update) ฉบับล่าสุดเดือนตุลาคม ระบุว่า ภูมิภาคเอเชียตะวันออกและแปซิฟิก (EAP) สามารถรับมือกับความท้าทายได้ดี และการที่ภูมิภาคนี้มีส่วนร่วมในห่วงโซ่คุณค่า (value chain) สำหรับสินค้าเกี่ยวกับปัญญาประดิษฐ์ (AI) ที่กำลังบูมทำให้มีส่วนหนุนกิจกรรมทางเศรษฐกิจในภูมิภาค แม้ปัจจัยขับเคลื่อนด้านอื่น ๆ จะแผ่วลง โดยในปี 2026 คาดว่าการขยายตัวของ GDP ในเอเชียตะวันออกและแปซิฟิกจะอยู่ที่ร้อยละ 4.5 เพิ่มขึ้นจากร้อยละ 4.2 ที่คาดไว้เมื่อเดือนเมษายน แต่ชะลอตัวลงจากปี 2025 ที่โตร้อยละ 5.0 และสำหรับปี 2027 คาดว่าจะขยายตัวที่ร้อยละ 4.4 เท่ากับที่เคยคาดการณ์ไว้ การปรับเพิ่มคาดการณ์ GDP ในภูมิภาคนี้มีปัจจัยหลักมาจากความแข็งแกร่งด้านการลงทุนและการส่งออกสินค้าด้านเทคโนโลยีของประเทศที่มีส่วนร่วมในห่วงโซ่คุณค่า AI ท่ามกลางแรงหนุนจากอัตราดอกเบี้ยที่ต่ำและสภาพคล่องที่มีมากมาย
รายงานประเมินว่า อัตราการเติบโตของ GDP ในภูมิภาคนี้น่าจะอยู่ที่เฉลี่ยร้อยละ 4.4 ในระหว่างปี 2026–2028 แต่การพึ่งพากระแสเฟื่องฟูของ AI มากเกินไปก็อาจทำให้ภูมิภาคนี้เผชิญความเสี่ยงเช่นกัน หากการใช้จ่ายด้าน AI ทั่วโลกชะลอตัวลงหรือพลิกกลับเป็นติดลบ ซึ่งจะส่งผลต่อกิจกรรมทางเศรษฐกิจ ท่ามกลางปัจจัยเสี่ยงต่าง ๆ ที่รุมเร้า อาทิ ราคาพลังงานที่ยังอยู่ในระดับสูงเป็นเวลานาน รวมถึงแรงกดดันทางการเงิน หรือความเสียหายจากปรากฏการณ์เอลนีโญในระดับรุนแรง เพราะหากพิจารณาตัวเลขเศรษฐกิจโดยไม่นับรวมสินค้าที่เกี่ยวข้องกับ AI หลายเขตเศรษฐกิจมีการเติบโตของ GDP ในระดับที่ต่ำหรือหดตัว
หลายประเทศในภูมิภาคนี้ อาทิ จีน มาเลเซีย ฟิลิปปินส์ ไทย และเวียดนาม ต่างได้รับประโยชน์จากการมีบทบาทในห่วงโซ่คุณค่าสินค้าที่เกี่ยวข้องกับ AI ซึ่งความแข็งแกร่งด้านการลงทุนและการส่งออกเกี่ยวกับ AI ช่วยพยุงเศรษฐกิจท่ามกลางการชะลอตัวลงในภาคส่วนอื่น ๆ แต่ละเขตเศรษฐกิจในภูมิภาคนี้มีอัตราการขยายตัวของ GDP ที่แตกต่างกันไป
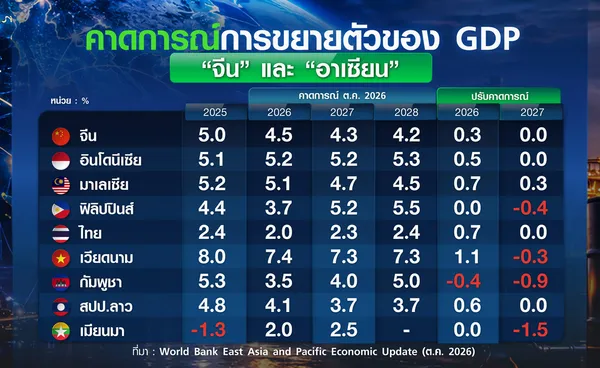
กรณีของ “จีน” คาดว่าปีนี้จะขยายตัวที่ระดับร้อยละ 4.5 แผ่วลงจากปี 2025 ที่โตร้อยละ 5.0 และมีแนวโน้มชะลอตัวต่อในปี 2027-2028 เนื่องจากการบริโภคในประเทศยังคงซบเซา ส่วนหนึ่งเป็นผลจากมาตรการอุดหนุนสินค้าอุปโภคบริโภคของภาครัฐที่สิ้นสุดลง การบริโภคที่อ่อนแอทำให้ภาคธุรกิจไม่สามารถผลักภาระต้นทุนที่สูงขึ้นไปสู่ผู้บริโภคได้อย่างเต็มที่ ขณะที่ส่วนต่างกำไรของภาคธุรกิจลดลง การลงทุนก็ชะลอตัวลงเช่นกัน
เมื่อพิจารณาในส่วนของอาเซียน “เวียดนาม” เป็นประเทศที่มีการปรับเพิ่มตัวเลขคาดการณ์ GDP มากที่สุด โดยปรับขึ้นถึงร้อยละ 1.1 อยู่ที่ระดับร้อยละ 7.4 ในปีนี้ แม้จะชะลอลงจากปี 2025 ที่โตร้อยละ 8.0 แต่ก็ถือว่าการเติบโตทางเศรษฐกิจแข็งแกร่งสุดในภูมิภาคอาเซียน เนื่องจากภาคการผลิต การส่งออก และการลงทุนภาครัฐเป็นปัจจัยหนุน โดยการส่งออกสินค้าในเดือนสิงหาคมเพิ่มขึ้นถึงร้อยละ 22 เมื่อเทียบช่วงเดียวกันของปีที่แล้ว โดยเฉพาะสินค้าอิเล็กทรอนิกส์และเครื่องจักร ส่วนการลงทุนโดยตรงจากต่างประเทศ (FDI) ก็พุ่งแตะระดับสูงสุดในรอบ 5 ปีในช่วงครึ่งแรกของปีนี้
นอกเหนือจากเวียดนาม หลายประเทศในอาเซียนก็ได้รับการปรับเพิ่มคาดการณ์ GDP ในปีนี้ ทั้งอินโดนีเซียที่มีแนวโน้มขยายตัวร้อยละ 5.2 จากเดิมคาดไว้ที่ร้อยละ 4.7 มาเลเซียก็น่าจะโตที่ร้อยละ 5.1 ขยับขึ้นจากเดิมคาดไว้ที่ร้อยละ 4.4 รวมถึงไทยที่คาดว่าจะโตเพิ่มเป็นร้อยละ 2.0 จากเดิมคาดไว้ที่ร้อยละ 1.3 และ สปป.ลาวที่คาดว่าจะโตร้อยละ 4.1 จากเดิมคาดไว้ที่ร้อยละ 3.5 ขณะที่คงคาดการณ์ฟิลิปปินส์และเมียนมา แต่ปรับลดคาดการณ์กัมพูชาจะโตที่ร้อยละ 3.5 จากเดิมคาดไว้ที่ร้อยละ 3.9
สรุปข่าว

ธนาคารโลก (World Bank) เผยแพร่รายงานแนวโน้มเศรษฐกิจเอเชียตะวันออกและแปซิฟิก (East Asia and Pacific Economic Update) ฉบับล่าสุดเดือนตุลาคม ระบุว่า ภูมิภาคเอเชียตะวันออกและแปซิฟิก (EAP) สามารถรับมือกับความท้าทายได้ดี และการที่ภูมิภาคนี้มีส่วนร่วมในห่วงโซ่คุณค่า (value chain) สำหรับสินค้าเกี่ยวกับปัญญาประดิษฐ์ (AI) ที่กำลังบูมทำให้มีส่วนหนุนกิจกรรมทางเศรษฐกิจในภูมิภาค แม้ปัจจัยขับเคลื่อนด้านอื่น ๆ จะแผ่วลง โดยในปี 2026 คาดว่าการขยายตัวของ GDP ในเอเชียตะวันออกและแปซิฟิกจะอยู่ที่ร้อยละ 4.5 เพิ่มขึ้นจากร้อยละ 4.2 ที่คาดไว้เมื่อเดือนเมษายน แต่ชะลอตัวลงจากปี 2025 ที่โตร้อยละ 5.0 และสำหรับปี 2027 คาดว่าจะขยายตัวที่ร้อยละ 4.4 เท่ากับที่เคยคาดการณ์ไว้ การปรับเพิ่มคาดการณ์ GDP ในภูมิภาคนี้มีปัจจัยหลักมาจากความแข็งแกร่งด้านการลงทุนและการส่งออกสินค้าด้านเทคโนโลยีของประเทศที่มีส่วนร่วมในห่วงโซ่คุณค่า AI ท่ามกลางแรงหนุนจากอัตราดอกเบี้ยที่ต่ำและสภาพคล่องที่มีมากมาย
รายงานประเมินว่า อัตราการเติบโตของ GDP ในภูมิภาคนี้น่าจะอยู่ที่เฉลี่ยร้อยละ 4.4 ในระหว่างปี 2026–2028 แต่การพึ่งพากระแสเฟื่องฟูของ AI มากเกินไปก็อาจทำให้ภูมิภาคนี้เผชิญความเสี่ยงเช่นกัน หากการใช้จ่ายด้าน AI ทั่วโลกชะลอตัวลงหรือพลิกกลับเป็นติดลบ ซึ่งจะส่งผลต่อกิจกรรมทางเศรษฐกิจ ท่ามกลางปัจจัยเสี่ยงต่าง ๆ ที่รุมเร้า อาทิ ราคาพลังงานที่ยังอยู่ในระดับสูงเป็นเวลานาน รวมถึงแรงกดดันทางการเงิน หรือความเสียหายจากปรากฏการณ์เอลนีโญในระดับรุนแรง เพราะหากพิจารณาตัวเลขเศรษฐกิจโดยไม่นับรวมสินค้าที่เกี่ยวข้องกับ AI หลายเขตเศรษฐกิจมีการเติบโตของ GDP ในระดับที่ต่ำหรือหดตัว
หลายประเทศในภูมิภาคนี้ อาทิ จีน มาเลเซีย ฟิลิปปินส์ ไทย และเวียดนาม ต่างได้รับประโยชน์จากการมีบทบาทในห่วงโซ่คุณค่าสินค้าที่เกี่ยวข้องกับ AI ซึ่งความแข็งแกร่งด้านการลงทุนและการส่งออกเกี่ยวกับ AI ช่วยพยุงเศรษฐกิจท่ามกลางการชะลอตัวลงในภาคส่วนอื่น ๆ แต่ละเขตเศรษฐกิจในภูมิภาคนี้มีอัตราการขยายตัวของ GDP ที่แตกต่างกันไป
กรณีของ “จีน” คาดว่าปีนี้จะขยายตัวที่ระดับร้อยละ 4.5 แผ่วลงจากปี 2025 ที่โตร้อยละ 5.0 และมีแนวโน้มชะลอตัวต่อในปี 2027-2028 เนื่องจากการบริโภคในประเทศยังคงซบเซา ส่วนหนึ่งเป็นผลจากมาตรการอุดหนุนสินค้าอุปโภคบริโภคของภาครัฐที่สิ้นสุดลง การบริโภคที่อ่อนแอทำให้ภาคธุรกิจไม่สามารถผลักภาระต้นทุนที่สูงขึ้นไปสู่ผู้บริโภคได้อย่างเต็มที่ ขณะที่ส่วนต่างกำไรของภาคธุรกิจลดลง การลงทุนก็ชะลอตัวลงเช่นกัน
เมื่อพิจารณาในส่วนของอาเซียน “เวียดนาม” เป็นประเทศที่มีการปรับเพิ่มตัวเลขคาดการณ์ GDP มากที่สุด โดยปรับขึ้นถึงร้อยละ 1.1 อยู่ที่ระดับร้อยละ 7.4 ในปีนี้ แม้จะชะลอลงจากปี 2025 ที่โตร้อยละ 8.0 แต่ก็ถือว่าการเติบโตทางเศรษฐกิจแข็งแกร่งสุดในภูมิภาคอาเซียน เนื่องจากภาคการผลิต การส่งออก และการลงทุนภาครัฐเป็นปัจจัยหนุน โดยการส่งออกสินค้าในเดือนสิงหาคมเพิ่มขึ้นถึงร้อยละ 22 เมื่อเทียบช่วงเดียวกันของปีที่แล้ว โดยเฉพาะสินค้าอิเล็กทรอนิกส์และเครื่องจักร ส่วนการลงทุนโดยตรงจากต่างประเทศ (FDI) ก็พุ่งแตะระดับสูงสุดในรอบ 5 ปีในช่วงครึ่งแรกของปีนี้
นอกเหนือจากเวียดนาม หลายประเทศในอาเซียนก็ได้รับการปรับเพิ่มคาดการณ์ GDP ในปีนี้ ทั้งอินโดนีเซียที่มีแนวโน้มขยายตัวร้อยละ 5.2 จากเดิมคาดไว้ที่ร้อยละ 4.7 มาเลเซียก็น่าจะโตที่ร้อยละ 5.1 ขยับขึ้นจากเดิมคาดไว้ที่ร้อยละ 4.4 รวมถึงไทยที่คาดว่าจะโตเพิ่มเป็นร้อยละ 2.0 จากเดิมคาดไว้ที่ร้อยละ 1.3 และ สปป.ลาวที่คาดว่าจะโตร้อยละ 4.1 จากเดิมคาดไว้ที่ร้อยละ 3.5 ขณะที่คงคาดการณ์ฟิลิปปินส์และเมียนมา แต่ปรับลดคาดการณ์กัมพูชาจะโตที่ร้อยละ 3.5 จากเดิมคาดไว้ที่ร้อยละ 3.9
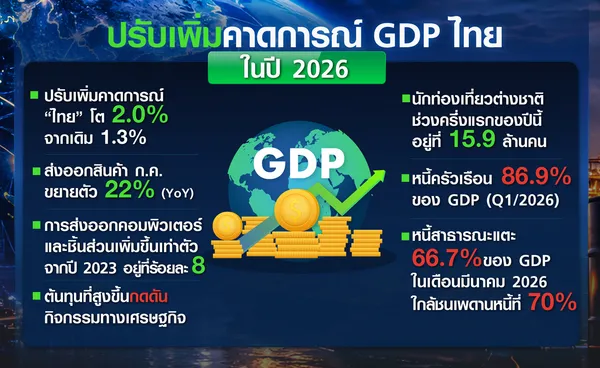
ในส่วนของไทย ธนาคารโลกปรับเพิ่มคาดการณ์ GDP ในปีนี้อยู่ที่ร้อยละ 2.0 และจะเพิ่มเป็นร้อยละ 2.3 ในปี 2027 ต่อด้วยร้อยละ 2.4 ในปี 2028 การเติบโตดังกล่าวได้แรงหนุนจากมาตรการภาครัฐ การลงทุนภาคเอกชน และการส่งออกสินค้าที่แข็งแกร่ง ทั้งนี้ การบริโภคในประเทศปรับตัวขึ้นในเดือนมิถุนายน อานิสงส์จากมาตรการ “ไทยช่วยไทย พลัส” สำหรับการส่งออกสินค้าในเดือนกรกฎาคมเพิ่มขึ้นเกือบร้อยละ 22 เมื่อเทียบรายปี โดยสัดส่วนการส่งออกคอมพิวเตอร์และชิ้นส่วนเพิ่มขึ้นเท่าตัวจากปี 2023 อยู่ที่ร้อยละ 8 แต่การส่งออกที่แข็งแกร่งไม่ได้ส่งผลให้ภาคการผลิตฟื้นตัวในวงกว้าง โดยภาพรวมการผลิตภาคอุตสาหกรรมปรับตัวลดลงติดต่อกันเป็นเวลา 3 เดือน และหดตัวร้อยละ 3.1 ในเดือนมิถุนายน นอกจากนี้ ต้นทุนที่สูงขึ้นยังเป็นปัจจัยกดดันกิจกรรมทางเศรษฐกิจ
อัตราเงินเฟ้อทั่วไปก็ขยับขึ้นเนื่องจากราคาน้ำมันที่สูงขึ้นส่งผลกระทบต่อราคาสินค้าในประเทศ ด้านการท่องเที่ยวก็ชะลอตัวลง โดยจำนวนนักท่องเที่ยวที่เดินทางเยือนไทยในช่วงครึ่งแรกของปีอยู่ที่ 15.9 ล้านคน ซึ่งต่ำกว่าช่วงเวลาเดียวกันของปี 2025 ราวร้อยละ 4.9 ขณะที่ไทยยังเผชิญปัญหาหนี้ที่เพิ่มขึ้นอย่างต่อเนื่อง โดยหนี้ครัวเรือนแตะที่ร้อยละ 86.9 ของ GDP ในไตรมาสแรกของปี 2026 ซึ่งสูงกว่าค่าเฉลี่ยของภูมิภาค ส่วนหนี้สาธารณะแตะร้อยละ 66.7 ของ GDP ในเดือนมีนาคมปีนี้ ใกล้ชนเพดานหนี้ที่กฎหมายกำหนดไว้ที่ร้อยละ 70 ขณะที่การขาดดุลงบประมาณในช่วง 9 เดือนแรกของปีงบประมาณ 2026 ก็เพิ่มขึ้น
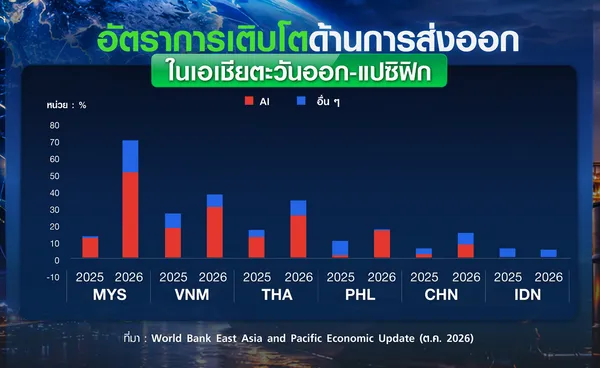
รายงานฉบับนี้สะท้อนว่า ภูมิภาคเอเชียตะวันออกและแปซิฟิกพึ่งพาการผลิตและการส่งออกสินค้าที่เกี่ยวข้องกับ AI อย่างมาก ซึ่งสร้างทั้งประโยชน์และกลายเป็นความเสี่ยงเช่นกัน โดยประเทศส่วนใหญ่ของภูมิภาคมีสัดส่วนการส่งออกสินค้าเกี่ยวกับ AI มากกว่าครึ่งหนึ่งของการส่งออกทั้งหมด และในบางประเทศ อาทิ มาเลเซีย ฟิลิปปินส์ ไทย และเวียดนาม มีสัดส่วนสูงกว่าร้อยละ 70 จากข้อมูลพบว่า จีน อินโดนีเซีย มาเลเซีย ฟิลิปปินส์ ไทย และเวียดนาม ส่งออกสินค้าที่เกี่ยวกับ AI คิดเป็นมูลค่ารวม 1.4 ล้านล้านดอลลาร์ ในช่วง 12 เดือน นับถึงเดือนเมษายนปีนี้ สินค้าส่วนใหญ่ถูกส่งออกไปยังสหรัฐฯ ซึ่งนำเข้าสินค้าเกี่ยวกับ AI คิดเป็นมูลค่า 7.39 แสนล้านดอลลาร์ ในช่วงเวลาดังกล่าว และ 1 ใน 3 ของการนำเข้าทั้งหมดมาจากภูมิภาคเอเชียตะวันออกและแปซิฟิก หมายความว่า หากเกิดการชะลอตัวเกี่ยวกับกระแส AI ทั่วโลก ก็ย่อมส่งผลกระทบอย่างมีนัยสำคัญต่อภูมิภาคนี้
ปัจจุบัน ภูมิภาคเอเชียตะวันออกและแปซิฟิกใช้งาน AI มากขึ้น ทั้งในระดับบุคคลและองค์กรธุรกิจ แม้ว่าระดับการใช้งานจะยังน้อยกว่ากลุ่มประเทศพัฒนาแล้วก็ตาม การนำเทคโนโลยี AI ที่มีอยู่แล้วมาประยุกต์ใช้ให้เหมาะสม มีความสำคัญในการเก็บเกี่ยวประโยชน์จาก AI ในระยะสั้น ขณะที่ภาครัฐมีบทบาทสำคัญในฐานะผู้สนับสนุน ผู้ใช้งาน และผู้กำกับดูแลด้าน AI การพัฒนาโครงสร้างพื้นฐานที่เอื้อต่อสภาพแวดล้อมทางธุรกิจ รวมถึงการมีแรงงานที่มีทักษะ จะช่วยสร้างผลประโยชน์ได้มากขึ้น
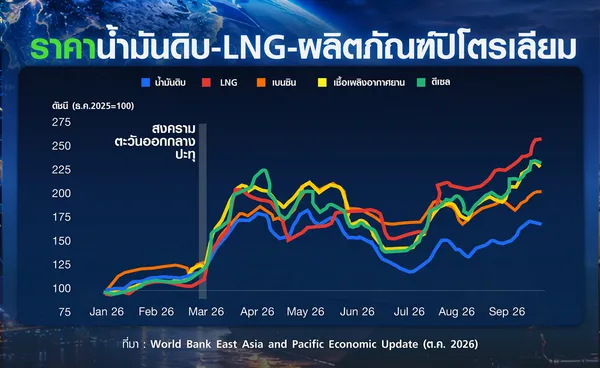
ขณะที่ภูมิภาคนี้เผชิญความเสี่ยงจากวิกฤตพลังงานที่เป็นผลจากความขัดแย้งด้านภูมิรัฐศาสตร์ การจะปกป้องเศรษฐกิจท่ามกลางราคาพลังงานที่พุ่งสูงไม่สามารถทำได้อย่างยั่งยืน โดยเฉพาะในประเทศที่มีสถานการณ์คลังตึงตัว ที่ผ่านมา ภูมิภาคเอเชียตะวันออกมีมาตรการรับมือเรื่องนี้เข้มข้นกว่าภูมิภาคอื่น ส่วนใหญ่เน้นไปที่การอุดหนุนราคาพลังงานเป็นหลัก แต่การที่ราคาพลังงานกลับมาพุ่งสูงขึ้นอาจสร้างความเสียหายต่อกิจกรรมทางเศรษฐกิจมากกว่าที่คาดการณ์ไว้ในตอนแรก ยิ่งเมื่อผลกระทบเชิงลบจากภาวะเงินเฟ้อที่สูงขึ้นและภาวะทางการเงินตึงตัวมากขึ้น
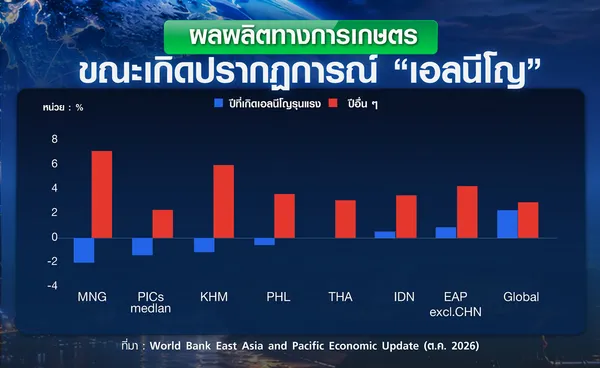
นอกจากนี้ มีความเป็นไปได้สูงมากที่จะเกิดปรากฏการณ์เอลนีโญระดับรุนแรงในปลายปีนี้ ซึ่งในอดีตปรากฏการณ์เอลนีโญที่รุนแรงมักก่อให้เกิดคลื่นความร้อนจัด ภัยแล้ง น้ำท่วม และความเสียหายต่อผลผลิตทางการเกษตร ความเสียหายจากปรากฏการณ์เอลนีโญที่รุนแรงอาจส่งผลกระทบอย่างหนักต่อประชากรกลุ่มยากจนและเปราะบาง โดยเฉพาะการเสี่ยงต่อความไม่มั่นคงทางอาหาร ขณะที่รัฐบาลบางประเทศอาจมีข้อจำกัดในเรื่องงบประมาณที่จะดูแลคนกลุ่มนี้ ภูมิภาคเอเชียตะวันออกและแปซิฟิกมีความเสี่ยงสูงต่อภัยธรรมชาติ โดยอาหารคิดเป็นสัดส่วนมากกว่าร้อยละ 30 ของตะกร้าเงินเฟ้อ และแรงงานเกือบ1 ใน 4 อยู่ในภาคเกษตรกรรม ภูมิภาคนี้เป็นทั้งผู้ผลิตและผู้บริโภคข้าวรายใหญ่ที่สุดของโลก ซึ่งผลผลิตข้าวเพียงร้อยละ 10 ที่มีการซื้อขายในตลาดโลก และการส่งออกกระจุกตัวอยู่กับผู้ผลิตรายใหญ่เพียงไม่กี่ราย หมายความว่า การหยุดชะงักด้านการผลิตแม้เพียงเล็กน้อยอาจส่งผลให้ราคาข้าวพุ่งสูงขึ้นอย่างรวดเร็ว และส่งผลกระทบข้ามพรมแดนไปยังประเทศต่าง ๆ
- งงทั้งประเทศ! “เอลนีโญ” ควรแล้ง แต่ไทยกลับน้ำท่วม เพราะอะไร?”
- “เอลนีโญ” เดือด จ่อซ้ำวิกฤตอาหารโลก กาแฟ-ช็อกโกแลตโดนเต็มๆ
- AI เติบโตก้าวกระโดดแต่ “แรงงานหญิงถูกทิ้ง ?” ความเป็นจริงที่สวนทางกับคำสัญญา
- “เวียดนาม” ขยายเวลาหั่นภาษีเชื้อเพลิงถึงสิ้นปี
- สรุปเสวนา AI ของ 3 เจ้าพ่อเทคโนโลยี NVIDEA-SpaceX-Anthropic
ที่มาข้อมูล : World Bank East Asia and Pacific Economic Update (ต.ค. 2026)
ที่มารูปภาพ : TNN
