


ประเทศไทยถือว่ามีอัตราเงินเฟ้อค่อนข้างต่ำเมื่อเทียบกลับต่างประเทศ อยู่ที่ประมาณร้อยละ 2-3 แต่หลายคนอาจสงสัยอยู่ลึก ๆ ว่า แล้วทำไมค่าใช้จ่ายในชีวิตประจำวันถึงรู้สึกแพงกว่านั้นมาก คำตอบส่วนหนึ่งอยู่ที่ตัวเลขเงินเฟ้อที่กระทรวงพาณิชย์ประกาศทุกเดือนเป็น “ค่าเฉลี่ย” ของคนทั้งประเทศ ซึ่งอาจซ่อนความแตกต่างของผู้คนจำนวนมากไว้ภายใต้ตัวเลขเพียงตัวเดียว
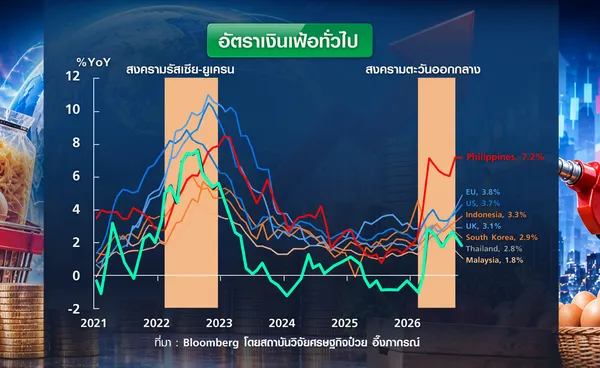
ความแตกต่างนี้ยิ่งชัดเจนในช่วงที่ค่าครองชีพพุ่งสูง ในช่วงไม่กี่ปีที่ผ่านมา เศรษฐกิจไทยเผชิญเงินเฟ้อเร่งตัวถึงสองระลอก ครั้งแรกในปี 2022 เมื่อสงครามระหว่างรัสเซียกับยูเครนปะทุขึ้นในช่วงที่เศรษฐกิจโลกกำลังฟื้นตัวจากวิกฤต COVID-19 เงินเฟ้อไทยในช่วงนั้นสูงขึ้นกว่าร้อยละ 7.9 ครั้งล่าสุดเกิดขึ้นท่ามกลางความขัดแย้งในตะวันออกกลางระหว่างสหรัฐฯ กับอิหร่าน ทำให้เงินเฟ้อไทยเร่งขึ้นจากระดับติดลบมาอยู่ที่ร้อยละ 2.9 ในเดือนเมษายน 2026 และล่าสุดเพิ่มขึ้นมาอยู่ที่ร้อยละ 3.9 ในเดือนตุลาคม 2026 สูงสุดในรอบ 45 เดือน
ทั้งสองเหตุการณ์กระทบค่าครองชีพของครัวเรือนโดยตรง แต่ภายใต้ตัวเลขเงินเฟ้อเดียวกัน ครัวเรือนแต่ละกลุ่มกลับเผชิญ “เงินเฟ้อคนละแบบ” ดังนั้นเพื่อตอบโจทย์ดังกล่าว สถาบันวิจัยเศรษฐกิจป๋วย อึ๊งภากรณ์จึงทำวิจัยหัวข้อ "ความเหลื่อมล้ำในวิกฤตค่าครองชีพ: เมื่อเงินเฟ้อของเราไม่เท่ากัน" โดยใช้ข้อมูลค่าใช้จ่ายของครัวเรือนและข้อมูลราคาสินค้ารายรายการจากซูเปอร์มาร์เก็ตออนไลน์ เพื่อชี้ให้เห็นว่าวิกฤตค่าครองชีพครั้งเดียวกันสร้างภาระให้แต่ละครัวเรือนไม่เท่ากัน
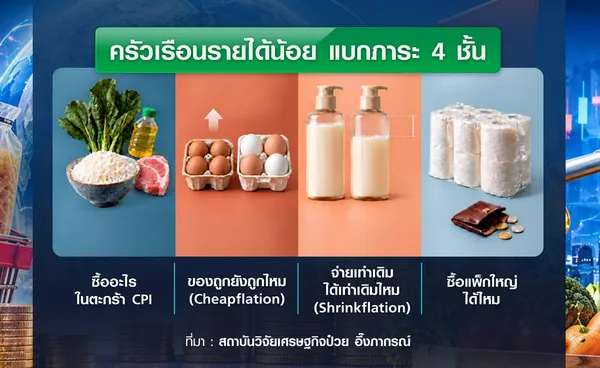
นายทศพล อภัยทาน ผู้อำนวยการวิจัย สถาบันวิจัยเศรษฐกิจป๋วย อึ๊งภากรณ์ เปิดเผยผลการศึกษาพบว่า “ครัวเรือนรายได้น้อย” มักเผชิญเงินเฟ้อสูงกว่าที่ตัวเลขเฉลี่ยสะท้อนออกมา โดยภาระที่หนักกว่าของครัวเรือนรายได้น้อยมาจาก 4 ปัจจัยที่ซ้อนกันอยู่ ตั้งแต่ชั้นแรกตะกร้าสินค้า ครัวเรือนรายได้น้อยใช้จ่ายด้านอาหารเป็นสัดส่วนสูง ขณะที่ราคาอาหารเพิ่มขึ้นต่อเนื่อง
ชั้นที่สองคือราคาบนชั้นวาง เมื่อเทียบสินค้าชนิดเดียวกัน สินค้ารุ่นราคาถูกมักมีราคาเร่งขึ้นมากกว่าในยามเงินเฟ้อสูง (cheapflation) และในปรากฏการณ์นั้นแฝงไปด้วยชั้นที่สามคือขนาดสินค้า ผู้ผลิตปรับลดขนาดโดยไม่ลดราคาตาม ทำให้ราคาต่อหน่วยสูงขึ้น (shrinkflation) และชั้นที่สี่คือกันชนทางการเงินที่บาง ทำให้ครัวเรือนรายได้น้อยปรับตัวได้จำกัด เช่น ไม่สามารถซื้อแพ็กใหญ่ที่มีราคาต่อหน่วยถูกกว่าได้ โดยแต่ละปัจจัยที่ทับซ้อนกันมีรายละเอียดดังนี้
สรุปข่าว

ประเทศไทยถือว่ามีอัตราเงินเฟ้อค่อนข้างต่ำเมื่อเทียบกลับต่างประเทศ อยู่ที่ประมาณร้อยละ 2-3 แต่หลายคนอาจสงสัยอยู่ลึก ๆ ว่า แล้วทำไมค่าใช้จ่ายในชีวิตประจำวันถึงรู้สึกแพงกว่านั้นมาก คำตอบส่วนหนึ่งอยู่ที่ตัวเลขเงินเฟ้อที่กระทรวงพาณิชย์ประกาศทุกเดือนเป็น “ค่าเฉลี่ย” ของคนทั้งประเทศ ซึ่งอาจซ่อนความแตกต่างของผู้คนจำนวนมากไว้ภายใต้ตัวเลขเพียงตัวเดียว
ความแตกต่างนี้ยิ่งชัดเจนในช่วงที่ค่าครองชีพพุ่งสูง ในช่วงไม่กี่ปีที่ผ่านมา เศรษฐกิจไทยเผชิญเงินเฟ้อเร่งตัวถึงสองระลอก ครั้งแรกในปี 2022 เมื่อสงครามระหว่างรัสเซียกับยูเครนปะทุขึ้นในช่วงที่เศรษฐกิจโลกกำลังฟื้นตัวจากวิกฤต COVID-19 เงินเฟ้อไทยในช่วงนั้นสูงขึ้นกว่าร้อยละ 7.9 ครั้งล่าสุดเกิดขึ้นท่ามกลางความขัดแย้งในตะวันออกกลางระหว่างสหรัฐฯ กับอิหร่าน ทำให้เงินเฟ้อไทยเร่งขึ้นจากระดับติดลบมาอยู่ที่ร้อยละ 2.9 ในเดือนเมษายน 2026 และล่าสุดเพิ่มขึ้นมาอยู่ที่ร้อยละ 3.9 ในเดือนตุลาคม 2026 สูงสุดในรอบ 45 เดือน
ทั้งสองเหตุการณ์กระทบค่าครองชีพของครัวเรือนโดยตรง แต่ภายใต้ตัวเลขเงินเฟ้อเดียวกัน ครัวเรือนแต่ละกลุ่มกลับเผชิญ “เงินเฟ้อคนละแบบ” ดังนั้นเพื่อตอบโจทย์ดังกล่าว สถาบันวิจัยเศรษฐกิจป๋วย อึ๊งภากรณ์จึงทำวิจัยหัวข้อ "ความเหลื่อมล้ำในวิกฤตค่าครองชีพ: เมื่อเงินเฟ้อของเราไม่เท่ากัน" โดยใช้ข้อมูลค่าใช้จ่ายของครัวเรือนและข้อมูลราคาสินค้ารายรายการจากซูเปอร์มาร์เก็ตออนไลน์ เพื่อชี้ให้เห็นว่าวิกฤตค่าครองชีพครั้งเดียวกันสร้างภาระให้แต่ละครัวเรือนไม่เท่ากัน
นายทศพล อภัยทาน ผู้อำนวยการวิจัย สถาบันวิจัยเศรษฐกิจป๋วย อึ๊งภากรณ์ เปิดเผยผลการศึกษาพบว่า “ครัวเรือนรายได้น้อย” มักเผชิญเงินเฟ้อสูงกว่าที่ตัวเลขเฉลี่ยสะท้อนออกมา โดยภาระที่หนักกว่าของครัวเรือนรายได้น้อยมาจาก 4 ปัจจัยที่ซ้อนกันอยู่ ตั้งแต่ชั้นแรกตะกร้าสินค้า ครัวเรือนรายได้น้อยใช้จ่ายด้านอาหารเป็นสัดส่วนสูง ขณะที่ราคาอาหารเพิ่มขึ้นต่อเนื่อง
ชั้นที่สองคือราคาบนชั้นวาง เมื่อเทียบสินค้าชนิดเดียวกัน สินค้ารุ่นราคาถูกมักมีราคาเร่งขึ้นมากกว่าในยามเงินเฟ้อสูง (cheapflation) และในปรากฏการณ์นั้นแฝงไปด้วยชั้นที่สามคือขนาดสินค้า ผู้ผลิตปรับลดขนาดโดยไม่ลดราคาตาม ทำให้ราคาต่อหน่วยสูงขึ้น (shrinkflation) และชั้นที่สี่คือกันชนทางการเงินที่บาง ทำให้ครัวเรือนรายได้น้อยปรับตัวได้จำกัด เช่น ไม่สามารถซื้อแพ็กใหญ่ที่มีราคาต่อหน่วยถูกกว่าได้ โดยแต่ละปัจจัยที่ทับซ้อนกันมีรายละเอียดดังนี้
1. ค่าใช้จ่ายด้านอาหาร กดดันค่าครองชีพครัวเรือนรายได้น้อย
ปัจจัยแรกที่ทำให้ครัวเรือนเผชิญค่าครองชีพแตกต่างกันคือโครงสร้างค่าใช้จ่าย จากข้อมูลการสำรวจภาวะเศรษฐกิจและสังคมของครัวเรือน (SES) ปี 2025 ชี้ว่า ครัวเรือนรายได้น้อยใช้จ่ายด้านอาหารคิดเป็นสัดส่วนถึงร้อยละ 44 ของรายจ่ายทั้งหมด เทียบกับเพียงร้อยละ 31 ในครัวเรือนรายได้สูง
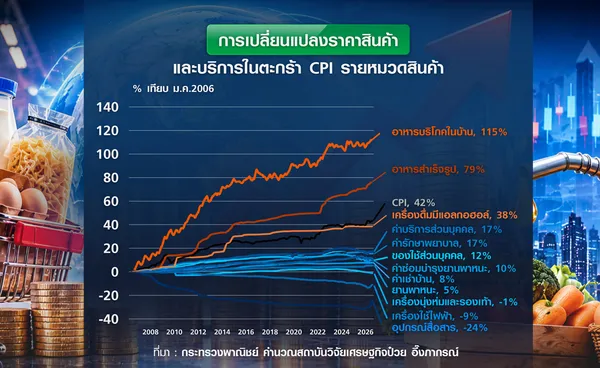
ปัญหาคือ ในช่วงยี่สิบปีที่ผ่านมาพบว่า ราคาอาหารเพิ่มขึ้นเร็วกว่าระดับราคาสินค้าและบริการอื่น ๆ อย่างมาก ขณะที่ดัชนีราคาผู้บริโภคโดยรวมเพิ่มขึ้นราวร้อยละ 42 แต่ราคาวัตถุดิบอาหารและอาหารปรุงสำเร็จกลับเพิ่มขึ้นถึงร้อยละ 115 และร้อยละ 79 ตามลำดับ กล่าวอีกนัยหนึ่ง ครัวเรือนรายได้น้อยต้องแบกรับภาระค่าใช้จ่ายของหมวดสินค้าที่ราคาขึ้นมากที่สุดในช่วงที่ผ่านมา
ขณะที่สินค้าหมวดของใช้คงทน เครื่องใช้ไฟฟ้า หรืออุปกรณ์สื่อสาร ซึ่งผู้มีรายได้สูงมีสัดส่วนการซื้อมากกว่า กลับมีแนวโน้มราคาลดลงหรือเพิ่มขึ้นช้าลง
2. ของยิ่งถูก เงินเฟ้อยิ่งเร่งขึ้น (สินค้าราคาถูกกลับขึ้นราคาแรงกว่าสินค้าราคาแพง)
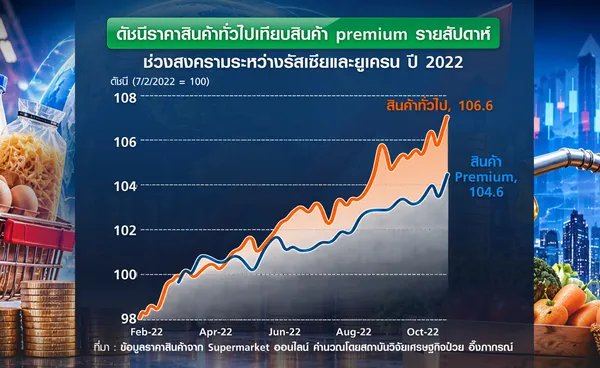
หลายคนอาจคิดว่าในช่วงเงินเฟ้อสูง สินค้าพรีเมียมน่าจะได้รับผลกระทบมากกว่า แต่หลักฐานกลับชี้ไปในอีกทิศทางหนึ่ง ข้อมูลราคาสินค้าจากซูเปอร์มาร์เก็ตออนไลน์ในช่วงวิกฤตเงินเฟ้อปี 2022 พบว่า โดยเฉลี่ยสินค้าราคาถูกมีราคาเพิ่มขึ้นประมาณร้อยละ 6.6 ขณะที่สินค้าพรีเมียมมีราคาเพิ่มขึ้นเพียงร้อยละ 4.6 เท่านั้น
นักเศรษฐศาสตร์จำนวนหนึ่งเรียกปรากฏการณ์นี้ว่า “Cheapflation” หรือภาวะที่สินค้าราคาถูกขึ้นราคาเร็วกว่าสินค้าราคาแพง ซึ่งสะท้อนว่า ในบางกรณี ผู้ผลิตเลือกผลักต้นทุนที่เพิ่มขึ้นไปยังสินค้ากลุ่มล่างมากกว่าสินค้ากลุ่มบน ส่วนหนึ่งเป็นเพราะกำไรต่อหน่วยหรือ margin ที่บางกว่า ผลลัพธ์คือ ผู้บริโภคที่เลือกซื้อสินค้าราคาถูก ซึ่งส่วนใหญ่เป็นครัวเรือนรายได้น้อย กลับต้องเผชิญแรงกดดันด้านราคาที่สูงกว่า
ทั้งนี้ ผู้ผลิตมักเลือกใช้วิธีปรับลดโปรโมชั่น เช่น ลดจำนวนวันจัดโปรโมชั่น หรือลดส่วนลด แทนการปรับขึ้นราคาป้ายตรงๆ เนื่องจากผู้บริโภคมีอ่อนไหวต่อราคา โดยพบว่าหากมีการปรับราคาขึ้น ผู้บริโภคจะลดการบริโภคหรือหนีเปลี่ยนไปใช้สินค้าอื่นแทน ขณะที่การลดโปรโมชั่นผู้บริโภคอาจไม่ทันสังเกตเห็น
3. ราคาเท่าเดิม ได้ของน้อยลง (สินค้ามีขนาดเล็กลง แม้ราคาบนป้ายจะดูไม่เปลี่ยน)
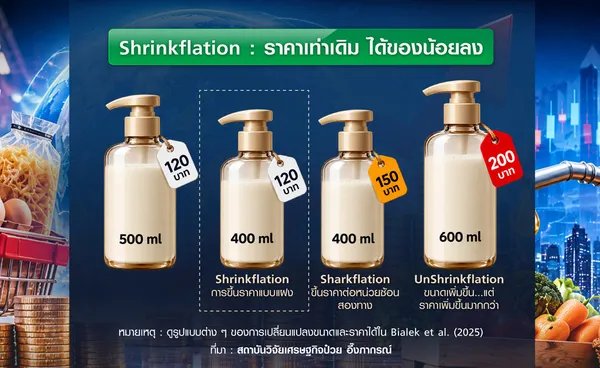
อีกปรากฏการณ์หนึ่งที่ผู้บริโภคจำนวนมากเคยเผชิญคือ การที่สินค้ายังคงราคาเดิม แต่ปริมาณในบรรจุภัณฑ์ลดลง หรือที่เรียกว่า “Shrinkflation” ดังนั้น ผู้บริโภคอาจยังจ่ายเงินเท่าเดิม แต่ได้รับสินค้าน้อยลง ข้อมูลจากซูเปอร์มาร์เก็ตออนไลน์พบว่า การปรับขนาดสินค้าส่วนใหญ่เป็นการลดขนาดบรรจุภัณฑ์ และพบเจอบ่อยในสินค้าราคาถูก
ที่สำคัญคือ จำนวนการปรับขนาดดังกล่าวเพิ่มขึ้นอย่างชัดเจนและต่อเนื่องในช่วงสงครามรัสเซีย-ยูเครน สะท้อนกลยุทธ์ของผู้ผลิตบางส่วนที่เลือกลดขนาดแทนการขึ้นราคาเพื่อรับมือกับต้นทุนที่สูงขึ้น เหตุผลสำคัญคือ ผู้บริโภคมักอ่อนไหวต่อการเปลี่ยนแปลงของราคามากกว่าการเปลี่ยนแปลงของปริมาณ การลดขนาดลงเล็กน้อยจึงสังเกตได้ยากกว่าการขึ้นราคาบนป้าย ทำให้ผู้ผลิตสามารถส่งผ่านต้นทุนได้โดยไม่เสี่ยงเสียลูกค้าไปให้คู่แข่ง กลยุทธ์นี้ยิ่งจูงใจสำหรับสินค้าราคาถูก ซึ่งผู้ซื้อมักตัดสินใจจากราคาเป็นหลักและพร้อมเปลี่ยนไปซื้อยี่ห้ออื่นทันทีหากราคาสูงขึ้น
ทั้งนี้ ผู้ผลิตใช้เทคนิคปรับราคาโดยไม่เปลี่ยนป้ายราคา พบว่าส่วนใหญ่อยู่ในกลุ่มสินค้าราคาถูกมากกว่าสินค้าพรีเมียมถึง 2.5 เท่า หรือพบเกือบ 10 ชิ้นในทุก ๆ 100 ชิ้นของสินค้าราคาถูก เทียบกับเพียง 4 ชิ้นในสินค้าพรีเมียม โดยกลุ่มสินค้าที่พบบ่อย คือ แชมพู, โลชั่น, ผงซักฟอก, น้ำยาล้างจาน, และนมผง ซึ่งล้วนเป็นสินค้าจำเป็นในชีวิตประจำวัน
4. แพงกว่าเพราะกระเป๋าเบา: กันชนบาง ปรับตัวได้น้อย
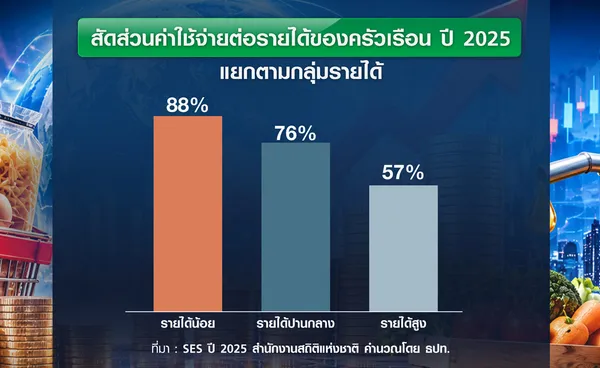
การซื้อแพ็กใหญ่เป็นวิธีประหยัดที่ได้ผล ข้อมูลจากซูเปอร์มาร์เก็ตออนไลน์ชี้ว่า สินค้าที่มีขนาดใหญ่กว่า 2 เท่า มีราคาต่อหน่วยเฉลี่ยต่ำกว่าแพ็กเล็กราวร้อยละ 10.8 แต่ข้อมูล SES ปี 2025 ชี้ว่า ครัวเรือนรายได้น้อยมีค่าใช้จ่ายสูงถึงร้อยละ 88 ของรายได้ เทียบกับร้อยละ 57 ในครัวเรือนรายได้สูง จึงแทบไม่มีเงินเหลือพอจะซื้อครั้งละมาก ๆ ต้องซื้อทีละน้อยตามกำลังซื้อในแต่ละวัน และจ่ายในราคาต่อหน่วยที่แพงกว่า ส่งผลให้ต้องสูญเสียโอกาสในการประหยัด
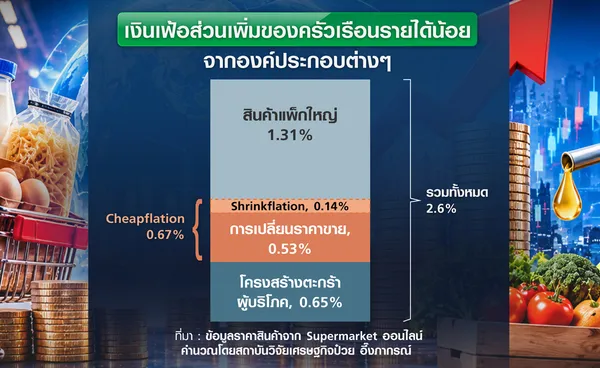
เมื่อรวมทุกปัจจัยจากผลการประเมินจากฐานเหตุการณ์ปี 2022 หรือในช่วงวิกฤตเงินเฟ้อจากสงครามรัสเซีย-ยูเครน ส่วนต่างของเงินเฟ้อระหว่างครัวเรือนรายได้น้อยกับครัวเรือนรายได้สูงอาจสูงถึงประมาณร้อยละ 2.6 ส่วนต่างนี้ไม่ใช่ตัวเลขเล็ก ๆ เพราะในภาวะปกติ เงินเฟ้อไทยไม่ได้สูงนัก
โดยช่องทางแรก โครงสร้างตะกร้าบริโภค คิดเป็นราวร้อยละ 0.65 ช่องทางที่สอง cheapflation จากการเปลี่ยนแปลงราคาขาย ราวร้อยละ 0.53 และช่องทางที่สาม shrinkflation ราวร้อยละ 0.14 จุด เมื่อรวมสองช่องทางนี้ ส่วนต่างของราคาต่อหน่วยระหว่างสินค้าทั่วไปกับสินค้า premium คิดเป็นราวร้อยละ 0.68 ส่วนช่องทางที่สี่ ข้อจำกัดในการเข้าถึงส่วนลดของแพ็กใหญ่ มีขนาดมากที่สุดที่ราวร้อยละ 1.31 หรือราวครึ่งหนึ่งของส่วนต่างทั้งหมด
ผู้อำนวยการวิจัย สถาบันวิจัยเศรษฐกิจป๋วย อึ๊งภากรณ์มองว่า ส่วนเพิ่มราวร้อยละ 2.6 นี้สูงกว่าตัวเลขเงินเฟ้อในหลายๆ ปีเสียอีก ซึ่งเป็นภาระสำหรับครัวเรือนที่มีรายได้จำกัดและอาจเป็นปัจจัยสำคัญที่ทำให้ครัวเรือนจำนวนมากยังไม่สามารถกลับมาฟื้นตัวจากวิกฤตได้เต็มที่ แม้ภาพรวมเศรษฐกิจจะเริ่มดีขึ้นแล้วก็ตาม
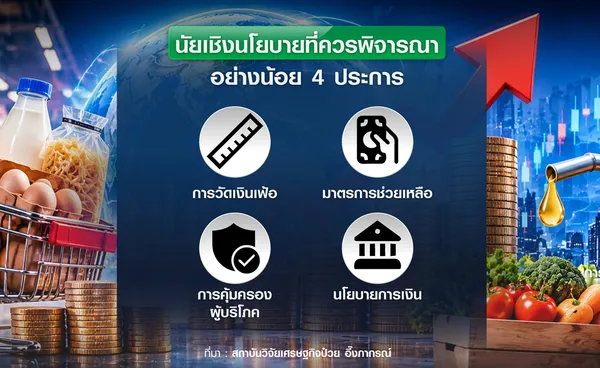
เมื่อเงินเฟ้อของแต่ละกลุ่มไม่เท่ากัน ตัวเลขเฉลี่ยของทั้งประเทศเพียงตัวเดียวอาจยังสะท้อนภาระของบางกลุ่มได้ไม่ครบถ้วน ข้อค้นพบข้างต้นจึงมีนัยเชิงนโยบายที่ควรพิจารณาอย่างน้อย 4 ประการ
ประการแรก การวัดเงินเฟ้อ ควรมีการติดตามค่าครองชีพควรลงลึกไปถึงครัวเรือนแต่ละกลุ่ม เช่น การจัดทำดัชนีราคาแยกตามกลุ่มรายได้ ซึ่งใช้ตะกร้าสินค้าที่สะท้อนแบบแผนการใช้จ่ายจริงของแต่ละกลุ่ม ควบคู่กับการนำข้อมูลรูปแบบใหม่ เช่น ข้อมูลราคาออนไลน์ ข้อมูลการซื้อสินค้าผ่านเครื่องสแกน (scanner data) หรือข้อมูลการใช้จ่ายผ่านบัตรสวัสดิการแห่งรัฐมาประกอบการวิเคราะห์ ข้อมูลเหล่านี้มีความถี่สูงและลงลึกถึงระดับรายการสินค้า จึงช่วยให้เห็นปรากฏการณ์อย่าง Cheapflation หรือ Shrinkflation ที่ดัชนีราคาแบบเดิมอาจจับได้ไม่ชัด และช่วยให้ผู้กำหนดนโยบายประเมินภาระของแต่ละกลุ่มได้ทันการณ์มากขึ้น
ประการที่สอง มาตรการช่วยเหลือควรมุ่งเป้าไปยังกลุ่มที่ได้รับผลกระทบมากที่สุด มากกว่าการอุดหนุนราคากว้าง ๆ ที่กระจายประโยชน์ไปยังทุกคนเท่ากัน เพราะกลุ่มต่าง ๆ ไม่ได้เผชิญปัญหารุนแรงเท่ากันตั้งแต่แรก การตรึงราคาพลังงานหรือราคาสินค้าในวงกว้างแม้ช่วยบรรเทาภาระได้เร็ว แต่มักใช้งบประมาณสูง และประโยชน์ส่วนใหญ่อาจตกอยู่กับกลุ่มที่ใช้จ่ายมากซึ่งไม่ใช่กลุ่มเปราะบาง ขณะที่การช่วยเหลือผ่านช่องทางที่ระบุตัวผู้รับได้ เช่น บัตรสวัสดิการแห่งรัฐ จะช่วยให้การใช้งบประมาณมีประสิทธิภาพและบรรเทาความเดือดร้อนได้ตรงจุดกว่า ทั้งนี้ ความท้าทายสำคัญคือการทำให้ฐานข้อมูลแม่นยำและครอบคลุมผู้ที่ได้รับผลกระทบจริง
ประการที่สาม การคุ้มครองผู้บริโภค โดยการเพิ่มความโปร่งใสด้านราคาและขนาดสินค้า เช่น การแสดงราคาต่อหน่วยอย่างชัดเจนและเป็นมาตรฐานเดียวกันทั้งในร้านค้าและช่องทางออนไลน์ หรือการแจ้งให้ผู้บริโภคทราบเมื่อมีการเปลี่ยนแปลงปริมาณบรรจุภัณฑ์ จะช่วยให้ผู้บริโภคเปรียบเทียบสินค้าได้ดีขึ้นและลดโอกาสเสียเปรียบจากข้อมูลที่ไม่สมบูรณ์ และควรทำควบคู่กับการส่งเสริมการแข่งขันในตลาดสินค้าอุปโภคบริโภค เพื่อลดแรงจูงใจในการผลักภาระต้นทุนไปยังสินค้ากลุ่มล่าง
และประการสุดท้าย นโยบายการเงินควรคำนึงถึงผลกระทบที่แตกต่างกันของเงินเฟ้อต่อครัวเรือนแต่ละกลุ่มยิ่งขึ้น แม้นโยบายการเงินเป็นเครื่องมือที่มีผลในวงกว้างและไม่สามารถเจาะจงช่วยกลุ่มใดกลุ่มหนึ่งได้โดยตรง แต่ข้อมูลเงินเฟ้อรายกลุ่มสามารถใช้ประกอบการประเมินแรงกดดันด้านค่าครองชีพและความเสี่ยงที่เงินเฟ้อจะส่งผ่านไปยังการคาดการณ์เงินเฟ้อและค่าจ้าง เพราะเงินเฟ้อที่สูงมักสร้างภาระให้กับกลุ่มเปราะบางมากกว่ากลุ่มอื่น และในท้ายที่สุดอาจส่งผลลบต่อการบริโภคและการเติบโตของเศรษฐกิจตามมา การรักษาเสถียรภาพราคาจึงมีนัยต่อความเป็นอยู่ของครัวเรือนรายได้น้อยมากกว่าที่ตัวเลขเฉลี่ยสะท้อน
โดยสรุป เงินเฟ้อตัวเลขเดียวอาจเล่าความจริงได้ไม่หมด การมองให้เห็นทั้งสี่ชั้นที่ซ้อนกันอยู่ ตั้งแต่ตะกร้าสินค้า ราคาบนชั้นวาง ขนาดบรรจุภัณฑ์ ไปจนถึงกันชนทางการเงินของครัวเรือน จะช่วยให้การวัดเงินเฟ้อ การออกแบบมาตรการ และการดำเนินนโยบาย สะท้อนภาระที่ครัวเรือนแต่ละกลุ่มแบกรับจริงได้ดีขึ้น
- "ข้าวไทย" ส่งออกอาเซียนพุ่ง 109% 9 เดือน ทะลุ 1.25 ล้านตัน ดันรายได้เกษตรกร
- 16 ปี “ไทวัสดุ”ยกระดับ ขับเคลื่อน Total Home Solutions
- เสียงชื่นชมไทย จัดประชุม "IMF-World Bank" คนร่วมงานพุ่งสูงสุด 20,000 คน
- Exclusive : Data และ AI ตัวเปลี่ยนเกมการเงินโลก ช่วยคนไทยอย่างไร?
- รัฐบาลรวยไม่ไหวแล้ว! "เกาหลีใต้" โกยเงินภาษีไม่หยุดจ่อทุบสถิติ 478.6 ล้านล้านวอน
ที่มาข้อมูล : สถาบันวิจัยเศรษฐกิจป๋วย อึ๊งภากรณ์ (PIER)
ที่มารูปภาพ : สถาบันวิจัยเศรษฐกิจป๋วย อึ๊งภากรณ์ (PIER)
