


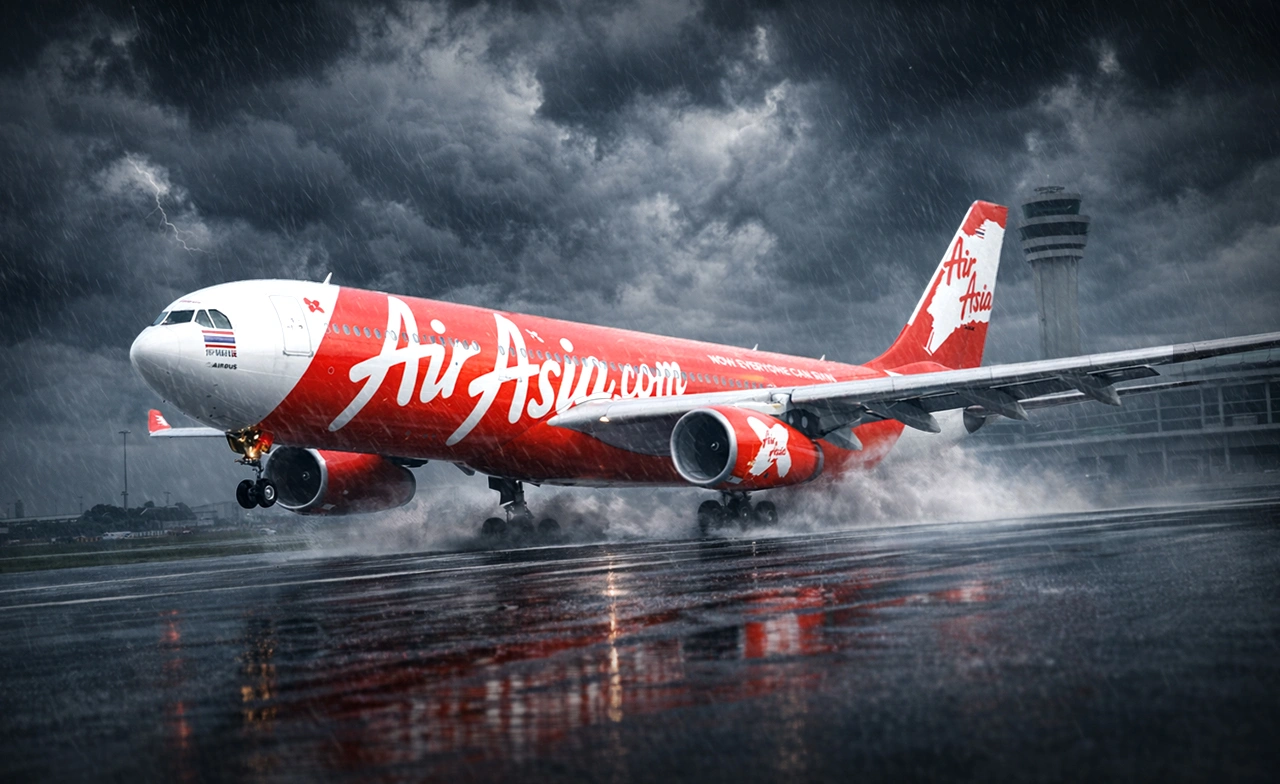
สถานการณ์ของกลุ่มแอร์เอเชีย หรือ AirAsia Group Berhad ในปัจจุบันสะท้อนให้เห็นถึงความท้าทายเชิงโครงสร้างทางการเงินอย่างมีนัยสำคัญ โดยเฉพาะผลการดำเนินงานในไตรมาสล่าสุดที่ประสบภาวะขาดทุนสุทธิอย่างรุนแรงราว 831 ล้านริงกิต หรือมากกว่า 200 ล้านดอลลาร์สหรัฐ ซึ่งถือเป็นตัวเลขขาดทุนรายไตรมาสที่สูงที่สุดในรอบหลายปี
สรุปข่าว

สถานการณ์ของกลุ่มแอร์เอเชีย หรือ AirAsia Group Berhad ในปัจจุบันสะท้อนให้เห็นถึงความท้าทายเชิงโครงสร้างทางการเงินอย่างมีนัยสำคัญ โดยเฉพาะผลการดำเนินงานในไตรมาสล่าสุดที่ประสบภาวะขาดทุนสุทธิอย่างรุนแรงราว 831 ล้านริงกิต หรือมากกว่า 200 ล้านดอลลาร์สหรัฐ ซึ่งถือเป็นตัวเลขขาดทุนรายไตรมาสที่สูงที่สุดในรอบหลายปี
ปัจจัยขับเคลื่อนหลักของผลประกอบการที่ย่ำแย่นี้มาจากต้นทุนน้ำมันอากาศยานที่พุ่งสูงขึ้นอย่างรุนแรงท่ามกลางความขัดแย้งด้านภูมิรัฐศาสตร์ โดยราคาน้ำมันเชื้อเพลิงเฉลี่ยอยู่ในระดับสูงประกอบกับการที่บริษัทไม่มีการทำสัญญาป้องกันความเสี่ยงด้านราคาพลังงาน หรือ Unhedged Fuel Risk
รวมถึงผลขาดทุนจากอัตราแลกเปลี่ยนอีกกว่า 331 ล้านริงกิต หรือราว 81 ล้านดอลลาร์สหรัฐ ซึ่งสะท้อนถึงความเปราะบางในการบริหารความเสี่ยงทางการเงิน ที่โครงสร้างของต้นทุนนั้นมีความผันผวนตามปัจจัยในตลาดโลกเป็นอย่างมาก
ขณะที่ปัญหาด้านสภาพคล่อง และภาระหนี้สิน แม้ว่าในทางกฎหมายกลุ่มแอร์เอเชียจะยังไม่ได้มีปัญหาถึงขั้นเข้าสู่กระบวนการผิดชำระหนี้ หรือ Default รวมถึงการยื่นล้มละลายอย่างเป็นทางการแต่อย่างใด แต่โครงสร้างงบดุลของกิจการกำลังเผชิญกับช่องว่างด้านสภาพคล่องโครงสร้าง หรือ Structural Liquidity Mismatch อย่างรุนแรง
ข้อมูลทางการเงินชี้ว่าบริษัทมีหนี้สินหมุนเวียนสูงถึงประมาณ 18.4 พันล้านริงกิต หรือราว 4,500 ล้านดอลลาร์สหรัฐ ขณะที่มีเงินสดและรายการเทียบเท่าเงินสดในมือเพียงราว 954 ล้านริงกิต หรือราว 230 ล้านดอลลาร์สหรัฐ ควบคู่ไปกับภาระหนี้ค้างชำระต่อผู้บริหารท่าอากาศยานในระดับที่ต้องอาศัยการขยายเวลาชำระหนี้
สถานการณ์ดังกล่าวสร้างแรงกดดันต่อความเชื่อมั่นของตลาดอย่างรุนแรง จนนำไปสู่ความตื่นตระหนกของนักลงทุนและมาตรการเตรียมความพร้อมเชิงป้องกันของภาครัฐมาเลเซียในการประเมินแผนสำรองฉุกเฉินเพื่อรองรับเส้นทางบินภายในประเทศ หากสถานการณ์สภาพคล่องของสายการบินเกิดข้อจำกัดในการดำเนินงาน
อย่างไรก็ดี ฝ่ายบริหารของแอร์เอเชียได้ชี้แจงและดำเนินมาตรการเชิงรุกผ่านแผนการระดมทุนครั้งใหญ่โดยตั้งเป้าหมายจัดหาวงเงินกู้ยืมต่างประเทศสูงสุดถึง 1,000 ล้านดอลลาร์สหรัฐ และสินเชื่อภายในประเทศอีก 700 ล้านริงกิต หรือราว 170 ล้านดอลลาร์สหรัฐ
ซึ่งวัตถุประสงค์หลักไม่ได้ใช้สำหรับเพื่ออุดหนุนการขาดทุนจากการดำเนินงานปกติ แต่เป็นการดำเนินยุทธศาสตร์การปรับโครงสร้างหนี้และการรีไฟแนนซ์ หรือ Debt Restructuring and Refinancing เพื่อทดแทนหนี้สินเดิมที่มีต้นทุนดอกเบี้ยสูงในยุควิกฤตที่ผ่านมาให้มีต้นทุนทางการเงินที่ต่ำลง และเสริมสร้างความแข็งแกร่งให้แก่ส่วนของผู้ถือหุ้นในระยะยาว ท่ามกลางความพยายามในการปรับลดความจุที่นั่งเพื่อควบคุมต้นทุนและการเจรจาต่อรองกับเจ้าหนี้ทุกภาคส่วนเพื่อให้กิจการสามารถรักษาความต่อเนื่องในการดำเนินธุรกิจต่อไปได้
สถานการณ์ของกลุ่มกิจการที่เกี่ยวข้องกับแอร์เอเชียได้ผ่านจุดเปลี่ยนผ่านเชิงโครงสร้างครั้งสำคัญภายหลังกระบวนการปรับโครงสร้างองค์กรและการเงินที่ดำเนินมาอย่างต่อเนื่อง โดยในส่วนของ Capital A Berhad สามารถปลดล็อกสถานะกิจการที่มีปัญหาทางการเงินตามข้อกำหนด Practice Note 17 (PN17) ของตลาดหลักทรัพย์มาเลเซียได้สำเร็จ
หลังจากการโอนย้ายธุรกิจการบินทั้งหมดไปรวมอยู่ภายใต้แพลตฟอร์มเดียวกันกับ AirAsia Group Berhad ซึ่งการดำเนินการดังกล่าวช่วยให้ Capital A สามารถฟื้นฟูส่วนของผู้ถือหุ้นให้กลับมาเป็นบวก พร้อมทั้งมุ่งเน้นการเติบโตในกลุ่มธุรกิจที่ไม่ใช่การบิน หรือ Non-Aviation Portfolio
อาทิ ธุรกิจโลจิสติกส์ เทคโนโลยีการท่องเที่ยว และบริการซ่อมบำรุงอากาศยาน ซึ่งสะท้อนผ่านผลประกอบการที่มีความสม่ำเสมอและทำกำไรต่อเนื่องติดต่อกันหลายไตรมาส ในขณะที่ฝั่งธุรกิจการบินได้รับการจัดระเบียบโครงสร้างเพื่อเพิ่มเอกภาพในการบริหารจัดการเชิงกลยุทธ์และการจัดสรรทรัพยากรระหว่างประเทศในภูมิภาค
อย่างไรก็ตาม แนวโน้มผลการดำเนินงานทางการเงินในส่วนของกลุ่มธุรกิจการบินของ AirAsia Group Berhad ล่าสุดในปี พ.ศ. 2569 ยังคงต้องเผชิญกับแรงกดดันจากปัจจัยมหภาค โดยเฉพาะต้นทุนน้ำมันอากาศยานที่ปรับตัวสูงขึ้นอย่างมีนัยสำคัญ ท่ามกลางภาระหนี้สินรวมและหนี้สินหมุนเวียนในระดับสูง
แม้ว่าฝ่ายบริหารจะออกมาชี้แจงว่าแผนการระดมทุนและการจัดหาเงินกู้ทั้งในและต่างประเทศในระยะนี้ มีวัตถุประสงค์หลักเพื่อการปรับโครงสร้างหนี้ และการรีไฟแนนซ์เพื่อลดต้นทุนทางการเงิน รวมถึงการปรับปรุงโครงสร้างเงินทุนให้มีประสิทธิภาพ มากกว่าการแก้ปัญหาการขาดแคลนกระแสเงินสดจากการดำเนินงาน ซึ่งสะท้อนถึงแนวคิดทางการเงินในการบริหารต้นทุนเงินทุน หรือ Cost of Capital และความยืดหยุ่นของโครงสร้างหนี้ท่ามกลางความผันผวนของตลาดการเงินโลก
สำหรับแนวโน้มการดำเนินธุรกิจในช่วง 1-3 ปีข้างหน้า กลุ่มแอร์เอเชียยังคงมุ่งเน้นกลยุทธ์การปรับปรุงฝูงบิน หรือ Fleet Optimisation การบริหารจัดการความจุที่นั่งให้สอดคล้องกับอุปสงค์ การปรับขึ้นราคาค่าโดยสารเพื่อสะท้อนต้นทุนที่แท้จริง และการยกเลิกเส้นทางบินที่ขาดทุนเพื่อปกป้องอัตรากำไร ตลอดจนการแสวงหาโอกาสจากความต้องการเดินทางของผู้บริโภคที่มีความยืดหยุ่นสูง
ในส่วนของผลกระทบต่อบริษัท เอเชีย เอวิเอชั่น จำกัด (มหาชน) หรือ AAV ซึ่งเป็นผู้ถือหุ้นใหญ่ของไทยแอร์เอเชียในประเทศไทย แม้ว่าจะได้รับแรงกดดันเชิงลบจากความตื่นตระหนกของนักลงทุนและกระแสข่าวเชิงลบที่เชื่อมโยงกับความเสี่ยงของกลุ่มแม่ในมาเลเซีย รวมถึงภาวะผลขาดทุนจากการดำเนินงานในช่วงครึ่งแรกของปี พ.ศ. 2569 และภาระต้นทุนเชื้อเพลิงที่เพิ่มขึ้น
แต่ในมิติด้านการดำเนินงาน ไทยแอร์เอเชียยังคงมีอิสระในการบริหารสภาพคล่องผ่านเครื่องมือทางการเงิน เช่น การออกหุ้นกู้และการบริหารจัดการกระแสเงินสดภายในประเทศ ควบคู่ไปกับการฟื้นตัวของภาคการท่องเที่ยวไทยที่เป็นแรงหนุนสำคัญต่อปริมาณผู้โดยสารในระยะกลางถึงระยะยาว
แต่ปัญหาหนึ่งที่ต้องจับตาคือตัวเลขลูกหนี้ดารค้าของบุคคลหรือกิจการที่เกี่ยวข้องกัน หรือทำความเข้าใจง่าย ๆ คือลูกหนี้ที่เป็นบริษัทในกลุ่มธุรกิจของ AirAsia ของ AAV ที่อยู่ในระดับ 14,649 ล้านบาท ซึ่งคิดเป็นเกือบ 90% ของลูกหนี้การค้าทั้งหมด จะประสบปัญหา หรือจะได้รับการชำระหนี้หรือไม่ ซึ่งอาจจะส่งผลต่อสภาพคล่อง และการดำเนินธุรกิจของ AAV ในอนาคตได้ด้วยเช่นกัน
ขณะเดียวกัน เมื่อวิเคราะห์ผลการดำเนินงานของ AAV สำหรับไตรมาสที่ 2 ของปี 2569 สะท้อนให้เห็นถึงความท้าทายเชิงโครงสร้างภายใต้ภาวะเศรษฐกิจมหภาคที่มีความผันผวนสูง โดยบริษัทมีรายได้รวมอยู่ที่ 10,368 ล้านบาท ลดลง 9% เมื่อเทียบกับช่วงเดียวกันของปีก่อน
แม้ว่ารายได้จากการขายและบริการจะปรับตัวเพิ่มขึ้นเล็กน้อยmuj 2% สู่ระดับ 10,045 ล้านบาท ซึ่งเป็นผลมาจากการประยุกต์ใช้กลยุทธ์การบริหารจัดการรายได้ผ่านการปรับเพิ่มค่าโดยสารเฉลี่ย 27% สู่ระดับ 2,127 บาท เพื่อชดเชยปริมาณผู้โดยสารที่ลดลง 16% เหลือ 4.03 ล้านคนอันเนื่องมาจากภาวะฤดูกาลและมาตรการบริหารจัดการความจุที่นั่งเชิงรับ
ในมิติด้านโครงสร้างต้นทุนและผลกำไร บริษัทต้องเผชิญกับแรงกดดันอย่างรุนแรงจากต้นทุนน้ำมันอากาศยานที่พุ่งสูงขึ้น 43% เป็น 5,010 ล้านบาท ซึ่งเป็นผลมาจากราคาพลังงานในตลาดโลกที่เพิ่มขึ้น และการอ่อนค่าของค่าเงินบาท ส่งผลให้อัตรากำไรก่อนดอกเบี้ย ภาษี ค่าเสื่อมราคา และค่าตัดจำหน่ายหดตัวลงอย่างมีนัยสำคัญถึง 96% เหลือเพียง 25 ล้านบาท
และนำไปสู่ภาวะขาดทุนสุทธิ 2,326 ล้านบาท พลิกกลับจากช่วงเดียวกันของปีก่อนที่มีกำไรสุทธิ สะท้อนถึงความเปราะบางของอัตรากำไรภายใต้สภาวะต้นทุนพลังงานขาขึ้นและการบริหารความเสี่ยงด้านราคาพลังงาน ส่งผลให้กระแสเงินสดจากกิจกรรมดำเนินงานในช่วงครึ่งปีแรกของปี 2569 ติดลบ 305 บาท เป็นครั้งแรกนับตั้งแต่ปี 2566
สำหรับฐานะการเงินและสภาพคล่อง ณ วันที่ 30 มิถุนายน พ.ศ. 2569 บริษัทมีสินทรัพย์รวม 78,987 ล้านบาท เพิ่มขึ้น 4% ขณะที่หนี้สินรวมปรับตัวเพิ่มขึ้น 7% สู่ระดับ 66,900 ล้านบาท ส่งผลให้ส่วนของผู้ถือหุ้นลดลง 11% เหลือ 12,087 ล้านบาท และเงินสดและรายการเทียบเท่าเงินสดลดลง 21% เหลือ 2,885 ล้านบาท
ซึ่งถ้าหากไม่รวมหนี้สินตามสัญญาเช่าบริษัทมีหนี้สินที่มีภาระดอกเบี้ยจ่าย หรือ Interest-bearing debt อยู่ที่ 15,711 ล้านบาท เพิ่มขึ้น 30% จาก ณ สิ้นปี 2568 ที่อยู่ที่ 12,095 ล้านบาท โดยต้นทุนทางการเงินเฉลี่ยปัจจุบันอยู่ที่ 5.1% ต่อปี ซึ่งเป็นสถานการณ์ที่ใกล้เคียงกับ AirAsia Group Berhad
อย่างไรก็ดี ฝ่ายบริหารได้ดำเนินมาตรการเชิงรุกด้านสภาพคล่องผ่านการออกหุ้นกู้ชุดใหม่มูลค่า 3,815 ล้านบาท ในเดือนมิถุนายน พร้อมทั้งศึกษาธุรกรรมการขาย และเช่ากลับคืนเครื่องบินเพื่อรักษากระแสเงินสด พร้อมตั้งเป้าหมายรักษาอัตราการขนส่งผู้โดยสารให้เกินกว่าร้อยละ 80 และเตรียมเพิ่มเที่ยวบินในไตรมาสที่ 4 เพื่อรองรับการฟื้นตัวตามฤดูกาล ท่ามกลางความเสี่ยงด้านภูมิรัฐศาสตร์และกำลังซื้อภายในประเทศที่นักลงทุนต้องติดตามอย่างใกล้ชิด
เมื่อสถานการณ์ราคาน้ำมันยังคงกดดันต้นทุนของสายการบิน ความไม่แน่นอนของภูมิรัฐศาสตร์ และการค้าโลก แม้ความต้องการเดินทางทั่วโลกจะยังคงเพิ่มสูงขึ้น แต่การแข่งขันก็เพิ่มสูงขึ้นตามไปด้วย สถานการณ์แบบนี้ "ไม่เคยง่าย" สำหรับธุรกิจสายการบิน
- รับมือ "เฟด" ขึ้นดอกเบี้ย 2 ครั้ง หุ้นโลกผันผวน แนะกลุ่ม AI Security
- ต่างชาติขาย 3 พันล้าน แต่หุ้นไทยยังยืนเหนือ 1,600 จุด
- หุ้นไทยวันนี้ 22 กันยายน 2569 ปิดบวก 6.41 จุด รับน้ำมันย่อ-บอนด์ยีลด์ปรับลง
- มองฟันด์โฟลว์หนุนหุ้นไทย คงเป้าดัชนี 1,644 จุด
- หุ้นไทยวันนี้ 21 กันยายน 2569 ปิดบวก 13.88 จุด รับแรงซื้อหุ้นแบงก์-อิเล็กทรอนิกส์
ที่มาข้อมูล : Reuters, SET
ที่มารูปภาพ : TNN
Content สายการเงินตัวจริง รอบด้าน ด้วยประสบการณ์แนะนำการลงทุนบล.ชั้นนำ รู้ลึกด้วย Certificate วางแผนการเงิน และวิเคราะห์การลงทุน