


ปัจจุบันโลกกำลังเผชิญกับการเปลี่ยนแปลงครั้งยิ่งใหญ่ที่สุดครั้งหนึ่งในประวัติศาสตร์พลังงาน โดยกำลังเปลี่ยนผ่านจาก "ยุคแห่งเชื้อเพลิงฟอสซิล" (Age of Fossil Fuels) ที่พึ่งพาน้ำมัน ถ่านหิน และก๊าซธรรมชาติเป็นหลัก เข้าสู่ "ยุคแห่งไฟฟ้า" (Age of Electricity) อย่างเต็มตัว
สรุปข่าว

ปัจจุบันโลกกำลังเผชิญกับการเปลี่ยนแปลงครั้งยิ่งใหญ่ที่สุดครั้งหนึ่งในประวัติศาสตร์พลังงาน โดยกำลังเปลี่ยนผ่านจาก "ยุคแห่งเชื้อเพลิงฟอสซิล" (Age of Fossil Fuels) ที่พึ่งพาน้ำมัน ถ่านหิน และก๊าซธรรมชาติเป็นหลัก เข้าสู่ "ยุคแห่งไฟฟ้า" (Age of Electricity) อย่างเต็มตัว
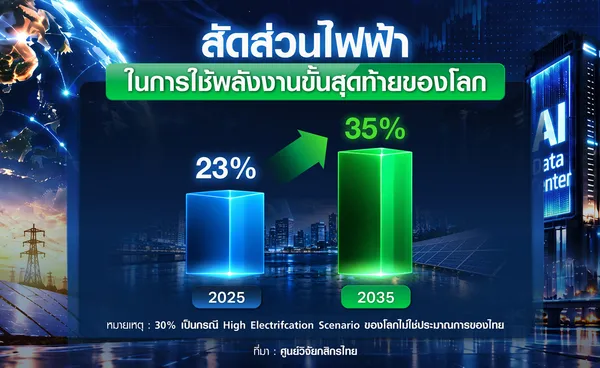
ทั้งนี้จากข้อมูลและบทวิเคราะห์ของสำนักงานพลังงานระหว่างประเทศ (International Energy Agency: IEA) ระบุว่า "พลังงานไฟฟ้า" ได้กลายเป็นศูนย์กลางขับเคลื่อนการเติบโตทางเศรษฐกิจ การพัฒนานวัตกรรม และโครงสร้างพื้นฐานของสังคมโลกยุคใหม่ โดยนับตั้งแต่ปี 2019 ความต้องการไฟฟ้าของโลกเติบโตเร็วกว่าการใช้พลังงานโดยรวมมากกว่า 2 เท่า ล่าสุดในปี 2025 ไฟฟ้ามีสัดส่วนคิดเป็นประมาณร้อยละ 23 ของการใช้พลังงานขั้นสุดท้ายของโลก
ขณะที่กิจกรรมทางเศรษฐกิจที่พึ่งพาพลังงานไฟฟ้าสามารถสร้างมูลค่าผลิตภัณฑ์มวลรวมของโลก (GDP) ได้เกือบครึ่งหนึ่ง หรือคิดเป็น ร้อยละ 45
นอกจากนี้ ยังมีการประเมินว่า สัดส่วนของไฟฟ้าในการใช้พลังงานขั้นสุดท้ายของโลกจะพุ่งสูงขึ้นเป็น ร้อยละ 35 ภายในปี 2035 ซึ่งสะท้อนให้เห็นว่าไฟฟ้ากำลังเข้ามาแทนที่พลังงานรูปแบบอื่นในทุกภาคส่วนอย่างรวดเร็ว
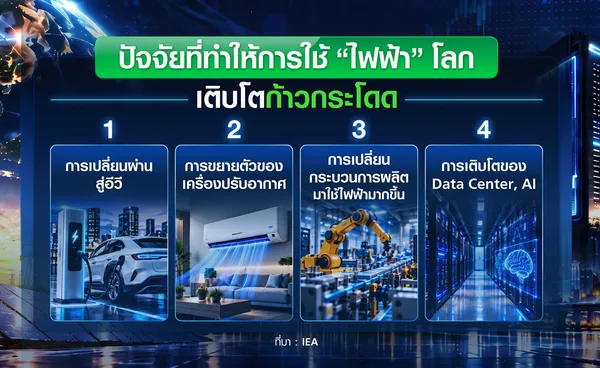
ส่วนปัจจัยขับเคลื่อนหลัก ที่ทำให้ความต้องการไฟฟ้าของโลกมีการเติบโตอย่างก้าวกระโดดนั้น มาจากกระบวนการเปลี่ยนผ่านจากการใช้พลังงานรูปแบบอื่นมาเป็นการใช้พลังงานไฟฟ้าขับเคลื่อนเศรษฐกิจ (Electrification) ได้แก่
1.ภาคการขนส่ง หรือการเปลี่ยนผ่านของอุตสาหกรรมยานยนต์ทั่วโลกไปสู่ยานยนต์ไฟฟ้า (EV)
2.ภาคความเย็น และที่อยู่อาศัย มาจากการขยายตัวของการใช้เครื่องปรับอากาศ และนวัตกรรมปั๊มความร้อน (Heat Pumps) ซึ่งเกิดขึ้นจากภาวะโลกที่ร้อนขึ้น
3.ภาคอุตสาหกรรม การเปลี่ยนกระบวนการผลิตมาใช้ไฟฟ้ามากขึ้น เช่น การใช้เตาหลอมไฟฟ้า
4.ภาคเทคโนโลยี การเติบโตอย่างก้าวกระโดดของศูนย์ข้อมูล (Data Center) และปัญญาประดิษฐ์ (AI)
ขณะที่ในฝั่งอุปทานพลังงาน (Supply Side) โครงสร้างการผลิตกำลังปรับเปลี่ยนผ่าน 3 เสาหลักสำคัญ ได้แก่
1.การลดลงของต้นทุนพลังงานหมุนเวียนและระบบแบตเตอรี่ (BESS) ทำให้ไฟฟ้าจากพลังงานแสงอาทิตย์ และลม มีต้นทุนถูกกว่าฟอสซิลในหลายภูมิภาค
2 ความยืดหยุ่นและความมั่นคงทางพลังงาน โดยหลายประเทศเน้นผลิตไฟฟ้าใช้เองภายในประเทศ เพื่อลดการพึ่งพาน้ำมันนำเข้า
3.การยกระดับโครงข่ายไฟฟ้าอัจฉริยะ (Smart Grid) และ BESS เพื่อเพิ่มความยืดหยุ่น และรองรับความผันผวนของพลังงานสะอาด
อย่างไรก็ตามหากยานยนต์ไฟฟ้า คือ ตัวแทนการเปลี่ยนผ่านในภาคการเดินทาง สำหรับ ปัญญาประดิษฐ์ (AI) และดาต้า เซ็นเตอร์ (Data Center) ก็คือหัวใจสำคัญที่ขับเคลื่อนภาคดิจิทัลในยุค Age of Electricity โดยลักษณะการประมวลผลของเทคโนโลยี AI ยุคใหม่ (Generative AI) ได้สร้างภาระการใช้พลังงานไฟฟ้าที่แตกต่างจากระบบไอทีในอดีตอย่างสิ้นเชิง
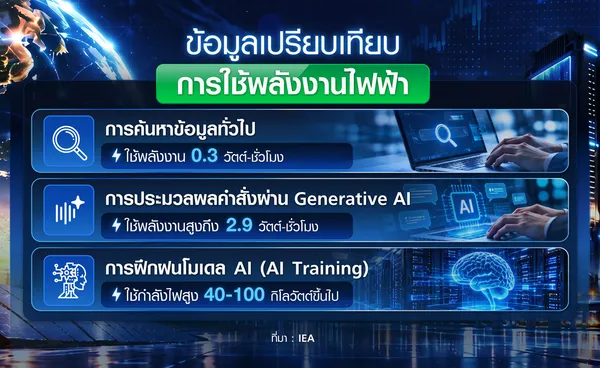
ซึ่งข้อมูลการเปรียบเทียบปริมาณการใช้ไฟฟ้าสะท้อนความแตกต่างดังนี้
1.การค้นหาข้อมูลทั่วไป (Search Engine) ใช้พลังงานเพียงประมาณ 0.3 วัตต์-ชั่วโมง ต่อครั้ง
2.การประมวลผลคำสั่งผ่าน Generative AI ต้องใช้พลังงานสูงถึง 2.9 วัตต์-ชั่วโมง ต่อครั้ง ซึ่งมากกว่าการค้นหาปกติเกือบ 10 เท่า
นอกจากนี้ ในขั้นตอนการฝึกฝนโมเดล AI (AI Training) ส่งผลให้ความหนาแน่นของกำลังไฟฟ้าต่อแร็คเซิร์ฟเวอร์ (Power Density per Rack) เพิ่มขึ้นจากเดิม 5–10 กิโลวัตต์ พุ่งสูงเป็น 40–100 กิโลวัตต์ขึ้นไป
ยิ่งไปกว่านั้น ระบบระบายความร้อนต้องดึงพลังงานไฟฟ้าไปใช้ถึงร้อยละ 30–40 ของพลังงานทั้งหมดใน Data Center ส่งผลให้ผู้พัฒนาต้องเปลี่ยนจากระบบระบายความร้อนด้วยอากาศ (Air Cooling) ไปสู่ระบบระบายความร้อนด้วยของเหลว (Liquid Cooling)
ส่วนในภาพรวมระดับโลก IEA คาดการณ์ว่า การใช้ไฟฟ้าของ Data Center ทั่วโลก ซึ่งเคยอยู่ที่ประมาณ 460 เทราวัตต์ต่อชั่วโมง (TWh) มีแนวโน้มจะทะลุ 1,000 TWh หรือคิดเป็นร้อยละ 3 ถึงร้อยละ 4.5 ของความต้องการไฟฟ้าทั้งโลก ซึ่งเป็นปริมาณที่เทียบเท่ากับการใช้ไฟฟ้าของประเทศใหญ่อย่างประเทศญี่ปุ่นทั้งประเทศ
ทั้งนี้ความต้องการไฟฟ้าที่พุ่งสูงจาก Data Center ยังส่งผลให้แต่ละภูมิภาคหลักของโลกต้องดำเนินนโยบาย และยุทธศาสตร์พลังงานที่แตกต่างกันตามข้อจำกัดและบริบทของตนเอง
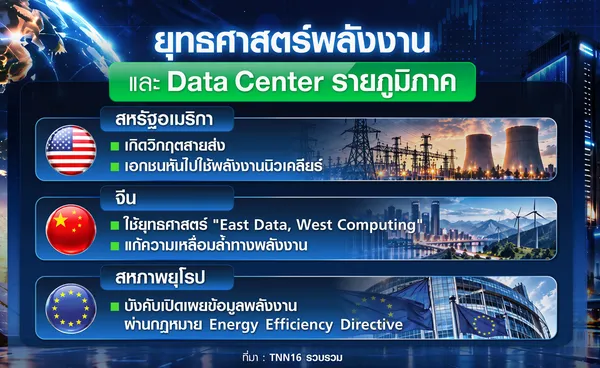
โดยสหรัฐอเมริกา เกิดวิกฤตสายส่ง และการฟื้นตัวของพลังงานนิวเคลียร์
โดยสหรัฐฯ เป็นศูนย์กลาง Hyperscaler และ AI ที่ใหญ่ที่สุดในโลก ครองสัดส่วนราว ร้อยละ 45 ของความจุ Data Center โลก
คาดว่าความต้องการไฟฟ้าในภาคนี้จะเพิ่มขึ้นจาก 200 TWh ไปสู่ระดับ 430 TWh ภายในปี 2030 (คิดเป็นร้อยละ 8–9 ของปริมาณไฟฟ้าทั้งประเทศ)
อย่างไรก็ตาม จากปัญหาคอขวดของระบบสายส่ง (Grid Constraints) ที่ขยายตัวไม่ทันความต้องการ ทำให้ภาคเอกชนปรับยุทธศาสตร์ไปสู่การใช้ พลังงานนิวเคลียร์ (Nuclear Power) ทั้งการต่ออายุโรงไฟฟ้าเดิมและการลงทุนในโรงไฟฟ้านิวเคลียร์ขนาดเล็ก (SMRs) เพื่อจ่ายไฟฟ้าที่มีความเสถียรตลอด 24 ชั่วโมงโดยไม่ต้องพึ่งพาสายส่งสาธารณะเพียงอย่างเดียว
ส่วน จีน ใช้ยุทธศาสตร์การกระจายพื้นที่ประมวลผล (East Data, West Computing)
โดยจีนครองสัดส่วน Data Center ราวร้อยละ 29 ของโลก และมีแนวโน้มการใช้ไฟฟ้าพุ่งสู่ 280 เทราวัตต์-ชั่วโมง (TWh) ภายในปี 2030 จีนแก้ปัญหาความเหลื่อมล้ำทางพลังงานระหว่างเมืองเศรษฐกิจฝั่งตะวันออกกับแหล่งพลังงานฝั่งตะวันตกด้วยยุทธศาสตร์ "East Data, West Computing"
โดยกำหนดให้ Data Center สำหรับการฝึกฝน AI ย้ายไปตั้งในมณฑลฝั่งตะวันตกที่มีพลังงานแสงอาทิตย์ พลังงานลม และพลังงานน้ำราคาถูก ส่วนศูนย์ข้อมูลที่ต้องการความเร็วในการตอบสนองสูง (Latency-sensitive) ยังคงไว้ในเขตเมืองฝั่งตะวันออก
ด้านสหภาพยุโรป มีข้อจำกัดสิ่งแวดล้อม นโยบาย Net-Zero และการกระจายฐาน
โดยสหภาพยุโรปคาดว่าจะมีการใช้ไฟฟ้าในภาค Data Center เพิ่มเป็น 120–150 เทราวัตต์ต่อชั่วโมง ภายในปี 2030 โดยประเทศศูนย์กลางเดิมอย่างไอร์แลนด์มีสัดส่วนการใช้ไฟจาก Data Center สูงเกินร้อยละ 20 ของไฟฟ้าทั้งประเทศ จนต้องชะลอการอนุมัติโครงการใหม่ สหภาพยุโรปจึงใช้นโยบายบังคับเปิดเผยข้อมูลพลังงานผ่านกฎหมาย Energy Efficiency Directive พร้อมผลักดันให้การลงทุนกระจายไปยังกลุ่มประเทศนอร์ดิกที่มีอากาศเย็นและมีพลังงานสะอาดสูง
รวมถึงบังคับใช้นวัตกรรมนำความร้อนทิ้ง (Waste Heat) ไปใช้ประโยชน์ในระบบทำความร้อนของชุมชน
ส่วนถ้ามามองในอาเซียน ประเทศสิงคโปร์ มีการสั่งจำกัดการเติบโตของ Data Center จากข้อจำกัดด้านที่ดินและพลังงาน เม็ดเงินลงทุนจึงไหลทะลักเข้าสู่มาเลเซีย (รัฐยะโฮร์), ไทย, อินโดนีเซีย และฟิลิปปินส์
โดยคาดว่าความต้องการไฟฟ้าภาคนี้ในอาเซียนจะเติบโตกว่า 2 เท่าตัวภายในปี 2030 ความท้าทายสำคัญคือ โครงข่ายไฟฟ้าในภูมิภาคนี้ยังพึ่งพาเชื้อเพลิงฟอสซิลสูง ประเทศต่างๆ จึงต้องเร่งจัดทำกลไกการซื้อขายไฟฟ้าพลังงานสะอาด เช่น Utility Green Tariff (UGT) หรือการทำสัญญาซื้อขายไฟฟ้าสีเขียวโดยตรง (Direct PPA)
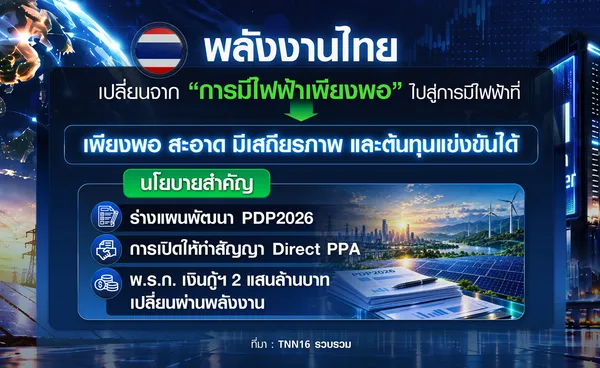
สำหรับประเทศไทย กำลังเข้าสู่ Age of Electricity เช่นเดียวกับภาพรวมโลก จากการเติบโตของ EV, Data Center และการเปลี่ยนกระบวนการผลิตในภาคอุตสาหกรรมมาใช้ไฟฟ้ามากขึ้น โจทย์ของระบบพลังงานไทยจึงเปลี่ยนจากการเน้นเพียง "การมีไฟฟ้าเพียงพอ" ไปสู่การมีไฟฟ้าที่ "เพียงพอ สะอาด มีเสถียรภาพ และมีต้นทุนที่แข่งขันได้"
นอกจากนี้ ไฟฟ้าพลังงานสะอาดมีความสำคัญอย่างยิ่งต่อความสามารถในการแข่งขันของไทย เนื่องจากอุตสาหกรรมใหม่และ Supply Chain โลกต้องการไฟฟ้าคาร์บอนต่ำ ประกอบกับการตั้งเป้าหมายของแผนการมีส่วนร่วมที่ประเทศกำหนด ฉบับที่ 2 ของประเทศไทย หรือ NDC 3.0
และ Net Zero 2050 ของประเทศไทย การลด Carbon Intensity ของระบบไฟฟ้า ถือเป็นเงื่อนไขสำคัญของการเติบโตทางเศรษฐกิจ เนื่องจากภาคการผลิตไฟฟ้าของไทยยังคงปล่อย CO2 สูงถึงราว 87 ล้านตันต่อปี
ส่วนความท้าทายของไทยจึงไม่ได้อยู่ที่การเพิ่มกำลังการผลิตไฟฟ้าพลังงานสะอาด (Renewable Capacity) เพียงอย่างเดียว แต่คือการลงทุนใน Grid Modernization และระบบกักเก็บพลังงานด้วยแบตเตอรี่ (BESS) เพื่อสร้างความยืดหยุ่นให้ทันความต้องการใหม่ๆ
ตลอดจนติดตามทิศทางการกำหนดนโยบายพลังงานที่สำคัญ เช่น แผนพัฒนากำลังผลิตไฟฟ้าของประเทศไทย (PDP2026), การเปิดให้ทำสัญญา Direct PPA และการบริหารจัดการเงินกู้ตาม พระราชกำหนด (พ.ร.ก.) เงินกู้ฯ จำนวนสองแสนล้านบาท เพื่อการเปลี่ยนผ่านพลังงาน
ดังนั้นการเข้าสู่ยุค Age of Electricity ที่มี AI และ Data Center เป็นตัวเร่ง ทำให้การแข่งขันทางเศรษฐกิจระดับโลกเปลี่ยนจากการวัดกันที่ "ปริมาณการผลิตไอที" ไปสู่ "ความพร้อมของโครงสร้างพื้นฐานพลังงาน"
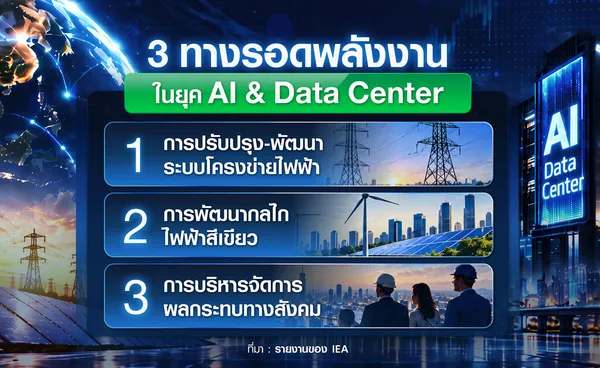
โดยศูนย์วิจัยกสิกรไทย ระบุว่า ประเทศที่จะกุมความได้เปรียบทางเศรษฐกิจในอนาคต จำเป็นต้องเร่งดำเนินการใน 3 มิติสำคัญ
1.การปรับปรุงและพัฒนาระบบโครงข่ายไฟฟ้า (Grid Modernization) โดยการเร่งลงทุนในระบบ Smart Grid และ ระบบกักเก็บพลังงานด้วยแบตเตอรี่ (BESS) เพื่อเพิ่มความยืดหยุ่น พร้อมลดระยะเวลาขั้นตอนการอนุมัติเชื่อมต่อสายส่ง
2.การพัฒนากลไกไฟฟ้าสีเขียว (Green Power Procurement) โดยจัดหาโครงสร้างราคาและสัญญาซื้อขายไฟฟ้าพลังงานหมุนเวียน (เช่น Direct PPA หรือ UGT) ที่ระบุแหล่งที่มาได้อย่างโปร่งใส และมีความเสถียรตลอด 24 ชั่วโมง
3.การบริหารจัดการผลกระทบทางสังคม (Socio-Economic Balance) หาวางนโยบายป้องกันไม่ให้ความต้องการไฟฟ้าที่เพิ่มขึ้นอย่างรวดเร็วของภาคเทคโนโลยี ดันราคาค่าไฟฟ้าฐานของประชาชนและภาคอุตสาหกรรมท้องถิ่นให้สูงขึ้น
โดยสรุป ประเทศที่สามารถบริหารจัดการความสมดุลระหว่าง ความเสถียร ความสะอาด และต้นทุน ของพลังงานไฟฟ้าได้ดีที่สุด จะกลายเป็นศูนย์กลางทางเศรษฐกิจและนวัตกรรมที่แท้จริงในยุคแห่งไฟฟ้า (Age of Electricity) อย่างเต็มตัว
- สรุปเสวนา AI ของ 3 เจ้าพ่อเทคโนโลยี NVIDEA-SpaceX-Anthropic
- ทรัมป์จับมือ 6 บิ๊กเทคเซ็นข้อตกลงคุมความปลอดภัยเอไอ
- นักวิจัยพบ AI มีพฤติกรรมเจ็บปวด ถ้าถูกกระตุ้นมาก ๆ อาจทำร้ายผู้ใช้เพื่อหยุดความเจ็บปวด
- นักศึกษาทุน Harbour.Space@UTCC คว้า 2 เหรียญโอลิมปิก AI
- “เยอรมนี” เอาจริง ประกาศเลิกใช้เชื้อเพลิงฟอสซิล ภายในปี 2045!
