จากอิทธิพลของพายุและร่องมรสุมที่พาดผ่านประเทศไทย ส่งผลให้เกิดฝนตกหนักถึงหนักมากสะสมต่อเนื่องตลอด 2-3 วันที่ผ่านมา จนเกิดปัญหาน้ำท่วมขังเป็นวงกว้างในหลายพื้นที่ของกรุงเทพมหานครและปริมณฑล
ซึ่งนับเป็นสถานการณ์ “น้ำท่วม” ที่สร้างความเดือดร้อนให้แก่ประชาชนและกระทบต่อระบบการจราจรอย่างหนักที่สุดครั้งหนึ่งนับตั้งแต่วิกฤตมหาอุทกภัยปี 2554
โดยสาเหตุสำคัญของวิกฤตน้ำท่วมกรุงเทพฯ ครั้งนี้ เกิดจาก 3 ปัจจัย คือ 1.ปรากฏการณ์ฝนตกแช่สะสมสูงสุดกว่า 300 มิลลิเมตรในเวลาเพียง 48 ชั่วโมง ซึ่งเกินกว่าศักยภาพที่ระบบระบายน้ำปกติของเมืองจะรองรับได้ทัน
2.ขีดจำกัดของระบบระบายน้ำ ทำให้น้ำระบายออกสู่แม่น้ำเจ้าพระยาได้ช้า
และ 3.การผุดขึ้นของสิ่งปลูกสร้างและการอุดตันของขยะตามท่อระบายน้ำ
นอกจากนี้ “น้ำท่วม” ครั้งนี้ ยังส่งผลกระทบต่อ “เศรษฐกิจไทย”โดยตรง ซึ่งข้อมูลจากนายธนวรรธน์ พลวิชัย อธิการบดีและประธานที่ปรึกษา ศูนย์พยากรณ์เศรษฐกิจและธุรกิจ มหาวิทยาลัยหอการค้าไทย เปิดเผยว่า ผลการประเมินผลกระทบทางเศรษฐกิจจากสถานการณ์อุทกภัยระหว่างวันที่ 25–29 กันยายน 2569 รวม 5 วัน
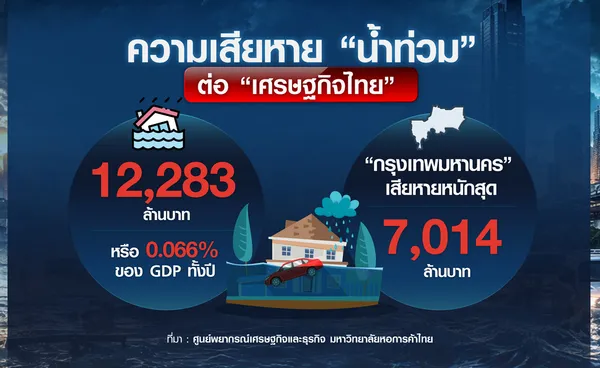
ซึ่งครอบคลุมกรุงเทพมหานครและ 26 จังหวัดในภาคกลาง ภาคตะวันออก ภาคเหนือ และภาคตะวันออกเฉียงเหนือ จะสร้างความเสียหายทางเศรษฐกิจในกรณีฐานอยู่ที่ประมาณ 12,283 ล้านบาท หรือราวร้อยละ 0.066 ของ GDP ทั้งปี
โดยมีกรอบประมาณการอยู่ระหว่าง 5,896–20,635 ล้านบาท หรือ ร้อยละ 0.03–0.11 ของ GDP ซึ่งข้อมูลดังกล่าวเป็นไปในทิศทางเดียวกับศูนย์วิจัยกสิกรไทย ที่ประเมินว่า น้ำท่วมจะส่งผลกระทบต่อเศรษฐกิจ 7,000–17,000 ล้านบาท หรือร้อยละ 0.03–0.11 ของ GDP เช่นเดียวกัน
อย่างไรก็ตาม ตัวเลขดังกล่าว ยังไม่รวมความเสียหายต่อทรัพย์สิน เช่น ที่อยู่อาศัย ยานพาหนะ และสินค้าคงคลัง รวมถึงผลผลิตทางการเกษตร ซึ่งจะประเมินได้ชัดเจนภายหลังน้ำลดอีกครั้ง
นอกจากนี้จากผลประเมิน ชี้ว่า “กรุงเทพมหานคร” จะได้รับความเสียหายสูงสุดราว 7,014 ล้านบาท คิดเป็นราว ร้อยละ 57ของความเสียหายทั้งหมด หรือเทียบเท่าราว ร้อยละ 0.11 ของผลิตภัณฑ์มวลรวมของกรุงเทพมหานครเอง
เนื่องจากเป็นศูนย์กลางเศรษฐกิจและมีสัดส่วนการค้าและบริการสูง ทั้งค้าปลีก ร้านอาหาร การเดินทาง และธุรกิจบริการ
ส่วน 4 จังหวัดปริมณฑล ได้แก่ สมุทรปราการ ปทุมธานี นนทบุรี และนครปฐม มีความเสียหายรวม 1,839 ล้านบาทโดย “สมุทรปราการ” ได้รับผลกระทบสูงสุด
ขณะที่ภาคตะวันออกมีความเสียหายเป็นอันดับ 2 ที่ 2,976 ล้านบาท โดย”ชลบุรี”เสียหายมากที่สุดราว 2,101 ล้านบาท เนื่องจากน้ำท่วมเริ่มขึ้นก่อนพื้นที่อื่น และเศรษฐกิจของจังหวัดพึ่งพาการท่องเที่ยว ค้าปลีก และโลจิสติกส์ ท่าเรือ ซึ่งอ่อนไหวต่อการหยุดชะงักของการเดินทาง
ขณะที่จังหวัดอุตสาหกรรมอื่นในพื้นที่เศรษฐกิจพิเศษภาคตะวันออก (EEC) ได้รับผลกระทบน้อยกว่า เพราะน้ำท่วมมีลักษณะท่วมขังเป็นจุด และยังไม่พบรายงานว่านิคมอุตสาหกรรมแห่งใดต้องหยุดการผลิต
ส่วนภาคกลาง ภาคเหนือ และภาคตะวันออกเฉียงเหนือ ความเสียหายต่อกิจกรรมเศรษฐกิจในช่วง 5 วันยังค่อนข้างจำกัด
ดังนั้นเพื่อช่วยเหลือผู้ประสบภัยให้เร็วที่สุด ทางธนาคารแห่งประเทศไทย (ธปท.) จึงขอความร่วมมือสถาบันการเงินทั้งธนาคารพาณิชย์ และธนาคารของรัฐ เพื่อเร่งให้ความช่วยเหลือลูกหนี้ที่ได้รับผลกระทบจากสถานการณ์อุทกภัย
ซี่งสามารถจำแนกมาตรการช่วยเหลือได้ ดังนี้
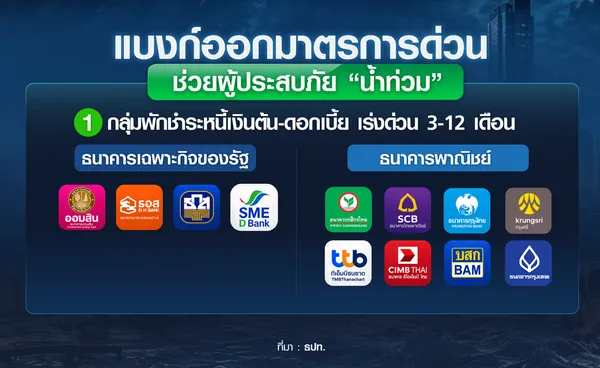
1. กลุ่มพักชำระหนี้ (พักชำระเงินต้น / พักทั้งต้นและดอกเบี้ย) ชั่วคราวตั้งแต่ 3 - 12 เดือน
ธนาคารเฉพาะกิจของรัฐ (SFIs) ได้แก่ ธนาคารออมสิน มีการพักเงินต้นและดอกเบี้ยนานสูงสุด 3 เดือนแรก สำหรับลูกหนี้ในพื้นที่ประสบภัย ธนาคารอาคารสงเคราะห์ หรือ ธอส. พักชำระเงินต้นและดอกเบี้ย นานสูงสุด 6 เดือน สำหรับสินเชื่อบ้าน
ธนาคารเพื่อการเกษตรและสหกรณ์การเกษตร หรือ ธ.ก.ส. พักหนี้เงินต้นและดอกเบี้ยสูงสุดไม่เกิน 1 ปี สำหรับเกษตรกรและชุมชน ส่วนธนาคารพัฒนาวิสาหกิจขนาดกลางและขนาดย่อมแห่งประเทศไทย (ธพว.) หรือ SME D Bank พักชำระเงินต้นสูงสุด 12 เดือน (จ่ายเฉพาะดอกเบี้ย)
ส่วนธนาคารพาณิชย์ที่มีมาตรการช่วยเหลือพักหนี้ ได้แก่ ธนาคารกรุงเทพ (BBL), ธนาคารกสิกรไทย (KBANK), ธนาคารไทยพาณิชย์ (SCB), ธนาคารกรุงไทย (KTB) ให้ลูกค้าพักชำระเงินต้นนาน 3–6 เดือน สำหรับสินเชื่อบ้าน สินเชื่อส่วนบุคคล และสินเชื่อ SME
ด้านธนาคารกรุงศรีอยุธยา (BAY) และธนาคารทหารไทยธนชาต (ttb) ให้ลูกค้าพักชำระค่างวด/เงินต้นสินเชื่อบ้านและสินเชื่อยานยนต์ สูงสุด 3 รอบบัญชี ส่วนบริษัทบริหารสินทรัพย์ กรุงเทพพาณิชย์ จำกัด (มหาชน) หรือ BAM และ ธนาคาร ซีไอเอ็มบี ไทย จำกัด (มหาชน) พักหนี้ให้ลูกค้าถึง 3 เดือน เช่นเดียวกัน
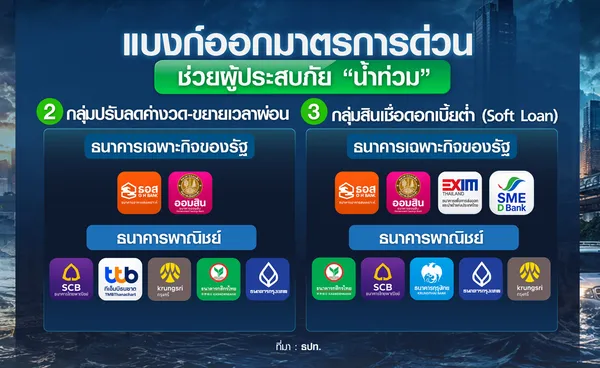
ส่วนกลุ่มที่ 2 คือ กลุ่มที่ปรับลดค่างวด และขยายระยะเวลาผ่อนชำระ มีธนาคารพาณิชย์ ที่ออกมาตรการเช่นนี้
ได้แก่ ธนาคารไทยพาณิชย์ (SCB) ลดค่างวดผ่อนชำระสินเชื่อบ้านและสินเชื่อธุรกิจลงสูงสุด ร้อยละ 50 นาน 3–6 เดือน ธนาคารทหารไทยธนชาต (ttb) ปรับลดค่างวดสินเชื่อรถยนต์ และสินเชื่อบุคคล พร้อมขยายระยะเวลาสัญญาออกไปเท่ากับระยะเวลาที่ได้รับผ่อนผัน
ธนาคารกรุงศรีอยุธยา (BAY) ลดค่างวดผ่อนชำระสินเชื่อส่วนบุคคลและสินเชื่อเพื่อธุรกิจขนาดเล็ก (SME) และธนาคารกสิกรไทย (KBANK) & ธนาคารกรุงเทพ (BBL) ปรับลดอัตราดอกเบี้ยพิเศษชั่วคราว และขยายเวลาผ่อนชำระสินเชื่อบ้าน/ธุรกิจ
ส่วนธนาคารเฉพาะกิจของรัฐ ได้แก่ ธอส. และธนาคารออมสิน ที่มีการลดค่างวดผ่อนชำระลงร้อยละ 50 หลังจากหมดระยะเวลาพักชำระหนี้ฉุกเฉิน
กลุ่มที่ 3 คือ กลุ่มเติมทุนฉุกเฉิน / สินเชื่อดอกเบี้ยต่ำ (Soft Loan) เพิ่มสภาพคล่องฉุกเฉินเพื่อนำไปซ่อมแซมที่อยู่อาศัย ยานพาหนะ หรือใช้เป็นทุนหมุนเวียนฟื้นฟูกิจการ ได้แก่ ธนาคารออมสิน ที่ออกสินเชื่อเคหะ/สินเชื่อส่วนบุคคลฉุกเฉินเพื่อซ่อมแซมบ้าน อัตราดอกเบี้ย 0% นาน 3 เดือนแรก
ธอส. (ธนาคารอาคารสงเคราะห์) สินเชื่อเพิ่ม/กู้เพิ่มเพื่อซ่อมแซมอาคารและที่อยู่อาศัยที่ได้รับความเสียหาย ดอกเบี้ยพิเศษผ่อนปรน (เช่น MRR - 2% ต่อปี) ธนาคารเพื่อการส่งออกและนำเข้าแห่งประเทศไทย (EXIM Bank) ออก สินเชื่อฟื้นฟูธุรกิจส่งออกและห่วงโซ่อุปทานที่ได้รับผลกระทบจากอุทกภัย
SME D Bank และ ธ.ก.ส. ออกวงเงินกู้ฉุกเฉินเพื่อเสริมสภาพคล่องฟื้นฟูการเกษตรและร้านค้า SME วงเงินสูงสุด 50,000 - 500,000 บาท ดอกเบี้ยผ่อนผันพิเศษ
ส่วนธนาคารพาณิชย์ใหญ่ (KBANK, SCB, KTB, BBL, BAY) ออกสินเชื่อหมุนเวียนชั่วคราว และสินเชื่อฟื้นฟูกิจการ อัตราดอกเบี้ยผ่อนปรนสำหรับลูกหนี้เดิม
สรุปข่าว

จากอิทธิพลของพายุและร่องมรสุมที่พาดผ่านประเทศไทย ส่งผลให้เกิดฝนตกหนักถึงหนักมากสะสมต่อเนื่องตลอด 2-3 วันที่ผ่านมา จนเกิดปัญหาน้ำท่วมขังเป็นวงกว้างในหลายพื้นที่ของกรุงเทพมหานครและปริมณฑล
ซึ่งนับเป็นสถานการณ์ “น้ำท่วม” ที่สร้างความเดือดร้อนให้แก่ประชาชนและกระทบต่อระบบการจราจรอย่างหนักที่สุดครั้งหนึ่งนับตั้งแต่วิกฤตมหาอุทกภัยปี 2554
โดยสาเหตุสำคัญของวิกฤตน้ำท่วมกรุงเทพฯ ครั้งนี้ เกิดจาก 3 ปัจจัย คือ 1.ปรากฏการณ์ฝนตกแช่สะสมสูงสุดกว่า 300 มิลลิเมตรในเวลาเพียง 48 ชั่วโมง ซึ่งเกินกว่าศักยภาพที่ระบบระบายน้ำปกติของเมืองจะรองรับได้ทัน
2.ขีดจำกัดของระบบระบายน้ำ ทำให้น้ำระบายออกสู่แม่น้ำเจ้าพระยาได้ช้า
และ 3.การผุดขึ้นของสิ่งปลูกสร้างและการอุดตันของขยะตามท่อระบายน้ำ
นอกจากนี้ “น้ำท่วม” ครั้งนี้ ยังส่งผลกระทบต่อ “เศรษฐกิจไทย”โดยตรง ซึ่งข้อมูลจากนายธนวรรธน์ พลวิชัย อธิการบดีและประธานที่ปรึกษา ศูนย์พยากรณ์เศรษฐกิจและธุรกิจ มหาวิทยาลัยหอการค้าไทย เปิดเผยว่า ผลการประเมินผลกระทบทางเศรษฐกิจจากสถานการณ์อุทกภัยระหว่างวันที่ 25–29 กันยายน 2569 รวม 5 วัน
ซึ่งครอบคลุมกรุงเทพมหานครและ 26 จังหวัดในภาคกลาง ภาคตะวันออก ภาคเหนือ และภาคตะวันออกเฉียงเหนือ จะสร้างความเสียหายทางเศรษฐกิจในกรณีฐานอยู่ที่ประมาณ 12,283 ล้านบาท หรือราวร้อยละ 0.066 ของ GDP ทั้งปี
โดยมีกรอบประมาณการอยู่ระหว่าง 5,896–20,635 ล้านบาท หรือ ร้อยละ 0.03–0.11 ของ GDP ซึ่งข้อมูลดังกล่าวเป็นไปในทิศทางเดียวกับศูนย์วิจัยกสิกรไทย ที่ประเมินว่า น้ำท่วมจะส่งผลกระทบต่อเศรษฐกิจ 7,000–17,000 ล้านบาท หรือร้อยละ 0.03–0.11 ของ GDP เช่นเดียวกัน
อย่างไรก็ตาม ตัวเลขดังกล่าว ยังไม่รวมความเสียหายต่อทรัพย์สิน เช่น ที่อยู่อาศัย ยานพาหนะ และสินค้าคงคลัง รวมถึงผลผลิตทางการเกษตร ซึ่งจะประเมินได้ชัดเจนภายหลังน้ำลดอีกครั้ง
นอกจากนี้จากผลประเมิน ชี้ว่า “กรุงเทพมหานคร” จะได้รับความเสียหายสูงสุดราว 7,014 ล้านบาท คิดเป็นราว ร้อยละ 57ของความเสียหายทั้งหมด หรือเทียบเท่าราว ร้อยละ 0.11 ของผลิตภัณฑ์มวลรวมของกรุงเทพมหานครเอง
เนื่องจากเป็นศูนย์กลางเศรษฐกิจและมีสัดส่วนการค้าและบริการสูง ทั้งค้าปลีก ร้านอาหาร การเดินทาง และธุรกิจบริการ
ส่วน 4 จังหวัดปริมณฑล ได้แก่ สมุทรปราการ ปทุมธานี นนทบุรี และนครปฐม มีความเสียหายรวม 1,839 ล้านบาทโดย “สมุทรปราการ” ได้รับผลกระทบสูงสุด
ขณะที่ภาคตะวันออกมีความเสียหายเป็นอันดับ 2 ที่ 2,976 ล้านบาท โดย”ชลบุรี”เสียหายมากที่สุดราว 2,101 ล้านบาท เนื่องจากน้ำท่วมเริ่มขึ้นก่อนพื้นที่อื่น และเศรษฐกิจของจังหวัดพึ่งพาการท่องเที่ยว ค้าปลีก และโลจิสติกส์ ท่าเรือ ซึ่งอ่อนไหวต่อการหยุดชะงักของการเดินทาง
ขณะที่จังหวัดอุตสาหกรรมอื่นในพื้นที่เศรษฐกิจพิเศษภาคตะวันออก (EEC) ได้รับผลกระทบน้อยกว่า เพราะน้ำท่วมมีลักษณะท่วมขังเป็นจุด และยังไม่พบรายงานว่านิคมอุตสาหกรรมแห่งใดต้องหยุดการผลิต
ส่วนภาคกลาง ภาคเหนือ และภาคตะวันออกเฉียงเหนือ ความเสียหายต่อกิจกรรมเศรษฐกิจในช่วง 5 วันยังค่อนข้างจำกัด
ดังนั้นเพื่อช่วยเหลือผู้ประสบภัยให้เร็วที่สุด ทางธนาคารแห่งประเทศไทย (ธปท.) จึงขอความร่วมมือสถาบันการเงินทั้งธนาคารพาณิชย์ และธนาคารของรัฐ เพื่อเร่งให้ความช่วยเหลือลูกหนี้ที่ได้รับผลกระทบจากสถานการณ์อุทกภัย
ซี่งสามารถจำแนกมาตรการช่วยเหลือได้ ดังนี้
1. กลุ่มพักชำระหนี้ (พักชำระเงินต้น / พักทั้งต้นและดอกเบี้ย) ชั่วคราวตั้งแต่ 3 - 12 เดือน
ธนาคารเฉพาะกิจของรัฐ (SFIs) ได้แก่ ธนาคารออมสิน มีการพักเงินต้นและดอกเบี้ยนานสูงสุด 3 เดือนแรก สำหรับลูกหนี้ในพื้นที่ประสบภัย ธนาคารอาคารสงเคราะห์ หรือ ธอส. พักชำระเงินต้นและดอกเบี้ย นานสูงสุด 6 เดือน สำหรับสินเชื่อบ้าน
ธนาคารเพื่อการเกษตรและสหกรณ์การเกษตร หรือ ธ.ก.ส. พักหนี้เงินต้นและดอกเบี้ยสูงสุดไม่เกิน 1 ปี สำหรับเกษตรกรและชุมชน ส่วนธนาคารพัฒนาวิสาหกิจขนาดกลางและขนาดย่อมแห่งประเทศไทย (ธพว.) หรือ SME D Bank พักชำระเงินต้นสูงสุด 12 เดือน (จ่ายเฉพาะดอกเบี้ย)
ส่วนธนาคารพาณิชย์ที่มีมาตรการช่วยเหลือพักหนี้ ได้แก่ ธนาคารกรุงเทพ (BBL), ธนาคารกสิกรไทย (KBANK), ธนาคารไทยพาณิชย์ (SCB), ธนาคารกรุงไทย (KTB) ให้ลูกค้าพักชำระเงินต้นนาน 3–6 เดือน สำหรับสินเชื่อบ้าน สินเชื่อส่วนบุคคล และสินเชื่อ SME
ด้านธนาคารกรุงศรีอยุธยา (BAY) และธนาคารทหารไทยธนชาต (ttb) ให้ลูกค้าพักชำระค่างวด/เงินต้นสินเชื่อบ้านและสินเชื่อยานยนต์ สูงสุด 3 รอบบัญชี ส่วนบริษัทบริหารสินทรัพย์ กรุงเทพพาณิชย์ จำกัด (มหาชน) หรือ BAM และ ธนาคาร ซีไอเอ็มบี ไทย จำกัด (มหาชน) พักหนี้ให้ลูกค้าถึง 3 เดือน เช่นเดียวกัน
ส่วนกลุ่มที่ 2 คือ กลุ่มที่ปรับลดค่างวด และขยายระยะเวลาผ่อนชำระ มีธนาคารพาณิชย์ ที่ออกมาตรการเช่นนี้
ได้แก่ ธนาคารไทยพาณิชย์ (SCB) ลดค่างวดผ่อนชำระสินเชื่อบ้านและสินเชื่อธุรกิจลงสูงสุด ร้อยละ 50 นาน 3–6 เดือน ธนาคารทหารไทยธนชาต (ttb) ปรับลดค่างวดสินเชื่อรถยนต์ และสินเชื่อบุคคล พร้อมขยายระยะเวลาสัญญาออกไปเท่ากับระยะเวลาที่ได้รับผ่อนผัน
ธนาคารกรุงศรีอยุธยา (BAY) ลดค่างวดผ่อนชำระสินเชื่อส่วนบุคคลและสินเชื่อเพื่อธุรกิจขนาดเล็ก (SME) และธนาคารกสิกรไทย (KBANK) & ธนาคารกรุงเทพ (BBL) ปรับลดอัตราดอกเบี้ยพิเศษชั่วคราว และขยายเวลาผ่อนชำระสินเชื่อบ้าน/ธุรกิจ
ส่วนธนาคารเฉพาะกิจของรัฐ ได้แก่ ธอส. และธนาคารออมสิน ที่มีการลดค่างวดผ่อนชำระลงร้อยละ 50 หลังจากหมดระยะเวลาพักชำระหนี้ฉุกเฉิน
กลุ่มที่ 3 คือ กลุ่มเติมทุนฉุกเฉิน / สินเชื่อดอกเบี้ยต่ำ (Soft Loan) เพิ่มสภาพคล่องฉุกเฉินเพื่อนำไปซ่อมแซมที่อยู่อาศัย ยานพาหนะ หรือใช้เป็นทุนหมุนเวียนฟื้นฟูกิจการ ได้แก่ ธนาคารออมสิน ที่ออกสินเชื่อเคหะ/สินเชื่อส่วนบุคคลฉุกเฉินเพื่อซ่อมแซมบ้าน อัตราดอกเบี้ย 0% นาน 3 เดือนแรก
ธอส. (ธนาคารอาคารสงเคราะห์) สินเชื่อเพิ่ม/กู้เพิ่มเพื่อซ่อมแซมอาคารและที่อยู่อาศัยที่ได้รับความเสียหาย ดอกเบี้ยพิเศษผ่อนปรน (เช่น MRR - 2% ต่อปี) ธนาคารเพื่อการส่งออกและนำเข้าแห่งประเทศไทย (EXIM Bank) ออก สินเชื่อฟื้นฟูธุรกิจส่งออกและห่วงโซ่อุปทานที่ได้รับผลกระทบจากอุทกภัย
SME D Bank และ ธ.ก.ส. ออกวงเงินกู้ฉุกเฉินเพื่อเสริมสภาพคล่องฟื้นฟูการเกษตรและร้านค้า SME วงเงินสูงสุด 50,000 - 500,000 บาท ดอกเบี้ยผ่อนผันพิเศษ
ส่วนธนาคารพาณิชย์ใหญ่ (KBANK, SCB, KTB, BBL, BAY) ออกสินเชื่อหมุนเวียนชั่วคราว และสินเชื่อฟื้นฟูกิจการ อัตราดอกเบี้ยผ่อนปรนสำหรับลูกหนี้เดิม
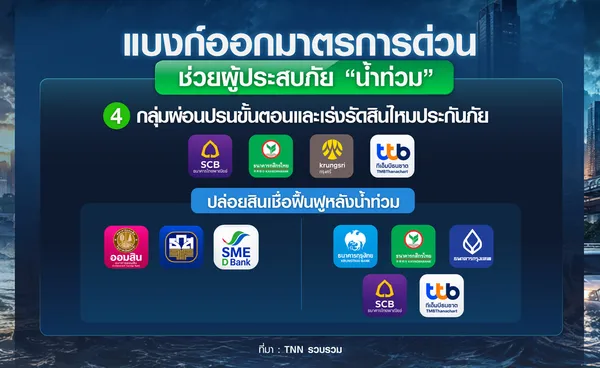
ส่วนกลุ่มที่ 4 คือ กลุ่มผ่อนปรนขั้นตอน และเร่งรัดสินไหมประกันภัย ธนาคารกรุงเทพ (ประกันภัย), ธนาคารไทยพาณิชย์, ธนาคารกสิกรไทย, ธนาคารกรุงศรีอยุธยา และ ธนาคารทหารไทยธนชาต มีบริการเปิดช่องทางด่วน (Fast-track Claim) ร่วมกับบริษัทประกันภัยในเครือเพื่อเร่งจ่ายค่าสินไหมกรณีบ้าน และรถยนต์ถูกน้ำท่วม
นอกจากนี้ ธนาคารชั้นนำต่างอัดฉีดแพ็กเกจสินเชื่อฟื้นฟู และซ่อมแซมด้วยเงื่อนไขผ่อนปรนเป็นพิเศษ
อาทิ ธนาคารอาคารสงเคราะห์ (ธอส.) และธนาคารออมสิน ที่ปล่อยสินเชื่อกู้เพิ่มเพื่อซ่อมแซมที่อยู่อาศัยในอัตราดอกเบี้ย 0% นาน 3 เดือนแรก พร้อมวงเงินกู้ฉุกเฉินไร้หลักประกันสำหรับใช้จ่ายจำเป็น
ขณะที่ ธ.ก.ส., SME D Bank รวมถึงธนาคารพาณิชย์ใหญ่อย่างกรุงไทย กสิกรไทย กรุงเทพ ไทยพาณิชย์ และทีทีบี ได้ออกสินเชื่อเสริมสภาพคล่องดอกเบี้ยต่ำ (Soft Loan) เพื่อให้ผู้ประกอบการ และเกษตรกรมีทุนหมุนเวียนในการซ่อมแซมโรงงาน ร้านค้า และเครื่องมือทำมาหากิน เพื่อกลับมาดำเนินธุรกิจได้อย่างรวดเร็ว
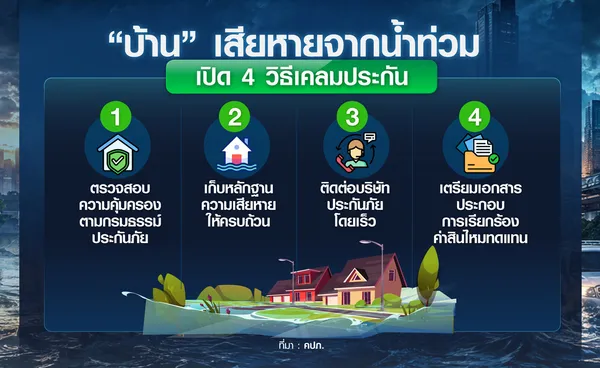
ส่วนกรณี “บ้านเรือน”และ “รถยนต์” จมน้ำและได้รับความเสียหายจากน้ำท่วมนั้น ทางสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) ได้แนะนำประชาชนผู้เอาประกันภัยดำเนินการตาม 4 ขั้นตอน ดังนี้ เพื่อนำความเสียหายไปเคลมกับบริษัทประกันภัย
1. ตรวจสอบความคุ้มครองตามกรมธรรม์ประกันภัย
ผู้เอาประกันภัยควรตรวจสอบว่ากรมธรรม์ประกันภัยที่มีอยู่ให้ความคุ้มครองกรณีน้ำท่วมหรือภัยธรรมชาติหรือไม่ รวมถึงตรวจสอบวงเงินความคุ้มครองและเงื่อนไขที่เกี่ยวข้อง
โดยสามารถตรวจสอบข้อมูลกรมธรรม์ประกันภัยได้ผ่าน LINE Official Account @OICCONNECT "คปภ.รอบรู้"
ทั้งนี้ ประกันภัยรถยนต์ประเภท 1 ให้ความคุ้มครองความเสียหายจากน้ำท่วม ขณะที่ประกันภัยรถยนต์ประเภท 2+ และ 3+ ควรตรวจสอบเพิ่มเติมว่าได้ซื้อความคุ้มครองกรณีน้ำท่วมเพิ่มเติมไว้หรือไม่
ส่วนประกันอัคคีภัยสำหรับที่อยู่อาศัย ควรตรวจสอบว่ากรมธรรม์ระบุความคุ้มครองภัยน้ำท่วมหรือภัยธรรมชาติไว้ด้วยหรือไม่
2. เก็บหลักฐานความเสียหายให้ครบถ้วน
ผู้เอาประกันภัยควรถ่ายภาพหรือบันทึกวิดีโอความเสียหายทั้งภาพรวมและรายละเอียดของทรัพย์สินที่ได้รับผลกระทบ เช่น กรณีบ้านเรือน ถ่ายภาพทรัพย์สินที่เสียหายแบบเจาะจงทีละชิ้น
ไม่ว่าจะเป็นโครงสร้าง พื้น ผนัง เฟอร์นิเจอร์ หรือเครื่องใช้ไฟฟ้า กรณีรถยนต์ ถ่ายภาพให้เห็นสภาพรถทั้งภายนอก ภายใน ห้องเครื่อง รวมถึงบันทึกระดับน้ำหรือรอยคราบน้ำไว้เป็นหลักฐานประกอบการเรียกร้องค่าสินไหมทดแทน
3. ติดต่อบริษัทประกันภัยโดยเร็ว
ผู้เอาประกันภัยควรแจ้งเหตุแก่บริษัทประกันภัยทันทีที่สามารถดำเนินการได้ พร้อมเตรียมข้อมูลที่จำเป็น เช่น เลขที่กรมธรรม์ ทะเบียนรถ วัน เวลา และสถานที่เกิดเหตุ ตลอดจนรายละเอียดความเสียหาย เพื่ออำนวยความสะดวกในการพิจารณาค่าสินไหมทดแทน และเก็บเลขที่ใบเคลม (Claim No.) ไว้สำหรับติดตามสถานะ
4. เตรียมเอกสารประกอบการเรียกร้องค่าสินไหมทดแทน
ผู้เอาประกันภัยควรจัดเตรียมเอกสารที่เกี่ยวข้องให้ครบถ้วน เช่น สำเนาบัตรประจำตัวประชาชน ภาพถ่ายความเสียหาย สำเนาทะเบียนรถ สำเนาทะเบียนบ้านหรือสำเนาโฉนดที่ดิน และเอกสารประกอบอื่นๆ กรณีบริษัทประกันวินาศภัยมีการร้องขอ
โดยคปภ. ระบุว่า การอนุมัติเงินชดเชยเบื้องต้น จะจ่ายตรงถึงมือ สำหรับประกันอัคคีภัยที่อยู่อาศัย จ่ายเบื้องต้น 20,000 บาท (หากซื้อคุ้มครองน้ำท่วมเพิ่ม จ่ายเพิ่มอีก 10,000 บาท) ,ประกันภัยร้านค้า/IAR ที่ซื้อความคุ้มครองน้ำท่วมเพิ่ม รับเงินชดเชยเบื้องต้นทันที 30,000 บาท
และไมโครอินชัวรันส์ (ไมโครไฟแนนซ์บ้าน) จ่ายชดเชยเบื้องต้นเต็มวงเงิน 10,000 บาท โดยใช้เพียงหลักฐานรูปถ่ายและเอกสารยืนยันตัวตน และจะจ่ายเคลมไว ไม่เกิน 7 วัน สำหรับกรณีที่พิสูจน์ความเสียหายได้ชัดเจน
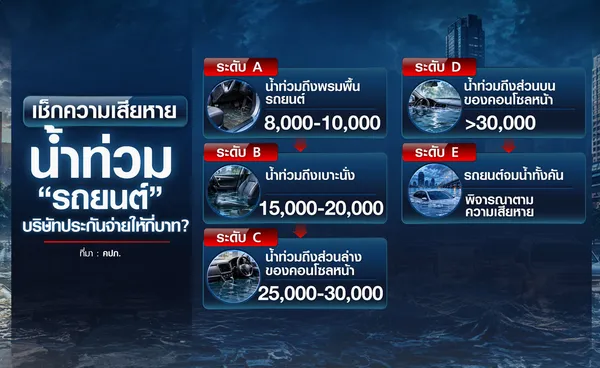
นอกจากนี้ในส่วนของผู้ประสบภัย “น้ำท่วม” คปภ. ได้กำหนดแนวปฏิบัติตามมาตรฐานการซ่อมรถยนต์ที่ได้รับความเสียหายจากน้ำท่วม เพื่อใช้เป็นแนวทางในการประเมินความเสียหายและการซ่อมแซม โดยแบ่งระดับความเสียหายออกเป็น 5 ระดับ ได้แก่
ระดับ A น้ำท่วมถึงพรมพื้นรถยนต์ ค่าซ่อมประมาณ 8,000-10,000 บาท
ระดับ B น้ำท่วมถึงเบาะนั่ง ค่าซ่อมประมาณ 15,000-20,000 บาท
ระดับ C น้ำท่วมถึงส่วนล่างของคอนโซลหน้า ค่าซ่อมประมาณ 25,000-30,000 บาท
ระดับ D น้ำท่วมถึงส่วนบนของคอนโซลหน้า ค่าซ่อมประมาณ 30,000 บาทขึ้นไป
และระดับ E รถยนต์จมน้ำทั้งคัน บริษัทประกันภัยจะพิจารณาความเสียหายตามหลักเกณฑ์และเงื่อนไขของกรมธรรม์ประกันภัย ทั้งนี้ หากเข้าข่ายเป็นความเสียหายสิ้นเชิง บริษัทประกันภัยจะชดใช้ค่าสินไหมทดแทนตามเงื่อนไขที่กำหนดไว้ในกรมธรรม์ประกันภัย
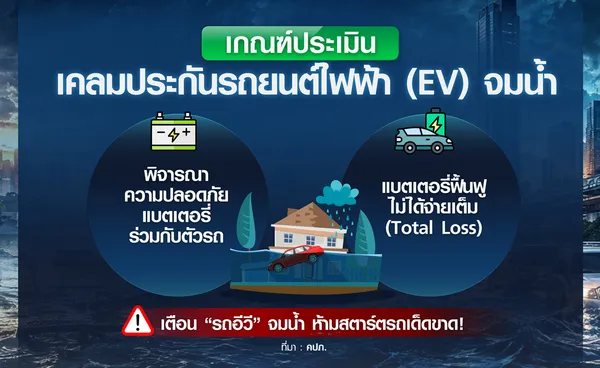
ส่วนกรณีรถยนต์ไฟฟ้า (EV) ทางคปภ. ระบุว่า การเยียวยาใช้แนวทางในลักษณะเดียวกับการดำเนินการกรณีอุทกภัยในพื้นที่หาดใหญ่
โดยเน้นประเมินความปลอดภัยของแบตเตอรี่ที่ถูกน้ำท่วมขัง ร่วมกับข้อกำหนดของผู้ผลิต หากไม่สามารถฟื้นฟูให้ปลอดภัยได้ จะพิจารณาเข้าข่ายความเสียหายสิ้นเชิง(Total Loss) ทันที
ส่วนคำแนะนำ ต่อประชาชนที่ประสบปัญหารถจมน้ำนั้น ทางสภาอุตสาหกรรมแห่งประเทศไทย (ส.อ.ท.) เสนอแนะว่า หากน้ำเข้าสู่ตัวรถหรือเครื่องยนต์แล้ว ไม่ควรทำการสตาร์ทรถอย่างเด็ดขาด เพราะจะยิ่งสร้างความเสียหายต่อระบบเครื่องยนต์ และระบบไฟฟ้ามากขึ้น และยังระบุว่า ปัญหาน้ำท่วมไม่กระทบกับการผลิตรถยนต์ในประเทศแต่อย่างใด
นอกจากนี้ ปัจจุบันผู้ผลิตรถยนต์ และรถจักรยานยนต์หลายราย ก็ได้เร่งออกมาตรการและแคมเปญช่วยเหลือผู้ประสบภัยน้ำท่วม
ทั้งในด้านการดูแลลูกค้า การให้บริการหลังการขาย และการสนับสนุนผู้ได้รับผลกระทบในพื้นที่ประสบภัย เช่น เกรท วอลล์ มอเตอร์ หรือ GWM มอบส่วนลด ค่าแรงและค่าอะไหล่ ร้อยละ 30 ถึงสิ้นปี บริษัท โตโยต้า มอเตอร์ ประเทศไทย จำกัด ให้ส่วนลดราคาอะไหล่-ค่าแรง สูงสุดร้อยละ 50 ยาวถึงสิ้นปี เป็นต้น