


เดินทางออกจากไทย เตรียมถูกเก็บภาษีเพิ่ม 1,000 บาท สรรพากรเปิดรับฟังความเห็นร่าง พ.ร.บ. ออกนอกประเทศ


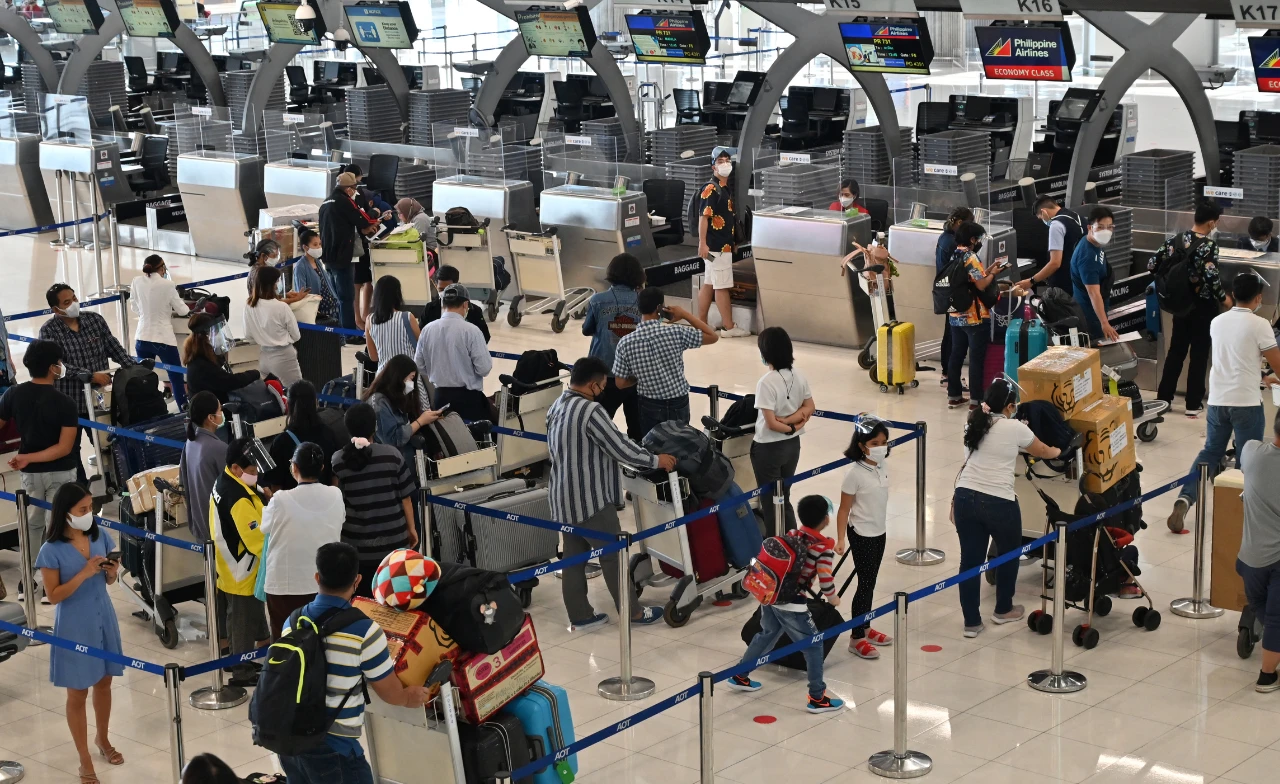
เดินทางออกนอกประเทศไทย จะถูกเก็บภาษีออกนอกประเทศทางอากาศ 1,000 บาท นี่คือเนื้อหาในร่าง พ.ร.บ. ภาษีการเดินทางออกนอกราชอาณาจักร ที่ทางกรมสรรพากร กำลังเปิดรับฟังความคิดเห็นประชาชนที่เกี่ยวข้อง
เนื้อหาในร่าง พ.ร.บ.นี้ มีอะไรบ้าง ถ้าเห็นด้วย หรือไม่เห็นด้วย แสดงความคิดเห็นได้อย่างไร และทำไมรัฐบาลถึงต้องการเก็บภาษีนี้ ?
เนื้อหาสำคัญของร่างกฎหมายนี้คือ ผู้ทื่เดินทางออกนอกราชอาณาจักร ทุกคน ไม่ว่าจะสัญชาติใด จะต้องเสียภาษีทุกครั้งในอัตราที่กำหนด โดยระยะแรกจะมุ่งเน้นการจัดเก็บเฉพาะการเดินทางทางอากาศครั้งละ 1,000 บาท และวางเพดานอัตราภาษีสูงสุดไม่เกินครั้งละ 5,000 บาท แต่การเดินทางทางบก และน้ำ จะได้รับการยกเว้นภาษีในระยะแรกไปก่อน
การเสียภาษีนี้ จะให้ผู้ประกอบกิจการขนส่ง หรือตัวแทนจำหน่ายบัตร เก็บภาษีพร้อมกับค่าโดยสาร เรียกได้ว่าจะรวมอยู่ในค่าตั๋วเครื่องบิน แต่หากเดินทางโดยไม่ได้ซื้อบัตรโดยสาร หรือไม่ได้ชำระค่าโดยสารผ่านผู้ประกอบการขนส่ง ก็จะเสียภาษีตามหลักเกณฑ์ และวิธีที่กำหนด แต่จะไม่เก็บกับคนที่ซื้อตั๋วไปแล้ว ก่อนกฎหมายกำหนด
แต่จะมีกลุ่มผู้ได้รับการยกเว้นภาษีนี้ โดยอ้างอิงหลักเกณฑ์เดียวกับการยกเว้นค่าบริการผู้โดยสารขาออก (พีเอสซี) ได้แก่
พระมหากษัตริย์ พระราชินี พระราชโอรส พระราชธิดา พระชามาดา พระสุณิสา พระเจ้าหลานเธอ และผู้ติดตามในขบวนเสด็จ
สมเด็จพระสังฆราช และผู้ติดตามในขบวนเสด็จ
ประมุขแห่งรัฐต่างประเทศ และผู้ติดตาม
ราชอาคันตุกะของพระมหากษัตริย์หรือพระราชินี และผู้ติดตาม
เด็กอายุไม่เกิน 2 ปี
คณะผู้ตรวจขององค์การห้ามอาวุธเคมี
ผู้โดยสารยานพาหนะของราชการ
ผู้โดยสารเปลี่ยนเครื่องที่อยู่ภายในบริเวณสนามบินเท่านั้น
สรุปข่าว
เดินทางออกนอกประเทศไทย จะถูกเก็บภาษีออกนอกประเทศทางอากาศ 1,000 บาท นี่คือเนื้อหาในร่าง พ.ร.บ. ภาษีการเดินทางออกนอกราชอาณาจักร ที่ทางกรมสรรพากร กำลังเปิดรับฟังความคิดเห็นประชาชนที่เกี่ยวข้อง
เนื้อหาในร่าง พ.ร.บ.นี้ มีอะไรบ้าง ถ้าเห็นด้วย หรือไม่เห็นด้วย แสดงความคิดเห็นได้อย่างไร และทำไมรัฐบาลถึงต้องการเก็บภาษีนี้ ?
เนื้อหาสำคัญของร่างกฎหมายนี้คือ ผู้ทื่เดินทางออกนอกราชอาณาจักร ทุกคน ไม่ว่าจะสัญชาติใด จะต้องเสียภาษีทุกครั้งในอัตราที่กำหนด โดยระยะแรกจะมุ่งเน้นการจัดเก็บเฉพาะการเดินทางทางอากาศครั้งละ 1,000 บาท และวางเพดานอัตราภาษีสูงสุดไม่เกินครั้งละ 5,000 บาท แต่การเดินทางทางบก และน้ำ จะได้รับการยกเว้นภาษีในระยะแรกไปก่อน
การเสียภาษีนี้ จะให้ผู้ประกอบกิจการขนส่ง หรือตัวแทนจำหน่ายบัตร เก็บภาษีพร้อมกับค่าโดยสาร เรียกได้ว่าจะรวมอยู่ในค่าตั๋วเครื่องบิน แต่หากเดินทางโดยไม่ได้ซื้อบัตรโดยสาร หรือไม่ได้ชำระค่าโดยสารผ่านผู้ประกอบการขนส่ง ก็จะเสียภาษีตามหลักเกณฑ์ และวิธีที่กำหนด แต่จะไม่เก็บกับคนที่ซื้อตั๋วไปแล้ว ก่อนกฎหมายกำหนด
แต่จะมีกลุ่มผู้ได้รับการยกเว้นภาษีนี้ โดยอ้างอิงหลักเกณฑ์เดียวกับการยกเว้นค่าบริการผู้โดยสารขาออก (พีเอสซี) ได้แก่
พระมหากษัตริย์ พระราชินี พระราชโอรส พระราชธิดา พระชามาดา พระสุณิสา พระเจ้าหลานเธอ และผู้ติดตามในขบวนเสด็จ
สมเด็จพระสังฆราช และผู้ติดตามในขบวนเสด็จ
ประมุขแห่งรัฐต่างประเทศ และผู้ติดตาม
ราชอาคันตุกะของพระมหากษัตริย์หรือพระราชินี และผู้ติดตาม
เด็กอายุไม่เกิน 2 ปี
คณะผู้ตรวจขององค์การห้ามอาวุธเคมี
ผู้โดยสารยานพาหนะของราชการ
ผู้โดยสารเปลี่ยนเครื่องที่อยู่ภายในบริเวณสนามบินเท่านั้น
ขณะที่บทลงโทษ ได้กำหนดเบี้ยปรับจำนวน 2 เท่าของภาษีที่ต้องเสีย และเงินเพิ่มในอัตรา 1.5% ต่อเดือน ตลอดจนมีโทษปรับทางพินัยสำหรับผู้ที่แจ้งข้อความเท็จ แสดงหลักฐานอันเป็นเท็จ หรือพยายามหลีกเลี่ยงภาษี
ในร่างกฎหมายยังระบุถึงความเป็นมาว่าประเทศไทยเคยมีการเก็บภาษีการเดินทางออกนอกประเทศมาแล้ว ตามพระราชกำหนดภาษีการเดินทาง เมื่อปี พ.ศ.2526 โดยตอนนั้น จัดเก็บจากการเดินทางโดยทางอากาศครั้งละ 1,000 บาท และการเดินทางโดยทางบกและโดยทางน้ำในอัตราครั้งละ 500 บาท แต่ต่อมาได้ระงับไปในปี 2540
ก่อนหน้านี้ ประเด็นนี้เคยเป็นกระแสออกมาครั้งหนึ่ง ช่วงเดือนเมษายน ปีนี้ ซึ่งในตอนนั้น สุรศักดิ์ พันธ์เจริญวรกุล รมว.การท่องเที่ยวและกีฬา ก็ชี้ว่า อยู่ในระหว่างการศึกษา และรับฟังความคิดเห็น แต่รัฐบาลมองว่า แต่ละปีมีคนไทยเดินทางไปท่องเที่ยวต่างประเทศเป็นจำนวนมาก หากมีการจัดเก็บค่าธรรมเนียมส่วนนี้ จะสามารถนำเม็ดเงินกลับมาเป็นงบประมาณหมุนเวียนเพื่ออุดหนุนการท่องเที่ยวในประเทศได้
ซึ่งแต่ละครั้งที่มีประเด็นนี้กลับมาพูดคุย ก็มีทั้งผู้เห็นด้วย และไม่เห็นด้วย รวมถึงฝั่งเอกชนเอง ที่มองว่าอาจผลักภาระให้นักท่องเที่ยวไทย และคนท่องเที่ยวลดลง
หากคุณคิดเห็นอย่างไร ตอนนี้สามารถเข้าไปแสดงความคิดเห็น และข้อเสนอแนะ ตามที่กรมสรรพากรเปิดรับฟังได้ที่ เว็บไซต์ https://www.rd.go.th/68716.html ของกรมสรรพากร ระหว่างวันที่ 30 กันยายน 2569 ถึงวันที่ 29 ตุลาคม 2569
ที่มาข้อมูล : กรมสรรพากร
ที่มารูปภาพ : AFP
