


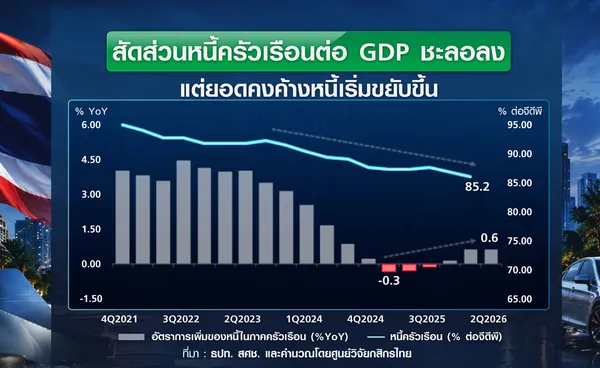
ธนาคารแห่งประเทศไทย (ธปท.) เผยแพร่ข้อมูลเงินให้กู้ยืมแก่ภาคครัวเรือน หรือหนี้ครัวเรือนล่าสุดไตรมาส 2 ปี 2026 อยู่ที่ 16.43 ล้านล้านบาท หรือขยายตัวร้อยละ 0.6 YOY ใกล้เคียงไตรมาสก่อน และเป็นการขยายตัว 3 ไตรมาสติดต่อกัน ขณะที่สัดส่วนหนี้ครัวเรือนไทยต่อ GDP ในไตรมาส 2 ปี 2026 อยู่ที่ร้อยละ 85.2 ลดลงต่อเนื่องมาอยู่ในระดับต่ำสุดในรอบ 25 ไตรมาส
การลดลงของสัดส่วนหนี้ครัวเรือนต่อ GDP ดังกล่าว ศูนย์วิจัยกสิกรไทย มองว่าเป็นพัฒนาการที่ดีในภาพรวม แต่สัดส่วนหนี้ครัวเรือนต่อจีดีพีดังกล่าวยังสูงกว่าเกณฑ์เฝ้าระวังของทางการที่ร้อยละ 80 และไม่ได้หมายความว่าภาระหนี้เมื่อเทียบกับรายได้ของครัวเรือนจะผ่อนคลายลง โดยเฉพาะเมื่อยอดหนี้ครัวเรือนยังมีขนาดสูงถึงประมาณ 1.5 เท่าของรายได้พึงจับจ่ายใช้สอย โดยเฉลี่ยตั้งแต่ปี 2023-2026 เป็นต้นมา
สอดคล้องกับมุมมองของศูนย์วิจัยเศรษฐกิจและธุรกิจ ธนาคารไทยพาณิชย์ หรือ SCB EIC ที่ระบุว่า สัดส่วนหนี้ครัวเรือนต่อ GDP ลดลงส่วนหนึ่งเป็นเพราะผลิตภัณฑ์มวลรวมในประเทศ หรือ Nominal GDP โตเร็วกว่าหนี้ ทำให้สัดส่วนหนี้ต่อ GDP จึงลดลงใน “เชิงตัวเลข” มากกว่าที่จะสะท้อนความสามารถในการชำระหนี้ของครัวเรือนที่ปรับดีขึ้น
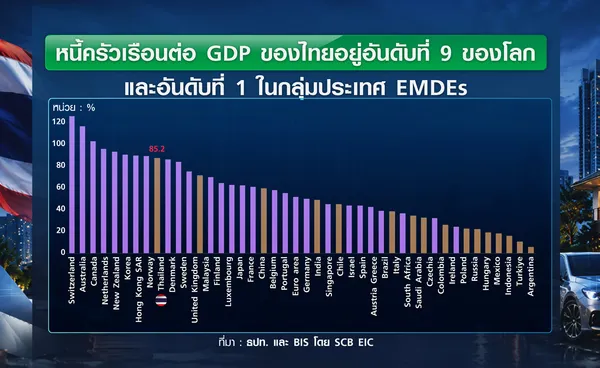
นอกจากนี้ ในปัจจุบันประเทศไทยยังเป็นประเทศที่มี สัดส่วนหนี้ครัวเรือนต่อ GDP สูงที่สุดในกลุ่มประเทศตลาดเกิดใหม่และประเทศกำลังพัฒนา (EMDS) และอยู่ที่อันดับ 9 หากเทียบกับ 44 ประเทศในโลกทั้งหมดที่มีข้อมูลนี้
ทั้งนี้ เป็นข้อมูลจาก BIS ยกเว้นประเทศไทยข้อมูลจาก BOT และประเทศไทยใช้ข้อมูล ณ สิ้นไตรมาส 2 ปี 2026 ในขณะที่ประเทศอื่นใช้ข้อมูล ณ สิ้นปี 2025
สรุปข่าว

ธนาคารแห่งประเทศไทย (ธปท.) เผยแพร่ข้อมูลเงินให้กู้ยืมแก่ภาคครัวเรือน หรือหนี้ครัวเรือนล่าสุดไตรมาส 2 ปี 2026 อยู่ที่ 16.43 ล้านล้านบาท หรือขยายตัวร้อยละ 0.6 YOY ใกล้เคียงไตรมาสก่อน และเป็นการขยายตัว 3 ไตรมาสติดต่อกัน ขณะที่สัดส่วนหนี้ครัวเรือนไทยต่อ GDP ในไตรมาส 2 ปี 2026 อยู่ที่ร้อยละ 85.2 ลดลงต่อเนื่องมาอยู่ในระดับต่ำสุดในรอบ 25 ไตรมาส
การลดลงของสัดส่วนหนี้ครัวเรือนต่อ GDP ดังกล่าว ศูนย์วิจัยกสิกรไทย มองว่าเป็นพัฒนาการที่ดีในภาพรวม แต่สัดส่วนหนี้ครัวเรือนต่อจีดีพีดังกล่าวยังสูงกว่าเกณฑ์เฝ้าระวังของทางการที่ร้อยละ 80 และไม่ได้หมายความว่าภาระหนี้เมื่อเทียบกับรายได้ของครัวเรือนจะผ่อนคลายลง โดยเฉพาะเมื่อยอดหนี้ครัวเรือนยังมีขนาดสูงถึงประมาณ 1.5 เท่าของรายได้พึงจับจ่ายใช้สอย โดยเฉลี่ยตั้งแต่ปี 2023-2026 เป็นต้นมา
สอดคล้องกับมุมมองของศูนย์วิจัยเศรษฐกิจและธุรกิจ ธนาคารไทยพาณิชย์ หรือ SCB EIC ที่ระบุว่า สัดส่วนหนี้ครัวเรือนต่อ GDP ลดลงส่วนหนึ่งเป็นเพราะผลิตภัณฑ์มวลรวมในประเทศ หรือ Nominal GDP โตเร็วกว่าหนี้ ทำให้สัดส่วนหนี้ต่อ GDP จึงลดลงใน “เชิงตัวเลข” มากกว่าที่จะสะท้อนความสามารถในการชำระหนี้ของครัวเรือนที่ปรับดีขึ้น
นอกจากนี้ ในปัจจุบันประเทศไทยยังเป็นประเทศที่มี สัดส่วนหนี้ครัวเรือนต่อ GDP สูงที่สุดในกลุ่มประเทศตลาดเกิดใหม่และประเทศกำลังพัฒนา (EMDS) และอยู่ที่อันดับ 9 หากเทียบกับ 44 ประเทศในโลกทั้งหมดที่มีข้อมูลนี้
ทั้งนี้ เป็นข้อมูลจาก BIS ยกเว้นประเทศไทยข้อมูลจาก BOT และประเทศไทยใช้ข้อมูล ณ สิ้นไตรมาส 2 ปี 2026 ในขณะที่ประเทศอื่นใช้ข้อมูล ณ สิ้นปี 2025
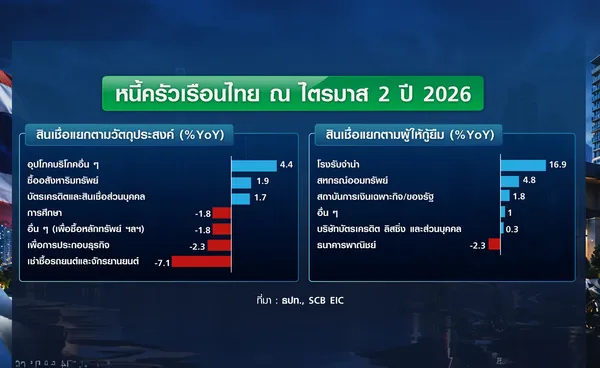
เมื่อเจาะรายละเอียดตัวเลขหนี้ครัวเรือนไตรมาส 2 ปีนี้ที่ 16.43 ล้านล้านบาท หรือขยายตัวร้อยละ 0.6 YOY พบว่าโครงสร้างหนี้ยังขยายตัวจากสินเชื่ออุปโภคบริโภคส่วนบุคคลเป็นหลักหลัก โดยเฉพาะสินเชื่ออสังหาริมทรัพย์ที่มีสัดส่วนสินเชื่อสูงสุดราวร้อยละ 35 ของยอดหนี้คงค้าง เติบโตต่อเนื่องเป็นไตรมาสที่ 2 อยู่ที่ร้อยละ 1.9 YOY เช่นเดียวกับหนี้บัตรเครดิตและสินเชื่อส่วนบุคคล รวมถึงหนี้เพื่อการอุปโภคบริโภคอื่น ๆ ที่เพิ่มขึ้นร้อยละ 1.7 YoY และร้อยละ 4.4 YoY ตามลำดับ โดยหนี้เพื่อทั้ง 3 วัตถุประสงค์นี้มีสัดส่วนร้อยละ 65.9 ของหนี้ครัวเรือนโดยรวม
สำหรับสินเชื่ออุปโภคบริโภคส่วนบุคคลที่ยังหดตัว ได้แก่ สินเชื่อเพื่อเช่าซื้อรถยนต์และจักรยานยนต์ แม้ปรับดีขึ้นต่อเนื่องแต่ยังหดตัวสูงร้อยละ 7.1 YOY และสินเชื่อเพื่อการศึกษาที่ยังหดตัวร้อยละ 1.8 YOY รวมถึงสินเชื่อครัวเรือนที่เกี่ยวข้องกับการประกอบธุรกิจหดตัวต่อเนื่องและหดตัวมากขึ้นถึงร้อยละ 2.3 YOY และสินเชื่ออื่น ๆ (สินเชื่อเพื่อซื้อหลักทรัพย์และอื่น ๆ ที่จำแนกไม่ได้) ที่ยังหดตัวต่อเนื่องที่ร้อยละ 1.8 YOY นอกจากนี้ ครัวเรือนยังคงเข้าถึงสินเชื่อในระบบสถาบันการเงินหลักได้ยาก โดยหากพิจารณาตามกลุ่มผู้ปล่อยกู้ พบว่า สินเชื่อของ SFIs ยังขยายตัวได้ต่อเนื่องร้อยละ 1.8 YoY ขณะที่หนี้สหกรณ์ออมทรัพย์และหนี้โรงรับจำนำ เพิ่มขึ้นร้อยละ 4.8 YoY และร้อยละ 16.9 YoY ตามลำดับ โดยหนี้จากทั้ง 3 กลุ่มนี้มีสัดส่วนร้อยละ 44.4 ของหนี้ครัวเรือนโดยรวม สวนทางกับสินเชื่อรายย่อยของธนาคารพาณิชย์ที่หดตัวลงต่อเนื่องอีกร้อยละ 2.3 ต่อเนื่องเป็นไตรมาสที่ 9
สาเหตุที่หนี้ครัวเรือนไทยยังขยายตัวจากสถาบันการเงินเฉพาะกิจและสถาบันการเงินของรัฐที่เติบโตต่อเนื่อง SCB EIC ระบุว่า ส่วนหนึ่งเป็นผลมาจากมาตรการช่วยเหลือภาครัฐที่มีส่วนช่วยพยุงเศรษฐกิจ ขณะที่สินเชื่อผ่านสหกรณ์ออมทรัพย์ และสินเชื่อผ่านโรงรับจำนำยังอยู่ในระดับสูงแม้จะปรับตัวลดลงบ้างก็ตาม สะท้อนให้เห็นว่าภาคครัวเรือนยังคงพึ่งพาแหล่งเงินกู้ที่เข้าได้ง่ายและมีเงื่อนไขยืดหยุ่นกว่าในการปล่อยสินเชื่อมากกว่าพึ่งพาแหล่งเงินกู้จากสถาบันการเงินหลักที่ยังคงมีความเข้มงวด
ทั้งนี้ ศูนย์วิจัยกสิกรไทย ตั้งข้อสังเกตว่า การขยายตัวของหนี้ครัวเรือนยังไม่ฟื้นตัวในวงกว้าง แต่จำกัดอยู่ในบางช่องทางและบางวัตถุประสงค์ ท่ามกลางข้อจำกัดด้านกำลังซื้อและความสามารถในการก่อหนี้เพิ่มเติมของครัวเรือน
อย่างไรก็ดี ศูนย์วิจัยกสิกรไทย และ SCB EIC ประเมินหนี้ครัวเรือนไทยต่อ GDP จะลดลงอีก โดย SCB EIC มองสัดส่วนหนี้ครัวเรือนไทยต่อ GDP จะลดลงมาอยู่ที่ราวร้อยละ 83.5-84.5 ณ สิ้นปี 2026 และศูนย์วิจัยกสิกรไทยคาดว่า สัดส่วนหนี้ครัวเรือนต่อจีดีพีอาจลดลงมาที่ร้อยละ 84.0 ณ สิ้นปีนี้ จากร้อยละ 86.8 ณ สิ้นปี 2025
เนื่องจากยอดหนี้มีแนวโน้มขยายตัวช้ากว่าการเติบโตของ Nominal GDP ขณะที่สินเชื่อครัวเรือนยังดึงตัว เนื่องจากมาตรฐานการให้สินเชื่อของสถาบันการเงินยังเข้มงวดต่อเนื่อง โดยเฉพาะในกลุ่มครัวเรือนที่มีภาระหนี้เดิมสูงและมีความสามารถในการชำระหนี้จำกัด
แม้หนี้ครัวเรือนไทยต่อ GDP จะมีแนวโน้มลดลงอีก แต่ความเสี่ยงฐานะการเงินครัวเรือนยังคงอยู่ เนื่องจากหนี้ครัวเรือนต่อ GDP ลดลงสวนทางตลาดแรงงานอ่อนแอ เพิ่มแรงกดดันต่อรายได้และความสามารถในการช้าระหนี้
โดย SCB EIC มองว่า ความเสี่ยงของครัวเรือนกำลังเปลี่ยนจากการเร่งก่อหนี้ เป็นการรักษาสภาพคล่องและความสามารถในการชำระหนี้ ท่ามกลางรายได้ที่เปราะบางขึ้น โดยเฉพาะในภาวะที่ตลาดแรงงานอ่อนแอลงชัดเจน ทั้งการว่างงานเพิ่มขึ้น ชั่วโมงทำงานลดลง และค่าจ้างที่แท้จริงฟื้นตัวไม่ทั่วถึง ประกอบกับสถานการณ์น้ำท่วมในช่วงนี้ยิ่งซ้ำเติมตลาดแรงงาน
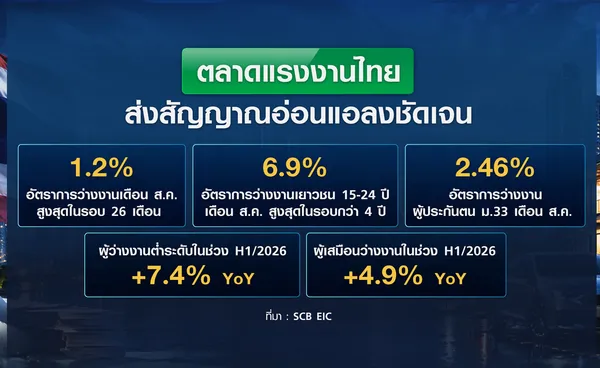
โดยข้อมูลล่าสุดชี้ว่า ตลาดแรงงานอ่อนแอลงต่อเนื่อง โดยอัตราการว่างงานรวมเร่งตัวต่อเนื่องสู่ร้อยละ 1.1 ในเดือนก.ค. และร้อยละ 1.2 ในเดือน ส.ค. สูงสุดในรอบ 26 เดือน อัตราการว่างงานเยาวชนเร่งตัวสู่ร้อยละ 6.9 สูงสุดในรอบกว่า 4 ปี ขณะที่อัตราการว่างงานในระบบประกันสังคม ม.33 ในช่วง 2 เดือนแรกของไตรมาส 3 ปี 2026 อยู่ที่ร้อยละ 2.62 และร้อยละ 2.46 ตามลำดับ สูงสุดในรอบกว่า 4 ปีเช่นกัน
ขณะเดียวกัน ชั่วโมงการทำงานลดลง โดยครึ่งแรกของปี2026 พบว่า ผู้ทำงานต่ำระดับ (ทำงานน้อยกว่า 35 ชม./สัปดาห์) เพิ่มขึ้นร้อยละ 7.4 YOY เป็น 8.2 ล้านคน ขณะที่ผู้เสมือนว่างงาน (0-20 ชม./สัปดาห์ ในภาคเกษตร หรือ 0-24 ชม./สัปดาห์ นอกภาคเกษตร) เพิ่มขึ้นร้อยละ 4.9 YOY เป็น 3.3 ล้านคน และชั่วโมงทำงานเฉลี่ยลดลงร้อยละ 0.4 YOY เป็น 42.4 ชม./สัปดาห์ สะท้อนว่าคนทำงานจำนวนมากมีชั่วโมงทำงานและรายได้ต่ำกว่าศักยภาพ
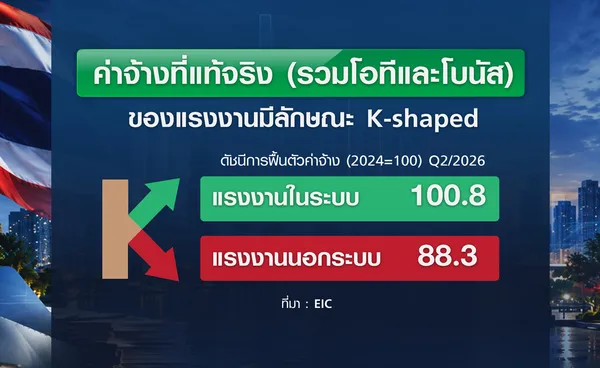
นอกจากนี้ SCB EIC ยังพบว่าค่าจ้างหดตัวในบางกลุ่ม และเงินเฟ้อสูงกดดันให้ค่าจ้างที่แท้จริงหดตัว โดยค่าจ้างที่แท้จริงของแรงงานในระบบและแรงงานอิสระมีลักษณะ K-shaped ชัดขึ้น ค่าจ้างที่แท้จริงในระบบขยายตัวเล็กน้อยที่ร้อยละ 0.8 ขณะที่ค่าจ้างที่แท้จริงของแรงงานนอกระบบหดตัวมากกว่าร้อยละ 10 ในไตรมาส 2/2026 เทียบกับปี 2024 สะท้อนความเสี่ยงของแรงงานอิสระที่ไม่มีรายได้ประจำและสวัสดิการรองรับ ซึ่งจะส่งผลต่อความสามารถในการรับแรงกระแทกจากค่าครองชีพสูงและรายได้ผันผวน
ทั้งนี้ SCB EIC ประเมินว่าค่าจ้างที่แท้จริงอาจหดตัวต่อเนื่องในช่วงที่เหลือของปี 2026 จากเงินเฟ้อเร่งตัวสูงขณะที่ค่าจ้างปรับขึ้นช้ากว่า
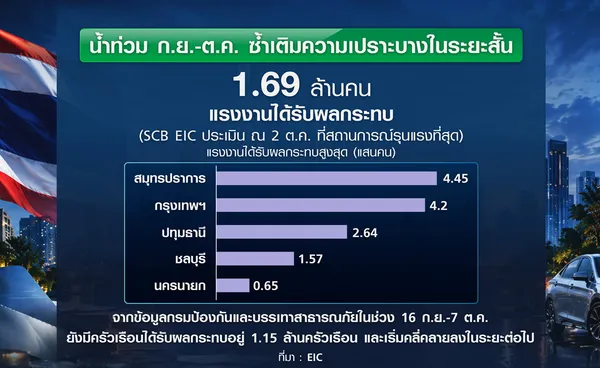
ขณะที่ เหตุการณ์น้ำท่วมช่วง ก.ย. – ต.ค. ซ้ำเติมความเปราะบางครัวเรือน โดย SCB EIC ประเมินว่าจำนวนแรงงานที่ได้รับผลกระทบจากน้ำท่วมครั้งนี้มีมากถึง 1.69 ล้านคน (ประเมิน ณ 2 ต.ค. 2026 ที่สถานการณ์รุนแรงมากที่สุดและเริ่มคลี่คลายได้ในระยะต่อมา) ส่วนใหญ่เป็นแรงงานในกรุงเทพฯ และปริมณฑล โดยเฉพาะจังหวัดสมุทรปราการและกรุงเทพฯ ที่มีจำนวนแรงงานได้รับผลกระทบน้ำท่วมสูงสุดถึงราว 445,00 และ 420,000 คน ตามลำดับ
ส่วนจังหวัดอื่นที่ได้รับผลกระทบสูงรองลงมาได้แก่ นครนายก ปทุมธานี ชลบุรี ฉะเชิงเทรา ปราจีนบุรี และพระนครศรีอยุธยา เหตุการณ์นี้ทำให้แรงงานส่วนหนึ่งไม่สามารถเดินทางไปทำงานได้ และธุรกิจร้านค้าในพื้นที่ประสบอุทกภัยต้องปิดชั่วคราว ทำให้แรงงานเสียชั่วโมงทำงาน หรือเสี่ยงสูญเสียงานที่ทำอยู่
ดังนั้น สัดส่วนหนี้ครัวเรือนต่อ GDP ที่คาดว่าจะลดลงต่อเนื่องในระยะข้างหน้าไม่ได้สะท้อนว่าความเสี่ยงครัวเรือนกำลังคลี่คลายลง เพราะการลดหนี้รอบนี้มีลักษณะ Constraint-driven deleveraging ขณะที่ความเสี่ยงกำลังเปลี่ยนไปสู่สภาพคล่องและการชำระหนี้ของครัวเรือนกลุ่มเปราะบางมากขึ้น ท่ามกลางตลาดแรงงานที่ยังอ่อนแอและผลกระทบน้ำท่วม
SCB EIC เสนอว่า จำเป็นต้องมีมาตรการช่วยเหลือระยะสั้นที่ตรงจุดและทันการณ์เพื่อประคองสภาพคล่องและลดความเสี่ยงที่ปัญหาขาดสภาพคล่องระยะสั้นจะลุกลามเป็นปัญหาการชำระหนี้ในระยะยาวได้
อย่างไรก็ดี ที่ประชุมคณะรัฐมนตรี (ครม.) เมื่อวันที 20 ต.ค.ที่ผ่านมา มีมติอนุมัติกรอบวงเงินงบประมาณรายจ่ายประจำปีงบฯ 2570 งบกลาง รายการเงินสำรองจ่ายเพื่อกรณีฉุกเฉินหรือจำเป็น เพิ่มเติม 10,508.87 ล้านบาท เพื่อช่วยเหลือผู้ประสบอุทกภัยในช่วงฤดูฝน ปี 2569 จำนวน 1,481,401 ครัวเรือน
โดยมุ่งบรรเทาความเดือดร้อนและความเสียหายที่เกิดขึ้น ทั้งด้านการดำรงชีวิต รายได้ ภาระหนี้สิน และการประกอบอาชีพ ควบคู่กับการสนับสนุนเงินทุนเพื่อฟื้นฟูความเสียหาย ลดภาระหนี้เดิมผ่านมาตรการพักชำระหนี้ในช่วงที่รายได้ขาดหาย และจัดหาแหล่งเงินทุนเพื่อซ่อมแซมที่อยู่อาศัย ฟื้นฟูเครื่องมือประกอบอาชีพ และเสริมสภาพคล่องในการดำเนินกิจการ เพื่อให้ประชาชนและผู้ประกอบการสามารถกลับมาดำเนินชีวิตและประกอบอาชีพได้ตามปกติโดยเร็ว
ที่มาข้อมูล : ธปท., SCB EIC, ศูนย์วิจัยกสิกรไทย
ที่มารูปภาพ : SCB EIC, ศูนย์วิจัยกสิกรไทย, TNN
