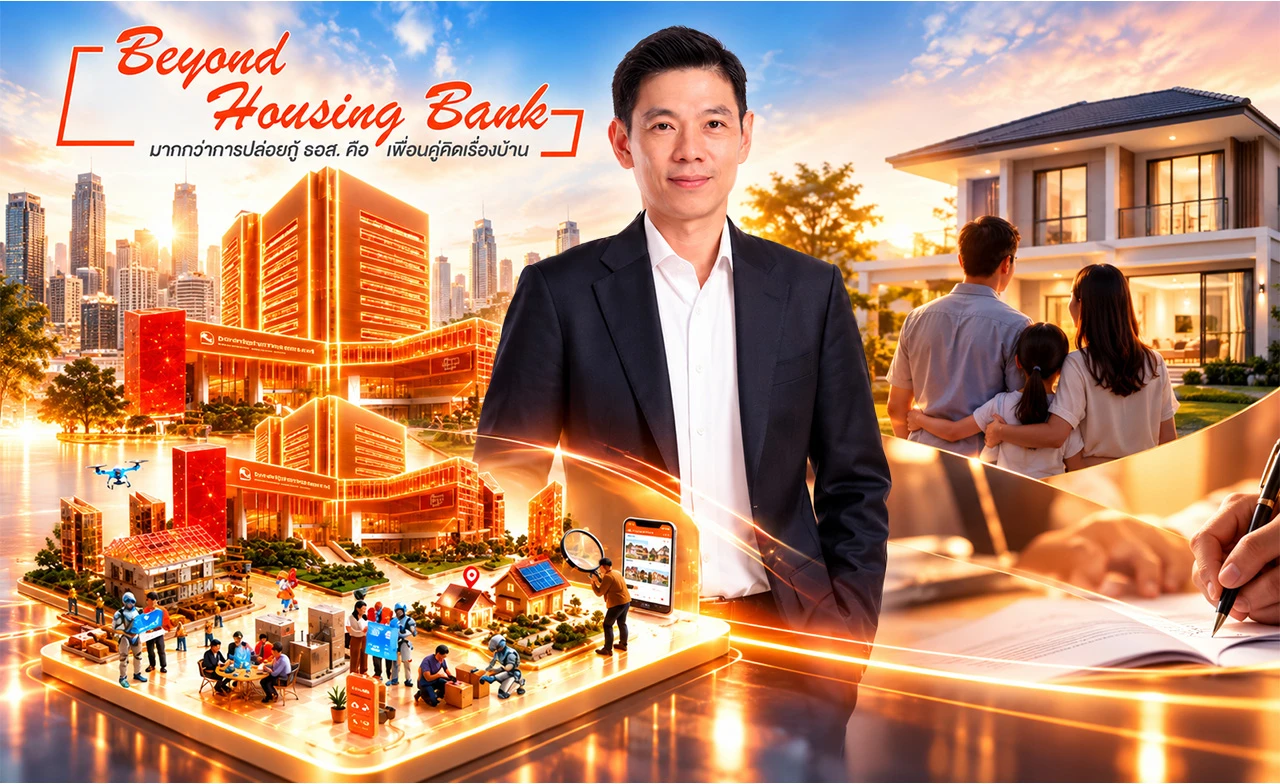
ดร.มหัทธนะ อัมพรพิสิฏฐ์ กรรมการผู้จัดการ ธอส. เปิดเผยว่า ธนาคารได้วางยุทธศาสตร์ใหม่ภายใต้แนวคิด “Beyond Housing Bank” เพื่อขยายบทบาทจากผู้ปล่อยสินเชื่อเพื่อที่อยู่อาศัย สู่ผู้ให้บริการทางการเงินและการดูแลที่อยู่อาศัยแบบครบวงจร
เปลี่ยนบทบาทจากปล่อยกู้ สู่ดูแลทุกช่วงชีวิตของการมีบ้าน
แนวคิด “Beyond Housing Bank” มุ่งเปลี่ยนวิสัยทัศน์ของ ธอส. จากการมุ่งปล่อยสินเชื่อเพื่อให้ประชาชนมีบ้านเพียงอย่างเดียว ไปสู่การดูแลคนไทยใน “ทุกช่วงชีวิตของการมีบ้าน” โดย ธอส. จะทำหน้าที่เป็นศูนย์กลางของระบบนิเวศที่อยู่อาศัย (Residential Ecosystem) ครอบคลุมทั้งการซื้อบ้าน การปรับปรุง การต่อเติม การติดตั้งพลังงานสะอาด การตกแต่ง ตลอดจนการช่วยเหลือลูกหนี้ที่ประสบปัญหาทางการเงิน
ปัจจุบัน ธอส. มีฐานลูกค้าครอบคลุมเกือบ 5 ล้านครัวเรือน ในจำนวนนี้เป็นลูกค้าที่ยังมีธุรกรรมต่อเนื่อง (Active Customers) ราว 3 ล้านครัวเรือน ซึ่งเป็นฐานสำคัญในการขยายบริการใหม่
เปิดตัว “Plus Finance” สินเชื่อสำหรับคนมีบ้าน
ผลิตภัณฑ์ใหม่ Plus Finance มีกำหนดเริ่มให้บริการตั้งแต่วันที่ 1 มกราคม พ.ศ. 2570 เพื่อขยายขอบเขตสินเชื่อจากการซื้อบ้าน ไปสู่ความต้องการที่เกี่ยวเนื่องกับที่อยู่อาศัยโดยตรง
รูปแบบสินเชื่อที่รองรับ
• สินเชื่อปรับปรุงบ้าน (Renovate)
• สินเชื่อติดตั้งโซลาร์เซลล์หรือพลังงานสะอาด (Solar / Green Finance)
• สินเชื่อต่อเติมบ้าน
• สินเชื่อสำหรับซื้ออุปกรณ์และตกแต่งบ้าน
จุดเด่นสำคัญคือ อัตราดอกเบี้ยของ Plus Finance มีศักยภาพในการแข่งขัน เนื่องจากคำนวณภายใต้หลักประกันของสินเชื่อที่อยู่อาศัย จึงมีโอกาสต่ำกว่าสินเชื่อบุคคลทั่วไป
ยกระดับองค์กรด้วยข้อมูลและ AI
ธอส. กำลังปรับองค์กรสู่ยุคดิจิทัลผ่านแนวทาง Organizational & Digital Transformation โดยเน้นการใช้ข้อมูล การบริหารความเสี่ยง และเทคโนโลยี AI เพื่อให้บริการรวดเร็วและตรงความต้องการมากขึ้น
สรุปข่าว

ดร.มหัทธนะ อัมพรพิสิฏฐ์ กรรมการผู้จัดการ ธอส. เปิดเผยว่า ธนาคารได้วางยุทธศาสตร์ใหม่ภายใต้แนวคิด “Beyond Housing Bank” เพื่อขยายบทบาทจากผู้ปล่อยสินเชื่อเพื่อที่อยู่อาศัย สู่ผู้ให้บริการทางการเงินและการดูแลที่อยู่อาศัยแบบครบวงจร
เปลี่ยนบทบาทจากปล่อยกู้ สู่ดูแลทุกช่วงชีวิตของการมีบ้าน
แนวคิด “Beyond Housing Bank” มุ่งเปลี่ยนวิสัยทัศน์ของ ธอส. จากการมุ่งปล่อยสินเชื่อเพื่อให้ประชาชนมีบ้านเพียงอย่างเดียว ไปสู่การดูแลคนไทยใน “ทุกช่วงชีวิตของการมีบ้าน” โดย ธอส. จะทำหน้าที่เป็นศูนย์กลางของระบบนิเวศที่อยู่อาศัย (Residential Ecosystem) ครอบคลุมทั้งการซื้อบ้าน การปรับปรุง การต่อเติม การติดตั้งพลังงานสะอาด การตกแต่ง ตลอดจนการช่วยเหลือลูกหนี้ที่ประสบปัญหาทางการเงิน
ปัจจุบัน ธอส. มีฐานลูกค้าครอบคลุมเกือบ 5 ล้านครัวเรือน ในจำนวนนี้เป็นลูกค้าที่ยังมีธุรกรรมต่อเนื่อง (Active Customers) ราว 3 ล้านครัวเรือน ซึ่งเป็นฐานสำคัญในการขยายบริการใหม่
เปิดตัว “Plus Finance” สินเชื่อสำหรับคนมีบ้าน
ผลิตภัณฑ์ใหม่ Plus Finance มีกำหนดเริ่มให้บริการตั้งแต่วันที่ 1 มกราคม พ.ศ. 2570 เพื่อขยายขอบเขตสินเชื่อจากการซื้อบ้าน ไปสู่ความต้องการที่เกี่ยวเนื่องกับที่อยู่อาศัยโดยตรง
รูปแบบสินเชื่อที่รองรับ
• สินเชื่อปรับปรุงบ้าน (Renovate)
• สินเชื่อติดตั้งโซลาร์เซลล์หรือพลังงานสะอาด (Solar / Green Finance)
• สินเชื่อต่อเติมบ้าน
• สินเชื่อสำหรับซื้ออุปกรณ์และตกแต่งบ้าน
จุดเด่นสำคัญคือ อัตราดอกเบี้ยของ Plus Finance มีศักยภาพในการแข่งขัน เนื่องจากคำนวณภายใต้หลักประกันของสินเชื่อที่อยู่อาศัย จึงมีโอกาสต่ำกว่าสินเชื่อบุคคลทั่วไป
ยกระดับองค์กรด้วยข้อมูลและ AI
ธอส. กำลังปรับองค์กรสู่ยุคดิจิทัลผ่านแนวทาง Organizational & Digital Transformation โดยเน้นการใช้ข้อมูล การบริหารความเสี่ยง และเทคโนโลยี AI เพื่อให้บริการรวดเร็วและตรงความต้องการมากขึ้น
ใช้ข้อมูลบริหารความเสี่ยง
ธนาคารมีฐานข้อมูลลูกค้าประมาณ 5–10 ล้านราย แต่เดิมข้อมูลยังกระจัดกระจาย จึงอยู่ระหว่างปรับปรุงระบบเพื่อรวมข้อมูลไว้ที่ศูนย์กลาง (Data Centralization) เมื่อข้อมูลพร้อมใช้งาน ธอส. จะนำไปวิเคราะห์พฤติกรรมลูกหนี้ย้อนหลัง เพื่อคาดการณ์กลุ่มที่มีความเสี่ยงเกิดหนี้เสีย (NPL) และเข้าช่วยเหลือก่อนที่ปัญหาจะขยายวง
ใช้ AI ทุกฝ่าย
ธอส. กำหนดนโยบายให้ทุกแผนกนำ AI มาใช้ในการทำงาน โดยเริ่มจากการประเมินสินเชื่อ ตรวจสอบเอกสาร และเพิ่มประสิทธิภาพงานระบบหลังบ้านในอนาคต โครงสร้างองค์กรคาดว่าจะประกอบด้วย “คน” และ “AI Agents” ทำงานร่วมกัน โดยฝ่ายทรัพยากรบุคคลจะมีบทบาทสำคัญในการบริหารการทำงานร่วมกันระหว่างบุคลากรกับระบบ AI
ปรับประสบการณ์ลูกค้าที่สาขา
ธอส. วางแผนลดงานเอกสารและย้ายธุรกรรมหลายขั้นตอนไปสู่ระบบดิจิทัล เพื่อให้กระบวนการและการจ่ายเงินเสร็จสิ้นก่อนลูกค้าเดินทางมาที่สาขา ผลลัพธ์ที่คาดหวังคือ พนักงานสาขาจะมีเวลามากขึ้นสำหรับให้คำปรึกษา ทำความเข้าใจความต้องการ และดูแลลูกค้าอย่างใกล้ชิด แทนการใช้เวลากับงานเอกสาร ธนาคารยังตั้งเป้าพัฒนาบริการแบบ “รู้ใจ” (Personalized Recognition) ให้ระบบสามารถระบุข้อมูลและความต้องการของลูกค้าได้ทันทีเมื่อลูกค้าเข้ามาที่สาขา
ยังเน้นลูกค้ารายย่อยไม่ต่ำกว่า 65%
แม้จะขยายผลิตภัณฑ์ใหม่ แต่สินเชื่อเพื่อการซื้อบ้านยังคงเป็นพอร์ตหลักของ ธอส. โดยมีวงเงินสินเชื่อรวมมากกว่า 200,000 ล้านบาท ธนาคารยังคงกำหนดสัดส่วนลูกค้ารายย่อยไว้ไม่ต่ำกว่า 65% โดยเน้นกลุ่มผู้กู้ที่มีวงเงินไม่สูง ทั้งกลุ่มที่ขอวงเงินต่ำกว่า 3 ล้านบาท และกลุ่มที่ขอวงเงินต่ำกว่า 5 ล้านบาท เพื่อรักษาความยั่งยืนของพอร์ตสินเชื่อ
มองตลาดบ้านเข้าสู่ “สมดุลใหม่”
ดร.มหัทธนะ มองว่าตลาดอสังหาริมทรัพย์ไทยได้ผ่านจุดต่ำสุดแล้ว และกำลังปรับตัวเข้าสู่ “ภาวะสมดุลใหม่” (New Equilibrium) แม้เศรษฐกิจยังมีความท้าทายต่อเนื่อง สัญญาณที่สนับสนุนคือ อุปสงค์หรือยอดโอนกรรมสิทธิ์ที่อยู่อาศัยปรับตัวสูงขึ้นเมื่อเทียบกับช่วงเดียวกันของปีก่อน ขณะที่บทบาทของธนาคารรัฐคือการพยุงเศรษฐกิจฐานราก โดยเฉพาะกลุ่มที่ได้รับผลกระทบในภาวะฟื้นตัวแบบไม่เท่ากัน (K-Shaped Recovery)
พฤติกรรมคนรุ่นใหม่: เช่าหรือซื้อ
คนรุ่นใหม่บางส่วนเลือกเช่าบ้าน เนื่องจากยังไม่แน่นอนเรื่องที่ทำงาน หรือมองว่าการถือครองสินทรัพย์มีความผันผวนจากปัจจัยเศรษฐกิจและความไม่แน่นอนในต่างประเทศ อย่างไรก็ตาม ธอส. ยังเชื่อว่าผู้ที่ต้องการมีบ้านเป็นของตนเองมีสัดส่วนมากกว่า จึงหารือกับผู้ประกอบการพัฒนาที่อยู่อาศัยเพื่อพัฒนาโมเดล Rent-to-Own หรือเช่าก่อนซื้อ โดยให้ลูกค้าเช่าบ้านกับผู้พัฒนาก่อน แล้ว ธอส. จะเข้ามาสนับสนุนสินเชื่อเพื่อซื้อบ้านในภายหลัง
ตลาดเปลี่ยนผ่านสู่บ้านมือสอง
โครงสร้างตลาดที่อยู่อาศัยกำลังเปลี่ยนแปลง โดยยอดโอนบ้านมือหนึ่งมีแนวโน้มลดลง ขณะที่บ้านมือสองมีสัดส่วนเพิ่มขึ้น ปัจจุบัน บ้านมือสองคิดเป็นสัดส่วนการโอนกรรมสิทธิ์ราว 60% ขณะที่บ้านมือหนึ่งเหลือประมาณ 40% สะท้อนว่าผู้ซื้อมีทางเลือกและโอกาสในการเข้าถึงที่อยู่อาศัยมากขึ้น
สินเชื่อ NPA และบ้านมือสอง
ธอส. ได้จัดทำผลิตภัณฑ์สินเชื่อรองรับทั้งผู้ซื้อบ้านมือสองทั่วไป และผู้สนใจซื้อทรัพย์สินรอการขาย (NPA) ของธนาคารโดยเฉพาะ
เงื่อนไขสินเชื่อ NPA
• อัตราดอกเบี้ยพิเศษในช่วง 2 ปีแรก
• ปีแรกคิดอัตราดอกเบี้ย 0%
• สนับสนุนวงเงินสินเชื่อสูงสุด 100% ของมูลค่าทรัพย์ (LTV)
• ผู้ซื้อสามารถเลือกซื้อด้วยเงินสดได้เช่นกัน
• ทรัพย์ NPA ผ่านการดำเนินคดีและฟ้องขับไล่ผู้อยู่อาศัยเดิมเรียบร้อยแล้ว จึงลดความเสี่ยงด้านคดีความตามมา
ทรัพย์ NPA ครอบคลุมทั้งบ้านเดี่ยวและคอนโดมิเนียม รวมถึงคอนโดฯ ใกล้ระบบขนส่งสาธารณะ เช่น รถไฟฟ้าสายสีน้ำเงิน
แผนระบายทรัพย์ NPA
ปัจจุบัน ธอส. มีทรัพย์ NPA ในพอร์ตประมาณ 10,000 รายการ ทั้งหมดเป็นทรัพย์สินรายย่อย ราคาตั้งแต่หลักแสนบาท เช่น ราว 900,000 บาท ไปจนถึงระดับ 1–3 ล้านบาท การขายจะใช้รูปแบบผสมผสาน ทั้งช่องทางออนไลน์ การประมูลแบบออฟไลน์ กิจกรรม Pop-up Sales และการออกบูธตามห้างสรรพสินค้า โดยตั้งเป้าระบายทรัพย์ NPA ในปีนี้เกือบ 5,000 ล้านบาท
ผลงานสินเชื่อและเป้าหมายปีหน้า
ล่าสุด ธอส. ปล่อยสินเชื่อใหม่ได้แล้วกว่า 180,000 ล้านบาท จากเป้าหมายทั้งปีประมาณ 240,000 ล้านบาท โดยเฉลี่ยปล่อยสินเชื่อใหม่เดือนละ 2,000–3,000 ล้านบาท ธนาคารปรับแผนให้ยอดปล่อยสินเชื่อกระจายใกล้เคียงกันในไตรมาสที่ 1–3 แทนการรวมยอดสูงในไตรมาสที่ 3 และ 4 เหมือนแนวโน้มเดิม ส่วนช่วงที่ยอดสินเชื่อสูงเป็นพิเศษมักสัมพันธ์กับมาตรการกระตุ้นของภาครัฐ เช่น ช่วงก่อนหมดเวลาลดค่าธรรมเนียมการโอน คณะกรรมการ ธอส. เห็นชอบแผนงานปีหน้าแล้ว และอยู่ระหว่างเสนอกระทรวงการคลังพิจารณา โดยตั้งเป้าให้สินเชื่อขยายตัว 3–5% แม้ภาพรวมเศรษฐกิจและสินเชื่ออาจชะลอตัว เพราะ ธอส. ในฐานะธนาคารรัฐจำเป็นต้องใช้สินเชื่อสนับสนุนเศรษฐกิจและภาคที่อยู่อาศัย
รับมือ “สงครามรีไฟแนนซ์”
ในครึ่งปีแรก สินเชื่อปล่อยใหม่ทั้งระบบเติบโต 12% ขณะที่ ธอส. เติบโต 15% ขณะที่ธนาคารพาณิชย์ปล่อยสินเชื่อใหม่เติบโตเพียง 0.7% หรืออาจหดตัวหากไม่นับรวมรีไฟแนนซ์ ธนาคารพาณิชย์หลายแห่งเน้นแข่งขันเพื่อดึงลูกค้ารายใหญ่และลูกค้าที่มีประวัติการผ่อนชำระดีจาก ธอส. หลังผ่อนชำระไปแล้ว 2–3 ปี ด้วยข้อเสนอ เช่น การยกเว้นค่าธรรมเนียม ผลคือ ตั้งแต่ต้นปี ธอส. ถูกดึงลูกค้ารีไฟแนนซ์ออกไปแล้วกว่า 30,000 ล้านบาท หรือประมาณ 20,000–30,000 ราย จึงต้องเตรียมมาตรการรักษาลูกค้าและแข่งขันในตลาดรีไฟแนนซ์ให้มากขึ้น
ปัจจัยที่ยังต้องจับตา
แม้ตลาดจะมีสัญญาณฟื้นตัว แต่ยังมีปัจจัยกดดันสำคัญทั้งฝั่งผู้ซื้อและผู้พัฒนา ได้แก่
• หนี้ครัวเรือนยังอยู่ในระดับสูง
• เศรษฐกิจชะลอตัวทำให้รายได้และกำลังซื้อลดลง
• ธนาคารพาณิชย์เข้มงวดการปล่อยสินเชื่อมากขึ้น
• ต้นทุนการพัฒนาโครงการและค่าก่อสร้างสูงขึ้น
• ซัพพลายที่อยู่อาศัยตกค้างจำนวนมาก ทำให้การเปิดโครงการใหม่ลดลงกว่า 10% เมื่อเทียบกับปีก่อน
อย่างไรก็ตาม การลดลงของโครงการใหม่ช่วยชะลอภาวะซัพพลายล้นตลาด ขณะที่ผู้ประกอบการหลายรายจัดโปรโมชันเร่งการขาย จึงอาจเป็นช่วงเวลาที่เหมาะสมสำหรับผู้ที่มีความพร้อมทางการเงินในการพิจารณาซื้อที่อยู่อาศัย
สรุป
ธอส. กำลังเปลี่ยนจาก “ธนาคารสินเชื่อบ้าน” สู่ “ศูนย์กลางระบบนิเวศที่อยู่อาศัย” ผ่านกลยุทธ์ Beyond Housing Bank โดยใช้ทั้งผลิตภัณฑ์การเงินใหม่ ข้อมูล และ AI เพื่อดูแลลูกค้าตั้งแต่ก่อนซื้อบ้าน ระหว่างอยู่อาศัย ไปจนถึงการปรับปรุงและฟื้นฟูปัญหาหนี้
จุดที่น่าจับตาคือการเปิดตัว Plus Finance ในวันที่ 1 มกราคม พ.ศ. 2570 ซึ่งอาจเป็นทางเลือกดอกเบี้ยต่ำสำหรับผู้มีบ้านที่ต้องการปรับปรุง ต่อเติม หรือติดตั้งพลังงานสะอาด ขณะเดียวกัน ธอส. ยังต้องรับมือกับความท้าทายด้านหนี้ครัวเรือน การแข่งขันรีไฟแนนซ์ และภาวะตลาดอสังหาริมทรัพย์ที่ยังปรับตัวอยู่
- "ออมสิน" ช่วยลูกหนี้น้ำท่วมตั้งหลัก พักหนี้ – ไม่คิดดอกเบี้ย 3 เดือน
- กรมการค้าต่างประเทศคว้า “รางวัลนวัตกรรมแห่งชาติ” ปี 2569
- ธ.ก.ส. เปิดตัวเงินฝาก"เกษียณมั่งคั่ง" ดอกเบี้ย 1.55% ต่อปี
- คลังประกาศผู้ที่ได้"บัตรสวัสดิการแห่งรัฐ" ปี 2569 เพิ่มเติม
- "สมาพันธ์ท่องเที่ยวชลบุรี"จับตาผลกระทบน้ำท่วม ก่อนเข้าไฮซีซัน