


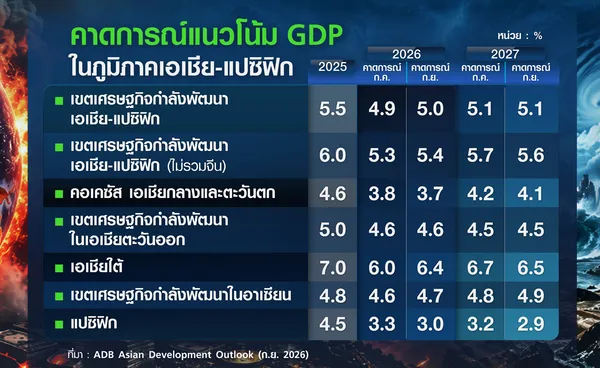
ธนาคารพัฒนาเอเชีย (ADB) เผยแพร่รายงานแนวโน้มการพัฒนาในเอเชีย (Asian Development Outlook) ฉบับล่าสุดเดือนกันยายน ซึ่งมองบวกขึ้นเล็กน้อยจากเมื่อเดือนกรกฎาคม โดยปรับเพิ่มคาดการณ์การขยายตัวของ GDP ในเขตเศรษฐกิจกำลังพัฒนาของเอเชีย-แปซิฟิก ในปี 2026 อยู่ที่ร้อยละ 5.0 เพิ่มขึ้นร้อยละ 0.1 จากที่คาดการณ์ไว้ในเดือนกรกฎาคม และมีแนวโน้มจะขยับแตะร้อยละ 5.1 ในปี 2027 เท่ากับที่เคยคาดไว้ แต่ก็ชะลอตัวลงจากที่เคยโตร้อยละ 5.5 ในปี 2025
ปัจจัยหนุนมาจากการลงทุนภาคเอกชนที่แข็งแกร่ง มาตรการกระตุ้นเศรษฐกิจจากภาครัฐ และการส่งออกเทคโนโลยีที่เชื่อมโยงกับการลงทุนด้านปัญญาประดิษฐ์ (AI) ทั่วโลก ซึ่งเกาหลีใต้และไต้หวันเป็นผู้ผลิตชิปขั้นสูงรายใหญ่ ส่วนเขตเศรษฐกิจต่าง ๆ อาทิ มาเลเซีย ฟิลิปปินส์ และไทย มีความเชื่อมโยงกับห่วงโซ่อุปทานเซมิคอนดักเตอร์และกำลังดึงดูดการลงทุนที่เกี่ยวข้องกับ AI มากขึ้น ถึงแม้จะมีความกังวลถึงความยั่งยืนของกระแสการลงทุน AI แต่ขณะนี้แรงเหวี่ยงยังคงแข็งแกร่ง อย่างไรก็ตาม ภูมิภาคนี้ยังคงเผชิญความเสี่ยงหลายด้าน อาทิ ความตึงเครียดด้านภูมิรัฐศาสตร์ ทั้งความขัดแย้งในตะวันออกกลางที่ยืดเยื้อ รวมถึงการปะทะที่รุนแรงขึ้นระหว่างรัสเซีย-ยูเครน ซึ่งเพิ่มแรงกดดันต่อราคาพลังงานและอาหาร ประกอบกับปรากฏการณ์เอลนีโญที่รุนแรงขึ้นมีแนวโน้มจะส่งผลกระทบต่อเศรษฐกิจในภูมิภาคนี้
น่าสังเกตว่า การเติบโตทางเศรษฐกิจในไตรมาส 2 ปีนี้ชะลอตัวลง เนื่องจากความต้องการบริโภคภายในประเทศที่อ่อนแอลง เพราะต้นทุนพลังงานและอัตราเงินเฟ้อที่สูงขึ้นบั่นทอนกำลังซื้อและความเชื่อมั่นของผู้บริโภค โดยความผันผวนด้านพลังงานส่งผลกระทบต่อกิจกรรมทางเศรษฐกิจในวงกว้างขึ้น แม้ว่าการส่งออกจะมีส่วนช่วยหนุนการเติบโตในจีน อินเดีย มาเลเซีย และฟิลิปปินส์ แต่หลายเขตเศรษฐกิจกลับเผชิญผลกระทบ เนื่องจากราคาน้ำมัน ต้นทุนการขนส่งและการบินที่สูงขึ้น ทำให้ต้นทุนการค้าเพิ่มขึ้นและฉุดรั้งกิจกรรมทางเศรษฐกิจ
เมื่อแยกตามอนุภูมิภาค ADB ปรับเพิ่มการคาดการณ์การเติบโตสำหรับอาเซียนและเอเชียใต้ในปีนี้อยู่ที่ร้อยละ 4.7 และร้อยละ 6.4 จากเดิมประเมินไว้ที่ร้อยละ 4.6 และ 6.0 ขณะที่คอเคซัส เอเชียกลางและตะวันตก รวมถึงแปซิฟิก ถูกปรับลดคาดการณ์ลง อยู่ที่ร้อยละ 3.7 และ 3.0 จากเดิมที่คาดไว้ที่ร้อยละ 3.8 และร้อยละ 3.3 ส่วนในปี 2027 แนวโน้มส่วนใหญ่ชะลอตัวลง เนื่องจากคาดว่าผลกระทบจากเอลนีโญที่รุนแรงขึ้น รวมถึงราคาน้ำมันที่อยู่ในระดับสูง
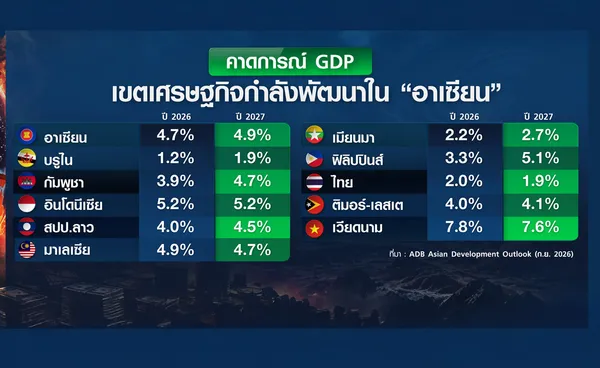
เมื่อพิจารณาเฉพาะเขตเศรษฐกิจกำลังพัฒนาในอาเซียน ADB ปรับเพิ่มคาดการณ์การเติบโตทางเศรษฐกิจเล็กน้อย ทั้งในปี 2026 และ 2027 โดยปี 2026 คาดจะเติบโตที่ร้อยละ 4.7 ขยับขึ้นจากเดิมที่คาดไว้ที่ร้อยละ 4.6 และในปี 2027 จะอยู่ที่ร้อยละ 4.9 เพิ่มจากเดิมที่คาดไว้ร้อยละ 4.8 โดยมาเลเซียเป็นหนึ่งในประเทศที่มีการปรับเพิ่มคาดการณ์อย่างมีนัยสำคัญ GDP ในปีนี้น่าจะเติบโตที่ร้อยละ 4.9 และในปี 2027 โตที่ร้อยละ 4.7 เพิ่มขึ้นจากเดิมที่คาดไว้ร้อยละ 4.6 และร้อยละ 4.5 ตามลำดับ เช่นเดียวกับเวียดนามที่ปรับเพิ่มคาดการณ์สู่ร้อยละ 7.8 ในปีนี้ และร้อยละ 7.6 ในปีหน้า จากเดิมที่คาดไว้ที่ร้อยละ 7.2 และร้อยละ 7.0
อีกประเทศในอาเซียนที่ ADB ปรับเพิ่มคาดการณ์ คือ ไทย โดยคาดว่าในปี 2026 การขยายตัวของ GDP จะอยู่ที่ร้อยละ 2.0 จากเดิมคาดไว้ที่ร้อยละ 1.8 สำหรับปัจจัยหนุน ได้แก่ การส่งออกสินค้า โดยเฉพาะสินค้าที่เกี่ยวข้องกับเทคโนโลยี และการลงทุนภาคเอกชนที่ขยายตัวเกินคาด และมีแนวโน้มดีต่อเนื่อง รวมทั้งการสนับสนุนจากภาครัฐ ซึ่งช่วยชดเชยผลกระทบจากการชะลอตัว แต่ปี 2027 ถูกปรับลดคาดการณ์เหลือร้อยละ 1.9 จากเดิมที่คาดไว้ร้อยละ 2.0 เพราะความต้องการซื้อสินค้าเทคโนโลยีทั่วโลกอาจขยายตัวในอัตราที่แผ่วลง ส่วนอัตราเงินเฟ้อของไทยปรับลดลงมาอยู่ที่ร้อยละ 2.5 ในปีนี้ จากเดิมคาดไว้ที่ร้อยละ 2.9 เนื่องจากมาตรการของภาครัฐช่วยบรรเทาผลกระทบจากความขัดแย้งในตะวันออกกลางได้บางส่วน และคาดว่าอัตราเงินเฟ้อจะชะลอลงแตะร้อยละ 1.3 ในปี 2027 ตามราคาพลังงานที่คาดว่าจะปรับลดลง
สรุปข่าว

ธนาคารพัฒนาเอเชีย (ADB) เผยแพร่รายงานแนวโน้มการพัฒนาในเอเชีย (Asian Development Outlook) ฉบับล่าสุดเดือนกันยายน ซึ่งมองบวกขึ้นเล็กน้อยจากเมื่อเดือนกรกฎาคม โดยปรับเพิ่มคาดการณ์การขยายตัวของ GDP ในเขตเศรษฐกิจกำลังพัฒนาของเอเชีย-แปซิฟิก ในปี 2026 อยู่ที่ร้อยละ 5.0 เพิ่มขึ้นร้อยละ 0.1 จากที่คาดการณ์ไว้ในเดือนกรกฎาคม และมีแนวโน้มจะขยับแตะร้อยละ 5.1 ในปี 2027 เท่ากับที่เคยคาดไว้ แต่ก็ชะลอตัวลงจากที่เคยโตร้อยละ 5.5 ในปี 2025
ปัจจัยหนุนมาจากการลงทุนภาคเอกชนที่แข็งแกร่ง มาตรการกระตุ้นเศรษฐกิจจากภาครัฐ และการส่งออกเทคโนโลยีที่เชื่อมโยงกับการลงทุนด้านปัญญาประดิษฐ์ (AI) ทั่วโลก ซึ่งเกาหลีใต้และไต้หวันเป็นผู้ผลิตชิปขั้นสูงรายใหญ่ ส่วนเขตเศรษฐกิจต่าง ๆ อาทิ มาเลเซีย ฟิลิปปินส์ และไทย มีความเชื่อมโยงกับห่วงโซ่อุปทานเซมิคอนดักเตอร์และกำลังดึงดูดการลงทุนที่เกี่ยวข้องกับ AI มากขึ้น ถึงแม้จะมีความกังวลถึงความยั่งยืนของกระแสการลงทุน AI แต่ขณะนี้แรงเหวี่ยงยังคงแข็งแกร่ง อย่างไรก็ตาม ภูมิภาคนี้ยังคงเผชิญความเสี่ยงหลายด้าน อาทิ ความตึงเครียดด้านภูมิรัฐศาสตร์ ทั้งความขัดแย้งในตะวันออกกลางที่ยืดเยื้อ รวมถึงการปะทะที่รุนแรงขึ้นระหว่างรัสเซีย-ยูเครน ซึ่งเพิ่มแรงกดดันต่อราคาพลังงานและอาหาร ประกอบกับปรากฏการณ์เอลนีโญที่รุนแรงขึ้นมีแนวโน้มจะส่งผลกระทบต่อเศรษฐกิจในภูมิภาคนี้
น่าสังเกตว่า การเติบโตทางเศรษฐกิจในไตรมาส 2 ปีนี้ชะลอตัวลง เนื่องจากความต้องการบริโภคภายในประเทศที่อ่อนแอลง เพราะต้นทุนพลังงานและอัตราเงินเฟ้อที่สูงขึ้นบั่นทอนกำลังซื้อและความเชื่อมั่นของผู้บริโภค โดยความผันผวนด้านพลังงานส่งผลกระทบต่อกิจกรรมทางเศรษฐกิจในวงกว้างขึ้น แม้ว่าการส่งออกจะมีส่วนช่วยหนุนการเติบโตในจีน อินเดีย มาเลเซีย และฟิลิปปินส์ แต่หลายเขตเศรษฐกิจกลับเผชิญผลกระทบ เนื่องจากราคาน้ำมัน ต้นทุนการขนส่งและการบินที่สูงขึ้น ทำให้ต้นทุนการค้าเพิ่มขึ้นและฉุดรั้งกิจกรรมทางเศรษฐกิจ
เมื่อแยกตามอนุภูมิภาค ADB ปรับเพิ่มการคาดการณ์การเติบโตสำหรับอาเซียนและเอเชียใต้ในปีนี้อยู่ที่ร้อยละ 4.7 และร้อยละ 6.4 จากเดิมประเมินไว้ที่ร้อยละ 4.6 และ 6.0 ขณะที่คอเคซัส เอเชียกลางและตะวันตก รวมถึงแปซิฟิก ถูกปรับลดคาดการณ์ลง อยู่ที่ร้อยละ 3.7 และ 3.0 จากเดิมที่คาดไว้ที่ร้อยละ 3.8 และร้อยละ 3.3 ส่วนในปี 2027 แนวโน้มส่วนใหญ่ชะลอตัวลง เนื่องจากคาดว่าผลกระทบจากเอลนีโญที่รุนแรงขึ้น รวมถึงราคาน้ำมันที่อยู่ในระดับสูง
เมื่อพิจารณาเฉพาะเขตเศรษฐกิจกำลังพัฒนาในอาเซียน ADB ปรับเพิ่มคาดการณ์การเติบโตทางเศรษฐกิจเล็กน้อย ทั้งในปี 2026 และ 2027 โดยปี 2026 คาดจะเติบโตที่ร้อยละ 4.7 ขยับขึ้นจากเดิมที่คาดไว้ที่ร้อยละ 4.6 และในปี 2027 จะอยู่ที่ร้อยละ 4.9 เพิ่มจากเดิมที่คาดไว้ร้อยละ 4.8 โดยมาเลเซียเป็นหนึ่งในประเทศที่มีการปรับเพิ่มคาดการณ์อย่างมีนัยสำคัญ GDP ในปีนี้น่าจะเติบโตที่ร้อยละ 4.9 และในปี 2027 โตที่ร้อยละ 4.7 เพิ่มขึ้นจากเดิมที่คาดไว้ร้อยละ 4.6 และร้อยละ 4.5 ตามลำดับ เช่นเดียวกับเวียดนามที่ปรับเพิ่มคาดการณ์สู่ร้อยละ 7.8 ในปีนี้ และร้อยละ 7.6 ในปีหน้า จากเดิมที่คาดไว้ที่ร้อยละ 7.2 และร้อยละ 7.0
อีกประเทศในอาเซียนที่ ADB ปรับเพิ่มคาดการณ์ คือ ไทย โดยคาดว่าในปี 2026 การขยายตัวของ GDP จะอยู่ที่ร้อยละ 2.0 จากเดิมคาดไว้ที่ร้อยละ 1.8 สำหรับปัจจัยหนุน ได้แก่ การส่งออกสินค้า โดยเฉพาะสินค้าที่เกี่ยวข้องกับเทคโนโลยี และการลงทุนภาคเอกชนที่ขยายตัวเกินคาด และมีแนวโน้มดีต่อเนื่อง รวมทั้งการสนับสนุนจากภาครัฐ ซึ่งช่วยชดเชยผลกระทบจากการชะลอตัว แต่ปี 2027 ถูกปรับลดคาดการณ์เหลือร้อยละ 1.9 จากเดิมที่คาดไว้ร้อยละ 2.0 เพราะความต้องการซื้อสินค้าเทคโนโลยีทั่วโลกอาจขยายตัวในอัตราที่แผ่วลง ส่วนอัตราเงินเฟ้อของไทยปรับลดลงมาอยู่ที่ร้อยละ 2.5 ในปีนี้ จากเดิมคาดไว้ที่ร้อยละ 2.9 เนื่องจากมาตรการของภาครัฐช่วยบรรเทาผลกระทบจากความขัดแย้งในตะวันออกกลางได้บางส่วน และคาดว่าอัตราเงินเฟ้อจะชะลอลงแตะร้อยละ 1.3 ในปี 2027 ตามราคาพลังงานที่คาดว่าจะปรับลดลง
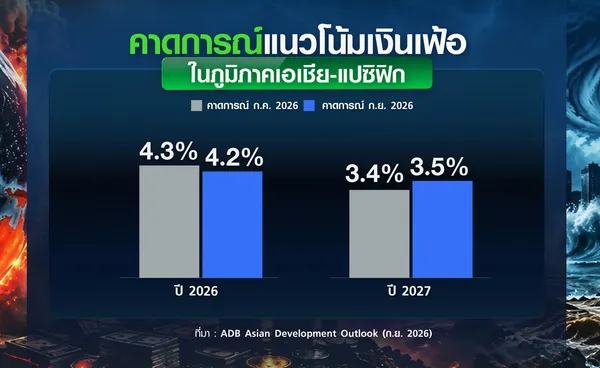
ในส่วนของเงินเฟ้อปีนี้มีแนวโน้มขยับขึ้นสูงกว่าปี 2025 ที่อยู่ที่ร้อยละ 3.0 โดย ADB ประเมินว่า ในปี 2026 อัตราเงินเฟ้อในเอเชีย-แปซิฟิก จะอยู่ที่ร้อยละ 4.2 และจะอยู่ที่ร้อยละ 3.5 ในปี 2027 โดยราคาน้ำมันโลกที่ทรงตัวในระดับสูงจะทำให้ราคาสินค้าขยับขึ้น แม้ว่ามาตรการอุดหนุนที่ใช้งบประมาณมากจะช่วยบรรเทาผลกระทบต่อผู้บริโภคได้บ้าง แต่มีแนวโน้มที่จะกระทบรุนแรงขึ้นในเขตเศรษฐกิจที่อาหารมีสัดส่วนมากในตะกร้าเงินเฟ้อ อาทิ เอเชียใต้ ซึ่งเงินเฟ้อสูงอยู่แล้ว ส่วนในจีนคาดว่าเงินเฟ้อในปี 2026 จะอยู่ที่ร้อยละ 0.9 ต่ำกว่าที่คาดการณ์ไว้ในเดือนกรกฎาคมร้อยละ 0.3 เพราะความต้องการของผู้บริโภคชะลอตัวกว่าที่คาดไว้
สำหรับเขตเศรษฐกิจกำลังพัฒนาในอาเซียน คาดว่าอัตราเงินเฟ้อในปี 2026 จะแตะที่ร้อยละ 4.0 พุ่งจากร้อยละ 2.1 ในปี 2025 และจะอยู่ที่ร้อยละ 3.3 ในปี 2027 เช่นเดียวกับเขตเศรษฐกิจในอนุภูมิภาคอื่น ๆ ที่ในปีนี้มีแนวโน้มเผชิญเงินเฟ้อเพิ่มขึ้นจากปีที่แล้ว สะท้อนถึงราคาน้ำมันโลกที่สูงขึ้นและผลกระทบที่คาดว่าจะเกิดขึ้นจากปรากฏการณ์เอลนีโญต่อราคาอาหาร
ทั้งนี้ แรงกดดันจากปัญหาด้านภูมิรัฐศาสตร์ที่กระทบตลาดพลังงานโลกยังคงมีอยู่ และผลกระทบขยายวงกว้างไปมากกว่าเรื่องน้ำมันดิบและช่องแคบฮอร์มุซที่ยังเจรจากันไม่ได้ แต่ยังถูกซ้ำเติมจากการที่ยูเครนพุ่งเป้าโจมตีโรงกลั่นของรัสเซีย ทำให้การส่งออกดีเซลและผลิตภัณฑ์ปิโตรเลียมอื่น ๆ ของรัสเซียลดลง และการหยุดชะงักยังลุกลามไปสู่ทะเลแดงหลังจากกลุ่มฮูตีประกาศห้ามเรือน้ำมันซาอุดีอาระเบียผ่านช่องแคบบับเอลมันเดบ สะท้อนความเสี่ยงที่สูงขึ้นและต้นทุนการขนส่งที่เพิ่มขึ้นกระทบต่อตลาดพลังงานโลก
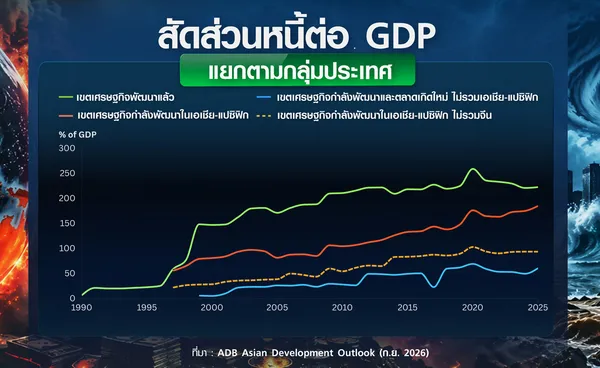
ราคาน้ำมันที่สูงขึ้นและความพยายามของภาครัฐในการช่วยอุ้มค่าครองชีพของประชาชนกำลังสร้างแรงกดดันทางการคลังเพิ่มขึ้น ทั้งการขาดดุลงบประมาณที่สูงขึ้นและความพร้อมรับมือภาวะช็อกในอนาคต ขณะเดียวกับ หลายประเทศในเอเชีย-แปซิฟิกก็เผชิญปัญหาหนี้สาธารณะที่เพิ่มขึ้น แม้สัดส่วนหนี้สินต่อ GDP ในภาพรวมจะทรงตัว แต่แนวโน้มระยะยาวกลับแย่ลง ประเมินว่า หนี้สาธารณะในเขตเศรษฐกิจกำลังพัฒนาในเอเชีย-แปซิฟิก จะเพิ่มขึ้นเป็น 29 ล้านล้านดอลลาร์ ในปี 2026 จากระดับ 26 ล้านล้านดอลลาร์ ในปี 2025 แต่มีระดับที่แตกต่างกันในแต่ละประเทศ ระดับหนี้สาธารณะที่สูงอาจทำให้การตัดสินใจด้านนโยบายการเงินทำได้จำกัด
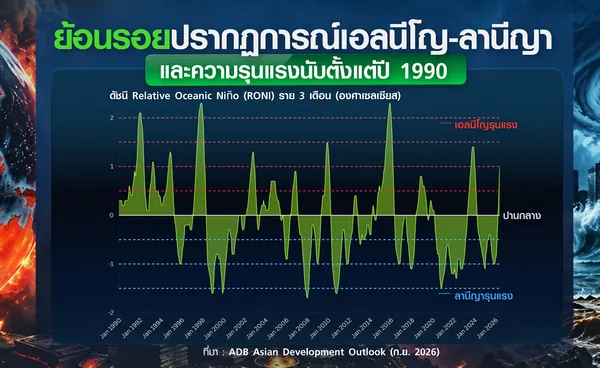
รายงานล่าสุดของ ADB ยังให้น้ำหนักกับปรากฏการณ์ “เอลนีโญ” ที่จะส่งผลกระทบต่อเศรษฐกิจของเอเชีย-แปซิฟิก ซึ่งมีความเสี่ยงได้รับผลกระทบมากสุด โดยคาดว่า “เอลนีโญ” จะรุนแรงขึ้นในช่วงครึ่งหลังของปีนี้ และอาจเป็นปรากฏการณ์ระดับรุนแรงสุดครั้งหนึ่งในประวัติศาสตร์ มีแนวโน้มจะแตะระดับรุนแรงสุดในเดือนพฤศจิกายน สอดคล้องกับการคาดการณ์ขององค์การอุตุนิยมวิทยาโลก (WMO) ที่เตือนว่าอาจเกิดปรากฏการณ์ “ซูเปอร์เอลนีโญ” ในช่วงเดียวกัน
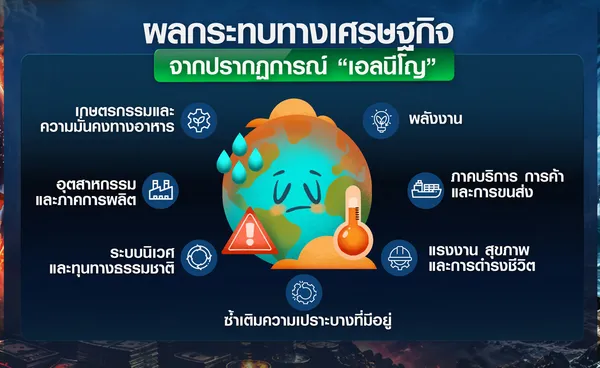
“เอลนีโญ” จะส่งผลกระทบต่อกิจกรรมทางเศรษฐกิจผ่านช่องทางต่าง ๆ เริ่มจาก 1.ด้านเกษตรกรรมและความมั่นคงทางอาหาร ปริมาณน้ำฝนที่เปลี่ยนแปลง และภัยแล้ง แต่ผลกระทบต่อผลผลิตพืชผลจะแตกต่างกันไปในแต่ละภูมิภาค โดยพบว่า “เอลนีโญ” ทำให้การผลิตข้าวโพด ข้าว ข้าวสาลี และถั่วเหลืองลดลงอย่างมีนัยสำคัญในพื้นที่เพาะปลูกร้อยละ 22-24 ของโลก แต่ก็ทำให้ผลผลิตเพิ่มในบางพื้นที่ กรณีของข้าวเป็นพืชผลสำคัญในภูมิภาคเอเชีย ภาวะเอลนีโญจะลดผลผลิตข้าวที่ปลูกโดยอาศัยน้ำฝนในฟิลิปปินส์และสามเหลี่ยมปากแม่น้ำโขงของเวียดนาม การเลี้ยงปศุสัตว์ก็กระทบจากความร้อนและการขาดแคลนอาหารสัตว์
การผลิตไฟฟ้าจากพลังงานน้ำก็เผชิญผลกระทบ จากการตรวจสอบเขื่อน 1,600 แห่ง ซึ่งคิดเป็นกว่าครึ่งหนึ่งของกำลังการผลิตทั่วโลก พบว่าร้อยละ 35 สะท้อนความผิดปกติของการผลิตในช่วงที่เกิดเอลนีโญหรือลานีญา อาทิ ลุ่มน้ำล้านช้าง-แม่โขงที่การลดลงของปริมาณน้ำในฤดูแล้งเชื่อมโยงกับเอลนีโญทำให้การผลิตไฟฟ้าในเขื่อนต่าง ๆ ทำได้จำกัด ส่งผลไปถึงปลายน้ำในกัมพูชาและเวียดนาม
ภาคอุตสาหกรรมและการผลิตได้รับผลกระทบจากเอลนีโญผ่าน 3 ช่องทาง ได้แก่ ต้นทุนปัจจัยการผลิต การหยุดชะงักของห่วงโซ่อุปทาน และกิจกรรมการก่อสร้างที่ลดลง เช่นเดียวกับภาคบริการ การค้า และการขนส่ง ซึ่งต่างพึ่งพาน้ำเป็นพื้นฐานของแทบทุกภาคส่วน สำหรับระบบนิเวศและทุนทางธรรมชาติ ผลกระทบจากเอลนีโญสามารถคงอยู่ต่อไปได้อีกหลายปีหลังเหตุการณ์สิ้นสุดลง อุณหภูมิน้ำทะเลที่สูงขึ้นจะเพิ่มความเสี่ยงต่อปะการังฟอกขาว ส่วนภัยแล้งกระทบกับป่าไม้ พื้นที่ชุ่มน้ำ แม่น้ำ และความหลากหลายทางชีวภาพ
ผลกระทบต่อแรงงาน สุขภาพ และการดำรงชีวิต ความเครียดจากความร้อนทำให้ชั่วโมงการทำงานและผลิตภาพแรงงานลดลง โดยเฉพาะงานกลางแจ้งและงานที่ต้องใช้แรงกาย ทั้งภาคเกษตร ประมง ก่อสร้าง และแรงงานนอกระบบในเมืองเป็นกลุ่มที่ได้รับผลกระทบมากที่สุด และสุดท้าย “เอลนีโญ” ซ้ำเติมความเปราะบางที่มีอยู่ ท่ามกลางแรงกดดันเกี่ยวกับอาหาร พลังงาน การขนส่ง ที่เผชิญผลกระทบจากสงครามทั้งในตะวันออกกลางและรัสเซีย-ยูเครน
- ทรัมป์จับมือ 6 บิ๊กเทคเซ็นข้อตกลงคุมความปลอดภัยเอไอ
- นักวิจัยพบ AI มีพฤติกรรมเจ็บปวด ถ้าถูกกระตุ้นมาก ๆ อาจทำร้ายผู้ใช้เพื่อหยุดความเจ็บปวด
- เกาหลีเหนือเตรียมส่งทหารเพิ่มหมื่นนายไปรัสเซีย อยู่ระหว่างคัดเลือกและฝึกฝน
- โลกเผชิญ “เอลนีโญ” ครั้งใหญ่ แถม “โลกร้อน” ซ้ำเติมความรุนแรง
- นักศึกษาทุน Harbour.Space@UTCC คว้า 2 เหรียญโอลิมปิก AI
ที่มาข้อมูล : ADB Asian Development Outlook (ก.ย. 2026)
ที่มารูปภาพ : TNN
