ในยุคที่เศรษฐกิจผันผวน และการเปลี่ยนผ่านทางเทคโนโลยีเกิดขึ้นอย่างรวดเร็ว “กรมสรรพากร” ไม่เพียงแต่ทำหน้าที่เป็นหัวเรือใหญ่ในการจัดเก็บรายได้พัฒนาประเทศเท่านั้น แต่ยังได้ปฏิรูปองค์กรครั้งใหญ่ผ่านการประยุกต์ใช้ Data Analytics และเทคโนโลยีดิจิทัลอย่างเต็มรูปแบบ เพื่อดึงคนที่อยู่นอกระบบภาษีเข้ามาในระบบ
สรุปข่าว

ในยุคที่เศรษฐกิจผันผวน และการเปลี่ยนผ่านทางเทคโนโลยีเกิดขึ้นอย่างรวดเร็ว “กรมสรรพากร” ไม่เพียงแต่ทำหน้าที่เป็นหัวเรือใหญ่ในการจัดเก็บรายได้พัฒนาประเทศเท่านั้น แต่ยังได้ปฏิรูปองค์กรครั้งใหญ่ผ่านการประยุกต์ใช้ Data Analytics และเทคโนโลยีดิจิทัลอย่างเต็มรูปแบบ เพื่อดึงคนที่อยู่นอกระบบภาษีเข้ามาในระบบ
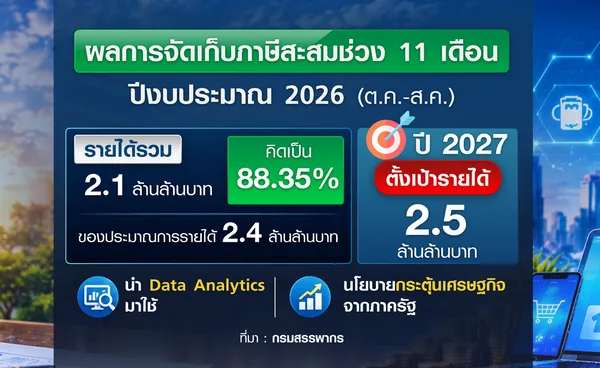
ถ้าดูจากผลการจัดเก็บภาษีสะสมในช่วง 11 เดือนของปีงบประมาณ 2026 (เดือนตุลาคม 2025 ถึงสิงหาคม 2026) จะพบว่า กรมสรรพากรสามารถจัดเก็บรายได้รวม 2,162,122 ล้านบาท คิดเป็นร้อยละ 88.35 ของประมาณการรายได้ทั้งปีงบประมาณซึ่งตั้งไว้ที่ 2,447,100 ล้านบาท
โดยผลการจัดเก็บสูงกว่าช่วงเดียวกันของปีก่อนหน้าจำนวน 144,373 ล้านบาท หรือเพิ่มขึ้นร้อยละ 7.2 และสูงกว่าประมาณการตามเอกสารงบประมาณจำนวน 77,236 ล้านบาท หรือเพิ่มขึ้นร้อยละ 3.7
ทั้งนี้ ประเภทภาษีหลักอย่างภาษีมูลค่าเพิ่ม ภาษีเงินได้นิติบุคคล และภาษีเงินได้บุคคลธรรมดา ต่างจัดเก็บได้สูงกว่าปีก่อนและสูงกว่าประมาณการในทุกหมวดหมู่
ส่วนเมื่อพิจารณาเฉพาะช่วงเดือนพฤษภาคมถึงสิงหาคม 2026 จัดเก็บได้ 977,632 ล้านบาท สูงกว่าปีก่อน 98,294 ล้านบาท หรือร้อยละ 11.2 และสูงกว่าประมาณการ 53,955 ล้านบาท หรือร้อยละ 5.8
ซึ่งเกิดจากการนำเทคโนโลยีวิเคราะห์ข้อมูล (Data Analytics) และดิจิทัลมาใช้อย่างเต็มรูปแบบ ร่วมกับผลของนโยบายกระตุ้นเศรษฐกิจจากภาครัฐที่ส่งเสริมการบริโภคและการลงทุนในประเทศ
โดยกรมสรรพากรคาดการณ์ว่าการจัดเก็บภาษีสะสมในเดือนกันยายน 2569 จะส่งผลให้รายได้รวมทั้งปีงบประมาณเกินเป้าหมายที่ตั้งไว้ราว 40,000–50,000 ล้านบาท (เพิ่มขึ้นร้อยละ 2) พร้อมตั้งเป้าหมายการจัดเก็บรายได้สำหรับปีงบประมาณ 2027 ไว้ที่ 2.5 ล้านล้านบาท
ส่วน ปัจจัยสำคัญที่สนับสนุนให้การจัดเก็บรายได้เกินเป้าหมายมาจากภาษีมูลค่าเพิ่มจากการนำเข้าซึ่งมีมูลค่าสะสม 380,000 ล้านบาท ปรับตัวสูงขึ้นตามราคาพลังงาน
ภาษีมูลค่าเพิ่มในประเทศจัดเก็บได้ประมาณ 600,000 ล้านบาท สะท้อนการเติบโตของการบริโภคภายในประเทศ ขณะที่ภาษีเงินได้นิติบุคคลปรับตัวดีขึ้นจากผลประกอบการของกลุ่มธุรกิจพลังงาน และบริษัทจดทะเบียนในตลาดหลักทรัพย์ที่มีกำไรในครึ่งปีแรก
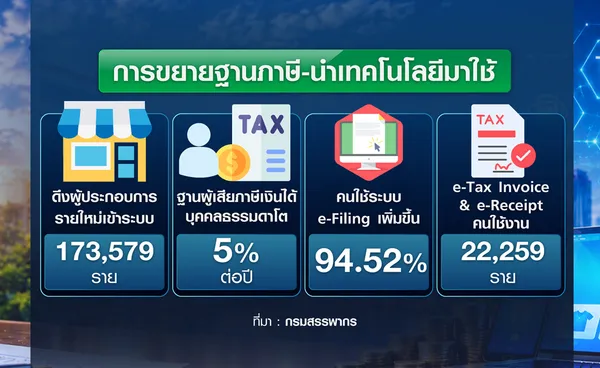
อย่างไรก็ตาม กรมสรรพากรยัง ประสบความสำเร็จในการนำเทคโนโลยีและระบบตรวจสอบมาขยายฐานภาษี โดยจากข้อมูล ในช่วง 11 เดือนสามารถดึงผู้ประกอบการรายใหม่เข้าระบบภาษีได้ทั้งสิ้น 173,579 ราย ซึ่งสูงกว่าเป้าหมายทั้งปีที่กำหนดไว้ 149,026 ราย
โดยในจำนวนนี้เป็นผู้ประกอบการออนไลน์ถึง 56,091 ราย ซึ่งสูงกว่าเป้าหมายที่ตั้งไว้ 55,125 ราย สำหรับฐานผู้เสียภาษีเงินได้บุคคลธรรมดาเดิมซึ่งมีมากกว่า 12 ล้านราย มีอัตราการเติบโตเฉลี่ยไม่ต่ำกว่าร้อยละ 5 ต่อปี และมีผู้เสียภาษีรายใหม่เพิ่มขึ้นประมาณ 170,000 ราย
ด้านการพัฒนาบริการดิจิทัล ระบบยื่นแบบและชำระภาษีออนไลน์ (e-Filing) มีสัดส่วนสูงถึงร้อยละ 96.05 ของการยื่นแบบทั้งหมด เพิ่มขึ้นจากร้อยละ 94.52 ในปีภาษี 2568
ซึ่งถือว่าเป็นผลมาจากการพัฒนาระบบ D-MyTax ที่ช่วยเตรียมข้อมูลแบบภาษีล่วงหน้า (Pre-fill) ให้แก่ผู้เสียภาษี สำหรับระบบ e-Tax Invoice & e-Receipt มีผู้เข้าใช้งานแล้ว 22,259 ราย ครอบคลุมสถานประกอบการ 207,965 แห่ง ส่วนระบบ e-Withholding Tax มีผู้ใช้งาน 20,240 ราย
นอกจากนี้ ในปีงบประมาณ 2026 กรมสรรพากรยังเปิดตัวบริการดิจิทัลใหม่เพิ่มเติม เช่น การขยายการยื่นแบบผ่าน Open API สำหรับแบบ ภ.ง.ด.90, ภ.ง.ด.91, ภ.ง.ด.54, ภ.พ.30 และ ภ.พ.36
รวมถึงเปิดให้บริการอากรแสตมป์อิเล็กทรอนิกส์ (e-Stamp Duty) สำหรับตราสารกระดาษผ่าน Open API และเปิดยื่นแบบแสดงรายการภาษีมรดกผ่านระบบ e-Filing ซึ่งจะช่วยทำให้กรมสรรพากรสามารถจัดเก็บภาษีได้มากขึ้น
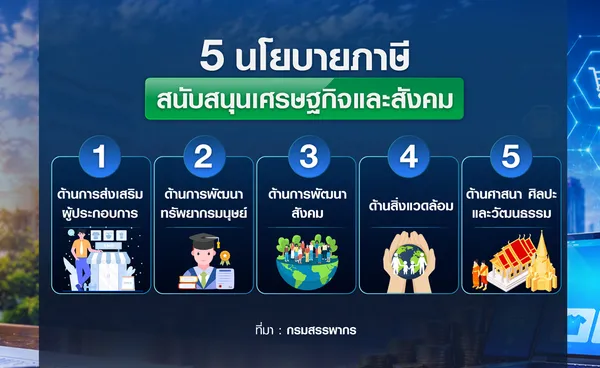
นอกจากนี้ กรมสรรพากรได้เร่งคืนภาษีด้วยระบบ Fast Track จากส่วนกลางเพื่อเพิ่มสภาพคล่องให้ผู้ประกอบการ พร้อมทั้งออกนโยบายภาษีสนับสนุนการพัฒนาประเทศใน 5 มิติหลัก ได้แก่
1.ด้านการส่งเสริมผู้ประกอบการ ได้แก่ การขยายระยะเวลาการหักรายจ่ายสำหรับการลงทุน การใช้บริการ e-Tax Invoice & e-Receipt ซึ่งเป็นระบบใบกำกับภาษี และใบเสร็จรับเงินอิเล็กทรอนิกส์ และ e-Withholding Tax หรือ ระบบการ หักภาษี ณ ที่จ่าย แบบอิเล็กทรอนิกส์ผ่านธนาคาร ได้ 2 เท่า รวมถึงส่งเสริมการปรับตัวสู่ดิจิทัล (Digital Transformation) ของผู้ประกอบการ SMEs
2.ด้านการพัฒนาทรัพยากรมนุษย์ โดยสนับสนุนการศึกษาและการกีฬา โดยเปิดให้หักลดหย่อนและลงรายจ่ายการบริจาคแก่หน่วยงานกีฬาผ่านระบบ e-Donation ได้ 2 เท่า
3.ด้านการพัฒนาสังคม ผ่านการปรับปรุงมาตรการภาษีเพื่อสนับสนุนวิสาหกิจเพื่อสังคม (Social Enterprise) และเพิ่มสิทธิประโยชน์แก่ผู้สนับสนุนและกองทุนส่งเสริม
4.ด้านสิ่งแวดล้อม อนุญาตให้หักลดหย่อนภาษีจากการซื้อและติดตั้ง Solar Rooftop ตามจ่ายจริงไม่เกิน 200,000 บาท และหักค่าใช้จ่ายสำหรับการลงทุนในเครื่องจักรหรืออุปกรณ์อนุรักษ์พลังงานฉลากเบอร์ 5 ได้ 1.5 เท่า
5.ด้านศาสนา ศิลปะ และวัฒนธรรม โดยการหักลดหย่อนค่าซื้องานศิลปะด้านทัศนศิลป์ได้ตามจริงไม่เกิน 100,000 บาทต่อปีภาษี
นอกจากนี้ กรมสรรพากรอยู่ระหว่างศึกษาการปรับปรุงค่าลดหย่อนและการส่งเสริมกองทุน Thai ESG ร่วมกับกระทรวงการคลัง
ส่วนกิจการที่ได้รับยกเว้นภาษีจากสำนักงานคณะกรรมการส่งเสริมการลงทุน (บีโอไอ) ในช่วง 8 ปีแรกยังไม่ได้รับผลกระทบ แต่สรรพากรจะมุ่งเน้นการตรวจสอบและติดตามสิทธิประโยชน์ของกิจการที่กำลังจะหมดอายุตั้งแต่ปีที่ 9 เป็นต้นไป
ส่วนในมิติต่างประเทศ “กรมสรรพากร” ในฐานะหน่วยงานรับผิดชอบหลักใน Committee on Fiscal Affairs ขององค์กรเพื่อความร่วมมือทางเศรษฐกิจและการพัฒนา (OECD) ได้สร้างหมุดหมายสำคัญ
โดยเป็นหน่วยงานแรกของประเทศไทยที่ได้รับ Technical Opinion จาก Working Party พร้อมทั้งผ่านการประเมินมาตรฐานการรักษาความลับและความปลอดภัยของข้อมูลภาษีระดับสากลจาก Global Forum
จากความเชื่อมั่นดังกล่าว กรมสรรพากรได้ลงนามในความตกลงพหุภาคีเพื่อการแลกเปลี่ยนข้อมูล GloBE Information Return สำหรับจัดเก็บภาษีส่วนเพิ่ม (Minimum Tax) และได้ลงนามบันทึกความเข้าใจ (MOU) ร่วมกับ National Tax Service ของสาธารณรัฐเกาหลี เพื่อส่งเสริมความร่วมมือ พัฒนาบุคลากร และแลกเปลี่ยนองค์ความรู้ระหว่างกัน
นอกจากนี้ คณะรัฐมนตรีไทย(ครม.)ยังมีมติเห็นชอบการเข้าร่วมความตกลงพหุภาคี GloBE MCAA ซึ่งเป็นกรอบความร่วมมือตามมาตรฐาน OECD เพื่อยกระดับความโปร่งใสทางภาษีสากล
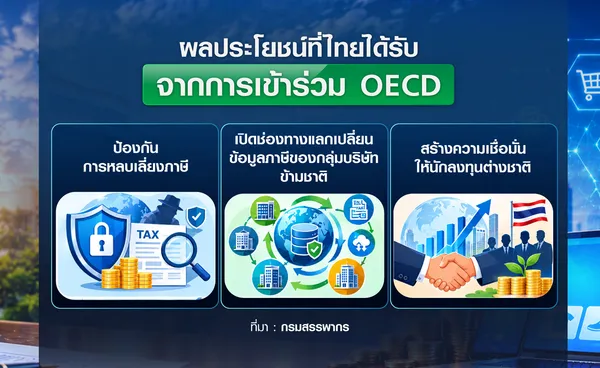
สาระสำคัญของมาตรการนี้คือ การเปิดช่องทางแลกเปลี่ยนข้อมูลภาษีของกลุ่มบริษัทข้ามชาติขนาดใหญ่ (MNEs) ระหว่างประเทศภาคีสมาชิก ช่วยป้องกันปัญหาการหลบเลี่ยงภาษีและการกัดกร่อนฐานภาษี (BEPS) อย่างมีประสิทธิภาพ
ทั้งนี้ ประเทศไทยได้เตรียมความพร้อมรองรับทางกฎหมายผ่านพระราชกำหนดภาษีส่วนเพิ่ม โดยตั้งเป้าหมายที่จะเริ่มกระบวนการส่งมอบข้อมูลครั้งแรกภายในเดือนธันวาคม 2027
ซึ่งการดำเนินงานทั้งหมดไม่เพียงแต่จะช่วยสร้างความเชื่อมั่นให้แก่นักลงทุนต่างชาติ แต่ยังเป็นก้าวสำคัญที่ช่วยสนับสนุนเป้าหมายระยะยาวของไทยในการเข้าเป็นสมาชิก OECD ในอนาคต
ส่วนอีกเรื่องที่กำลังเป็นที่สนใจในขณะนี้ คือ กรณีข่าวการยักยอกเงินบริจาค ซึ่งใช้ความศรัทธาของประชนเป็นช่องทางในการแสวงหาผลประโยชน์ให่แก่ตนเอง
ซึ่งเรื่องนี้ นายสมศักดิ์ อนันทวัฒน์ อธิบดีกรมสรรพากร ระบุว่า กรมสรรพากรได้เข้าตรวจสอบแล้วพบว่า วัดที่ปรากฏในข่าวใช้ระบบ e-Donation เรียบร้อยแล้ว
แต่มูลนิธิของวัดไม่ได้มีสถานะเป็นองค์การสาธารณกุศลตามกฎหมาย ซึ่งในทางกฎหมายถือว่าวัดและมูลนิธิเป็นนิติบุคคลแยกออกจากกัน
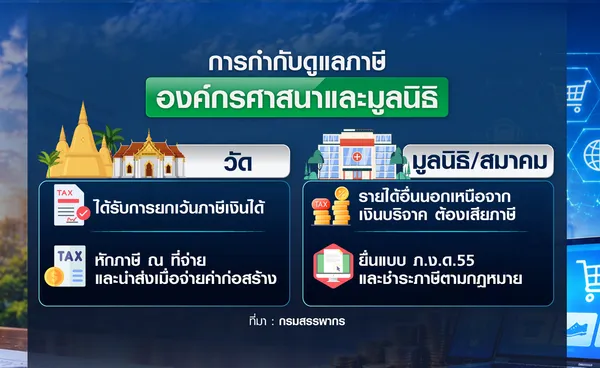
โดยกรมสรรพากรชี้แจงว่า แม้วัดจะได้รับการยกเว้นภาษีเงินได้นิติบุคคล แต่วัดยังคงมีหน้าที่ตามกฎหมายในการหักภาษี ณ ที่จ่าย นำส่งกรมสรรพากรทุกครั้งที่มีการจ่ายเงินค่าก่อสร้างหรือค่าเช่า
สำหรับมูลนิธิหรือสมาคมที่ไม่ใช่องค์การสาธารณกุศล หากมีรายได้อื่นที่ไม่ใช่เงินบริจาค มีหน้าที่ต้องยื่นแบบ ภ.ง.ด.55 และเสียภาษีตามกฎหมาย ซึ่งกรมสรรพากรจะเข้าไปติดตามตรวจสอบรายได้เพื่อให้เสียภาษีอย่างถูกต้อง
ซึ่งทางกรมสรรพากรได้ประสานงานกับสำนักงานพระพุทธศาสนาแห่งชาติ โดยนัดหมายหารือในวันที่ 22 กันยายน 2569 เพื่อสร้างความเข้าใจตรงกันเกี่ยวกับระบบ e-Donation และการปฏิบัติหน้าที่ทางภาษีของวัด
ปัจจุบันไทยมีศาสนสถานทั่วประเทศเข้าสู่ระบบ e-Donation แล้วประมาณ 46,000 แห่ง โดยเป็นวัดในศาสนาพุทธจำนวน 43,000 แห่ง จากทั้งหมดประมาณ 45,000 แห่งทั่วประเทศ ซึ่งถือว่าเกือบทั้งหมดเข้าสู่ระบบ e-Donation แล้ว
อย่างไรก็ตาม เพื่อป้องกันช่องโหว่ทางกฎหมาย และสร้างความโปร่งใสในการหักลดหย่อนภาษี ตั้งแต่วันที่ 1 มกราคม 2569 เป็นต้นมา กรมสรรพากรกำหนดให้องค์การสาธารณกุศล เช่น วัด มัสยิด มูลนิธิ และสมาคม ต้องรับเงินบริจาคผ่านระบบ e-Donation เท่านั้น ผู้บริจาคจึงจะสามารถนำยอดเงินดังกล่าวไปใช้สิทธิลดหย่อนภาษีได้
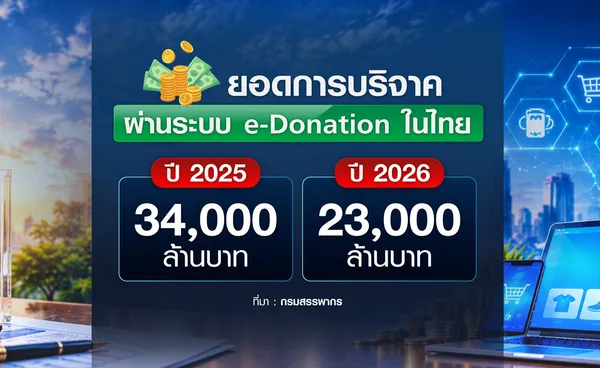
ส่วนเมื่อมาดูตัวเลขเงินบริจาคผ่านระบบ e-Donation ในภาพรวม ครอบคลุมทั้งศาสนสถาน โรงเรียน โรงพยาบาล มูลนิธิ และสมาคม พบว่าในปีงบประมาณ 2025 ที่ผ่านมา มียอดเงินบริจาคผ่านระบบที่นำมาใช้สิทธิลดหย่อนภาษีรวมทั้งสิ้นประมาณ 34,000 ล้านบาท
ขณะที่ยอดบริจาคสะสมใน 11 เดือนของปีงบประมาณ 2026 ตั้งแต่ 1 ต.ค.68 จนถึงสิ้นเดือนส.ค.2026 อยู่ที่ประมาณ 23,000 ล้านบาท
โดย ข้อมูลการบริจาคทั้งหมดในระบบ e-Donation จะถูกเชื่อมโยงไปยังระบบ D-MyTax ร่วมกับข้อมูลค่าลดหย่อนอื่นๆ เช่น เบี้ยประกันและดอกเบี้ย เพื่อจัดทำข้อมูลยื่นแบบภาษีเงินได้บุคคลธรรมดาอัตโนมัติ (Pre-fill) ผ่าน e-Filing เพิ่มความสะดวกให้แก่ประชาชน
ขณะที่ฝั่งสถาบันวิจัยเพื่อการพัฒนาประเทศไทย หรือ ทีดีอาร์ไอ ก็มีความคิดเห็นในเรื่องทุจริตภาสในวัดว่า ถ้าจะป้องกันไม่ให้วัดถูกใช้เป็นช่องทางในการกระทำผิด
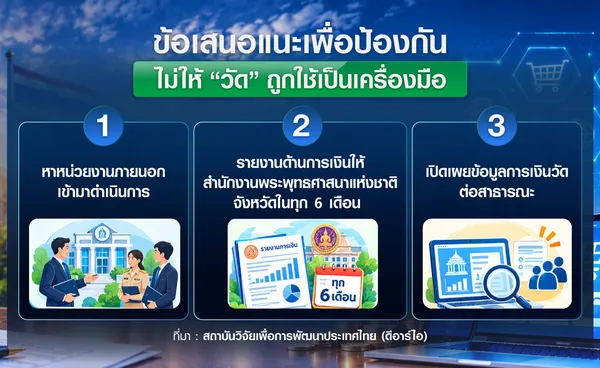
มองว่าหน่วยงานที่เกี่ยวข้อง อาจต้องเพิ่มกลไกตรวจสอบจาก “คนนอก” ที่มีความเป็นอิสระ เช่น ให้ผู้ตรวจสอบบัญชีภายนอกเข้ามาตรวจสอบบัญชีวัด หรือให้หน่วยงานภายนอกเข้ามามีส่วนร่วมในการตรวจสอบเงินบริจาค
ทั้งเงินที่ได้รับอุุดหนุุนจากภาครัฐ เงินรับบริจาค รายจ่ายที่ใช้้ไปในการบูรณะซ่อมแซมวัด ค่่าน้ำ ค่าไฟ เป็นต้น
และให้หน่วยงานภายนอกจัดทำบัญชีแล้วให้หน่วยงานดังกล่าว จัดทำรายงานด้านการเงินให้สำนักงานพระพุทธศาสนาแห่งชาติ จังหวัดในทุก 6 เดือน
ส่วนการเปิดตู้รับบริจาคควรมีตัวแทนจากธนาคารหรือหน่วยงานภาครัฐร่วมตรวจนับ รวมถึงการเปิดเผยข้อมูลทางการเงินให้ชุมชนสามารถเข้ามามีส่วนร่วมในการตรวจสอบได้