


กลไกของตลาดทุนถือเป็นหนึ่งในโครงสร้างพื้นฐานที่สำคัญทางเศรษฐกิจของประเทศ โดยตลาดทุนททำหน้าที่เปรียบเสมือน “สะพาน” เพื่อเชื่อมโยงระหว่างผู้มีเงินออมกับบริษัทจดทะเบียนที่มีศักยภาพและต้องการระดมทุนเพื่อนำเงินที่ระดมทุนได้ไปใช้ในการขยายกิจการ หรือพัฒนาโครงสร้างพื้นฐาน หรือรับมือกับความผันผวนต่าง ๆ ท่ามกลางสถานการณ์ความไม่แน่นอนที่มีความหลากหลายและทวีความรุนแรงมากยิ่งขึ้น เช่น ความขัดแย้งทางด้านภูมิรัฐศาสตร์ และความไม่แน่นอนทางด้านนโยบายภาษีระหว่างประเทศ เป็นต้น
ตลาดทุนจึงถือเป็น “หัวใจสำคัญ” ที่ช่วยในการจัดสรรทรัพยากรทางการเงินอย่างเป็นระบบเพื่อการขับเคลื่อนเศรษฐกิจของประเทศในระดับมหภาค และภายใต้ระบบนิเวศนี้ ตลาดทุนไทยได้พิสูจน์บทบาทการเป็นแหล่งระดมทุนที่สำคัญยิ่งในการขับเคลื่อนและประคองเศรษฐกิจของประเทศในหลายช่วงเวลาที่สำคัญ
เช่น ในช่วงการวางรากฐานและพัฒนาพื้นที่ชายฝั่งทะเลภาคตะวันออก (Eastern Seaboard) ที่ตลาดทุนได้ทำหน้าที่เป็นแหล่งเงินทุนระยะยาว เพื่อสนับสนุนการพัฒนาของกลุ่มอุตสาหกรรมหนักและโครงสร้างพื้นฐานเพื่อยกระดับขีดความสามารถทางการแข่งขันและเปลี่ยนโครงสร้างเศรษฐกิจของประเทศไปสู่ยุคอุตสาหกรรมใหม่ และในช่วงวิกฤตการณ์ทางการเงินปี 1997 ที่ระบบสถาบันการเงินต้องเผชิญกับข้อจำกัดเชิงโครงสร้าง ตลาดทุนก็ได้ทำหน้าที่เป็นอีกหนึ่งช่องทางให้ภาคธุรกิจสามารถระดมเงินทุนเพื่อเสริมสภาพคล่องและปรับโครงสร้างทางการเงินให้กลับมาแข็งแกร่งได้อีกครั้ง เป็นต้น
ต้องยอมรับว่า เม็ดเงินที่บริษัทจดทะเบียนได้ร่วมกันระดมทุนผ่านกลไกในตลาดทุนได้ถูกนำไปใช้ในการขับเคลื่อนให้เกิดการลงทุนในภาคการผลิตอย่างเป็นรูปธรรม ซึ่งสร้างผลกระทบเชิงบวกต่อระบบเศรษฐกิจไทยในหลายมิติอย่างต่อเนื่อง ทั้งในด้านการสร้าง และขยายอัตราการจ้างงาน ตลอดจนการพัฒนาศักยภาพและยกระดับคุณภาพของบุคลากรให้สามารถก้าวทันต่อการเปลี่ยนแปลงทาง เทคโนโลยีและนวัตกรรมใหม่ ๆ
นอกจากนี้ การเข้าสู่ตลาดทุนไม่เพียงช่วยให้บริษัทเข้าถึงแหล่งเงินทุน แต่ยังเชื่อมโยงธุรกิจกับกิจกรรมทางเศรษฐกิจและฐานภาษีของประเทศ โดยการดำเนินธุรกิจ การสร้างกำไร และการจ้างงานของบริษัทจดทะเบียนล้วนมีส่วนสร้างมูลค่าทางเศรษฐกิจและสร้างรายได้ให้แก่ภาครัฐ
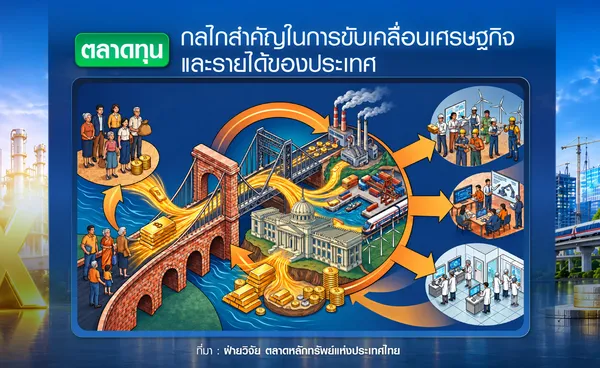
โดยจากรายงาน “ความสำคัญของตลาดทุนในการขับเคลื่อนเศรษฐกิจและรายได้ภาครัฐของประเทศ” ซึ่งจัดทำโดยคุณปัตย์ เที่ยงธรรม และสุมิตรา ตั้งสมวรพงษ์ ฝ่ายวิจัย ตลาดหลักทรัพย์แห่งประเทศไทย ได้การศึกษาข้อมูลที่เกี่ยวข้องกับบริษัทจดทะเบียน ได้แก่ รายได้รวม กำไรสุทธิ และภาษีเงินได้นิติบุคคลที่บริษัทจดทะเบียนจ่ายให้แก่กรมสรรพากร เพื่อสะท้อนบทบาทของบริษัทจดทะเบียนในฐานะหนึ่งในแหล่งรายได้หลักของภาครัฐ และเป็นฟันเฟืองสำคัญในการขับเคลื่อนการเติบโตของเศรษฐกิจไทย
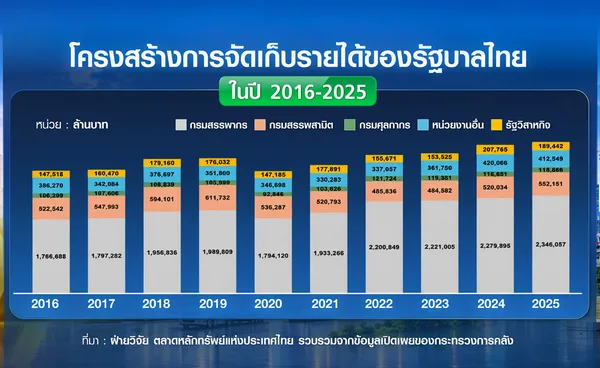
พบว่าจากข้อมูลโครงสร้างการจัดเก็บรายได้ของภาครัฐในช่วง 10 ปีที่ผ่านมา (ปี 2559 - 2568) ที่ภาครัฐจัดเก็บภาษีอากรผ่านหน่วยงานต่าง ๆ ของภาครัฐ เช่น กรมสรรพากร กรมสรรพสามิต กรมศุลกากร รายได้จากรัฐวิสาหกิจ เป็นต้น โดยมีรายได้เฉลี่ยปีละ 3.21 ล้านล้านบาท
และเมื่อพิจารณารายได้ภาษีสุทธิหลังหักการจัดสรรในช่วง 10 ปีที่ผ่านมา พบว่า มีมูลค่าเฉลี่ยปีละกว่า 2.54 ล้านล้านบาท ซึ่งส่วนใหญ่ประมาณร้อยละ 80 เป็นรายได้ภาษีที่จัดเก็บโดยกรมสรรพากรที่ดูแลจัดเก็บภาษีมูลค่าเพิ่ม ภาษีเงินได้นิติบุคคล ภาษีเงินได้บุคคลธรรมดา ภาษีเงินได้ปิโตรเลียม ภาษีธุรกิจเฉพาะ และอากรแสตมป์
ทั้งนี้ รายการ “หักการจัดสรร” ประกอบด้วย (1) รายได้จากการจัดสรรภาษีมูลค่าเพิ่มให้ตามพระราชบัญญัติกำหนดแผนและขั้นตอนการกระจายออำนาจกำหนดให้แก่องค์กรปกครองส่วนท้องถิ่น (อปท.) และองค์กรบริหารส่วนจังหวัด (อบจ.) (2) เงินคืนของกรมสรรพากร (3) เงินชดเชยภาษีสำหรับสินค้าส่งออก และ (4) อากรถอนคืนของกรมศุลกากร
สรุปข่าว
กลไกของตลาดทุนถือเป็นหนึ่งในโครงสร้างพื้นฐานที่สำคัญทางเศรษฐกิจของประเทศ โดยตลาดทุนททำหน้าที่เปรียบเสมือน “สะพาน” เพื่อเชื่อมโยงระหว่างผู้มีเงินออมกับบริษัทจดทะเบียนที่มีศักยภาพและต้องการระดมทุนเพื่อนำเงินที่ระดมทุนได้ไปใช้ในการขยายกิจการ หรือพัฒนาโครงสร้างพื้นฐาน หรือรับมือกับความผันผวนต่าง ๆ ท่ามกลางสถานการณ์ความไม่แน่นอนที่มีความหลากหลายและทวีความรุนแรงมากยิ่งขึ้น เช่น ความขัดแย้งทางด้านภูมิรัฐศาสตร์ และความไม่แน่นอนทางด้านนโยบายภาษีระหว่างประเทศ เป็นต้น
ตลาดทุนจึงถือเป็น “หัวใจสำคัญ” ที่ช่วยในการจัดสรรทรัพยากรทางการเงินอย่างเป็นระบบเพื่อการขับเคลื่อนเศรษฐกิจของประเทศในระดับมหภาค และภายใต้ระบบนิเวศนี้ ตลาดทุนไทยได้พิสูจน์บทบาทการเป็นแหล่งระดมทุนที่สำคัญยิ่งในการขับเคลื่อนและประคองเศรษฐกิจของประเทศในหลายช่วงเวลาที่สำคัญ
เช่น ในช่วงการวางรากฐานและพัฒนาพื้นที่ชายฝั่งทะเลภาคตะวันออก (Eastern Seaboard) ที่ตลาดทุนได้ทำหน้าที่เป็นแหล่งเงินทุนระยะยาว เพื่อสนับสนุนการพัฒนาของกลุ่มอุตสาหกรรมหนักและโครงสร้างพื้นฐานเพื่อยกระดับขีดความสามารถทางการแข่งขันและเปลี่ยนโครงสร้างเศรษฐกิจของประเทศไปสู่ยุคอุตสาหกรรมใหม่ และในช่วงวิกฤตการณ์ทางการเงินปี 1997 ที่ระบบสถาบันการเงินต้องเผชิญกับข้อจำกัดเชิงโครงสร้าง ตลาดทุนก็ได้ทำหน้าที่เป็นอีกหนึ่งช่องทางให้ภาคธุรกิจสามารถระดมเงินทุนเพื่อเสริมสภาพคล่องและปรับโครงสร้างทางการเงินให้กลับมาแข็งแกร่งได้อีกครั้ง เป็นต้น
ต้องยอมรับว่า เม็ดเงินที่บริษัทจดทะเบียนได้ร่วมกันระดมทุนผ่านกลไกในตลาดทุนได้ถูกนำไปใช้ในการขับเคลื่อนให้เกิดการลงทุนในภาคการผลิตอย่างเป็นรูปธรรม ซึ่งสร้างผลกระทบเชิงบวกต่อระบบเศรษฐกิจไทยในหลายมิติอย่างต่อเนื่อง ทั้งในด้านการสร้าง และขยายอัตราการจ้างงาน ตลอดจนการพัฒนาศักยภาพและยกระดับคุณภาพของบุคลากรให้สามารถก้าวทันต่อการเปลี่ยนแปลงทาง เทคโนโลยีและนวัตกรรมใหม่ ๆ
นอกจากนี้ การเข้าสู่ตลาดทุนไม่เพียงช่วยให้บริษัทเข้าถึงแหล่งเงินทุน แต่ยังเชื่อมโยงธุรกิจกับกิจกรรมทางเศรษฐกิจและฐานภาษีของประเทศ โดยการดำเนินธุรกิจ การสร้างกำไร และการจ้างงานของบริษัทจดทะเบียนล้วนมีส่วนสร้างมูลค่าทางเศรษฐกิจและสร้างรายได้ให้แก่ภาครัฐ
โดยจากรายงาน “ความสำคัญของตลาดทุนในการขับเคลื่อนเศรษฐกิจและรายได้ภาครัฐของประเทศ” ซึ่งจัดทำโดยคุณปัตย์ เที่ยงธรรม และสุมิตรา ตั้งสมวรพงษ์ ฝ่ายวิจัย ตลาดหลักทรัพย์แห่งประเทศไทย ได้การศึกษาข้อมูลที่เกี่ยวข้องกับบริษัทจดทะเบียน ได้แก่ รายได้รวม กำไรสุทธิ และภาษีเงินได้นิติบุคคลที่บริษัทจดทะเบียนจ่ายให้แก่กรมสรรพากร เพื่อสะท้อนบทบาทของบริษัทจดทะเบียนในฐานะหนึ่งในแหล่งรายได้หลักของภาครัฐ และเป็นฟันเฟืองสำคัญในการขับเคลื่อนการเติบโตของเศรษฐกิจไทย
พบว่าจากข้อมูลโครงสร้างการจัดเก็บรายได้ของภาครัฐในช่วง 10 ปีที่ผ่านมา (ปี 2559 - 2568) ที่ภาครัฐจัดเก็บภาษีอากรผ่านหน่วยงานต่าง ๆ ของภาครัฐ เช่น กรมสรรพากร กรมสรรพสามิต กรมศุลกากร รายได้จากรัฐวิสาหกิจ เป็นต้น โดยมีรายได้เฉลี่ยปีละ 3.21 ล้านล้านบาท
และเมื่อพิจารณารายได้ภาษีสุทธิหลังหักการจัดสรรในช่วง 10 ปีที่ผ่านมา พบว่า มีมูลค่าเฉลี่ยปีละกว่า 2.54 ล้านล้านบาท ซึ่งส่วนใหญ่ประมาณร้อยละ 80 เป็นรายได้ภาษีที่จัดเก็บโดยกรมสรรพากรที่ดูแลจัดเก็บภาษีมูลค่าเพิ่ม ภาษีเงินได้นิติบุคคล ภาษีเงินได้บุคคลธรรมดา ภาษีเงินได้ปิโตรเลียม ภาษีธุรกิจเฉพาะ และอากรแสตมป์
ทั้งนี้ รายการ “หักการจัดสรร” ประกอบด้วย (1) รายได้จากการจัดสรรภาษีมูลค่าเพิ่มให้ตามพระราชบัญญัติกำหนดแผนและขั้นตอนการกระจายออำนาจกำหนดให้แก่องค์กรปกครองส่วนท้องถิ่น (อปท.) และองค์กรบริหารส่วนจังหวัด (อบจ.) (2) เงินคืนของกรมสรรพากร (3) เงินชดเชยภาษีสำหรับสินค้าส่งออก และ (4) อากรถอนคืนของกรมศุลกากร
จากโครงสร้างภาษีที่จัดเก็บโดย “กรมสรรพากร” เพียงหน่วยงานเดียว พบว่า ภาษีที่มีมูลค่าการจัดเก็บสูงสุด 3 อันดับแรก ได้แก่ “ภาษีมูลค่าเพิ่ม” ที่เก็บจากการซื้อสินค้าและบริการของผู้บริโภคมีมูลค่าเฉลี่ยสูงถึงปีละ 844,441 ล้านบาทคิดเป็นร้อยละ 41.63
ตามมาด้วย อันดับที่ 2 “ภาษีเงินได้นิติบุคคล” ที่เก็บจากกำไรของนิติบุคคลหรือกิจการมีมูลค่าเฉลี่ยสูงถึงปีละ 693,027 ล้านบาท คิดเป็นร้อยละ 34.16
และอันดับที่ 3 “ภาษีเงินได้บุคคลธรรมดา” ที่เก็บจากบุคคลธรรมดาหรือบุคคลทั่วไปที่มีรายได้ตามเกณฑ์ของกรมสรรพากรมีมูลค่าเฉลี่ยสูงถึงปีละ 359,228 ล้านบาท คิดเป็นร้อยละ 17.71
โดยทั้ง 3 ประเภทภาษีข้างต้นรวมกันคิดเป็นประมาณร้อยละ 93.50 ของรายได้ภาษีทั้งหมดที่กรมสรรพากรจัดเก็บ
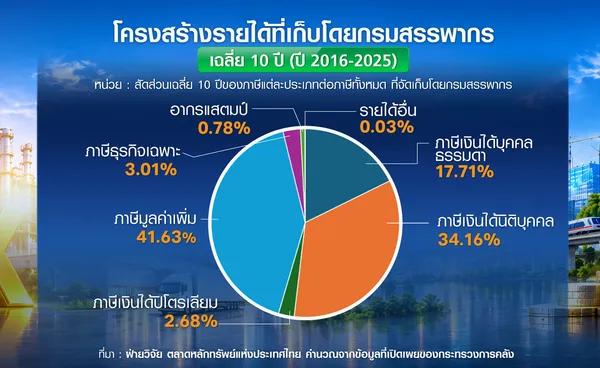
เมื่อพิจารณาโครงสร้างรายได้ของกรมสรรพากร พบว่า ภาษีเงินได้นิติบุคคลเป็นรายได้ภาษีที่มีมูลค่าสูงเป็นอันดับที่ 2 ของรายได้ที่กรมสรรพากรจัดเก็บ (รองจากภาษีมูลค่าเพิ่ม) และเป็นภาษีที่เกี่ยวข้องโดยตรงกับผลการดำเนินงานของกิจการ
โดยจากข้อมูลรายได้รวมของบริษัทจดทะเบียนในตลาดหุ้นไทยในช่วง 29 ปีที่ผ่านมา (ปี1997-2025) พบว่าบริษัทจดทะเบียนในตลาดหุ้นไทยมีการเติบโต โดยรายได้ของบริษัทจดทะเบียนในตลาดหุ้นไทยสามารถเติบโตเฉลี่ยต่อปีกว่าร้อยละ 7.8 และสามารถผ่านพ้นวิกฤติเศรษฐกิจได้หลายรอบอย่างมีเสถียรภาพ อาทิ วิกฤติเศรษฐกิจต้มยำกุ้ง วิกฤติเศรษฐกิจแฮมเบอร์เกอร์ วิกฤติอุทกภัย และวิกฤติจากการแพร่ระบาดของเชื้อโคโรนาไวรัส 2019 (COVID-19) เป็นต้น
อย่างไรก็ดี ในปี 2025 รายได้รวมของบริษัทจดทะเบียนอยู่ที่ 17.43 ล้านล้านบาท ลดลงราวร้อยละ 7.1 จาก 18.77 ล้านล้านบาทในปี 2024 ซึ่งส่วนหนึ่งเป็นผลจากภาวะเศรษฐกิจที่ชะลอตัว ราคาน้ำมันที่ปรับตัวลดลง และการปรับลดอัตราดอกเบี้ยนโยบายถึง 4 ครั้งในปี 2025 ซึ่งปัจจัยต่าง ๆ เหล่านี้ ส่งแรงกดดันต่อผลประกอบการของบริษัทจดทะเบียนในบางหมวดธุรกิจ เช่น หมวดพลังงาน หมวดปิโตรเคมีและเคมีภัณฑ์ หมวดธุรกิจการเงิน เป็นต้น
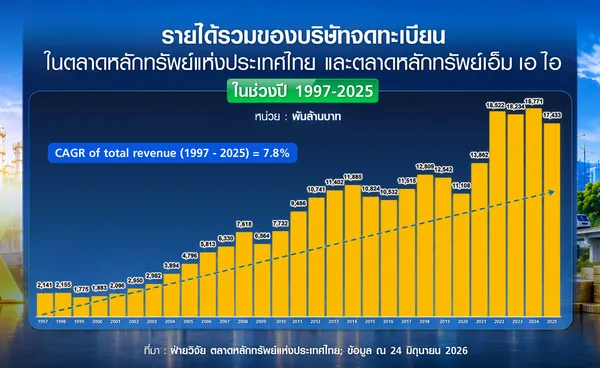
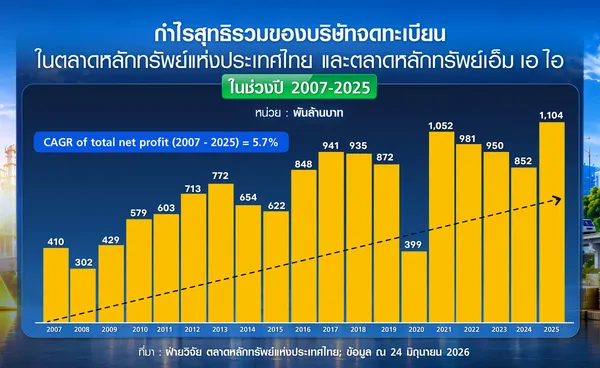
อย่างไรก็ตาม แม้รายได้รวมจะลดลงแต่พบว่าบริษัทจดทะเบียนหลายแห่งมีกำไรจากกิจกรรมทางธุรกิจอื่น ๆ เช่น การควบรวมกิจการ การปรับโครงสร้างธุรกิจ การลงทุนและเครื่องมือทางการเงิน เป็นต้น ส่งผลให้กำไรสุทธิรวมของบริษัทจดทะเบียนทั้งหมด กลับปรับตัวเพิ่มขึ้นจาก 0.85 ล้านล้านบาทในปี 2567 เป็น 1.10 ล้านล้านบาท ในปี 2568 และอัตราส่วนหนี้สินต่อทุนหรือ D/E ratio (ไม่รวมอุตสาหกรรมการเงิน) ปรับตัวลดลงจาก 1.34 เท่าในปี 2567 มาอยู่ที่ 1.28 เท่าในปี 2568
นอกจากนี้ รายงานระบุว่า จากการศึกษาการเติบโตของบริษัทจดทะเบียนในตลาดหุ้นไทยกับการมีส่วนร่วมในการพัฒนาประเทศไทยในฐานะผู้เสียภาษีโดยมีการพิจารณาจากข้อมูลภาษีที่บริษัทจดทะเบียนจ่ายและเปิดเผยในงบการเงินรวม (Consolidated Financial Statement) พบว่า บริษัทจดทะเบียนในตลาดหุ้นไทยจ่ายภาษีให้แก่หน่วยงานจัดเก็บภาษีของภาครัฐหลายหน่วยงาน โดยภาษีส่วนใหญ่เป็นการจ่ายให้แก่กรมสรรพากร ซึ่งประกอบด้วยภาษีเงินได้นิติบุคคล ภาษีมูลค่าเพิ่ม และอากรต่าง ๆ เป็นต้น
อย่างไรก็ตาม ในการศึกษานี้พิจารณาเฉพาะในส่วนของภาษีเงินได้นิติบุคคล (Corporate Income Tax) ที่บริษัทจดทะเบียนในตลาดหุ้นไทยเปิดเผยไว้อย่างชัดเจนในงบการเงินเท่านั้น ซึ่งพบว่า ณ สิ้นปี 2025 บริษัทจดทะเบียนในตลาดหุ้นไทยที่ทำการศึกษา มีจำนวน 861 บริษัท คิดเป็นสัดส่วนร้อยละ 0.09 ของจำนวนนิติบุคคลทั้งหมดที่ยังคงดำเนินการอยู่ ซึ่งถือเป็นสัดส่วนที่น้อยมาก
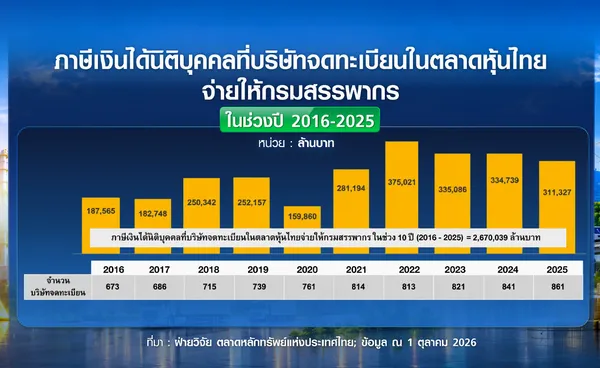
และเมื่อพิจารณาภาษีเงินได้นิติบุคคลทั้งหมดที่บริษัทจดทะเบียนในตลาดหุ้นไทยจ่ายให้แก่กรมสรรพากรในช่วง 10 ปีที่ผ่านมา (ปี 2016-2025 ) พบว่า บริษัทจดทะเบียนในตลาดหุ้นไทยจ่ายภาษีเงินได้นิติบุคคลรวมกว่า 2.67 ล้านล้านบาท และในปี 2025 บริษัทจดทะเบียนในตลาดหุ้นไทยจ่ายภาษีเงินได้นิติบุคคล 311,327 ล้านบาท ซึ่งลดลงจาก 334,739 ล้านบาทในปี 2024 หรือลดลงประมาณร้อยละ 6.9 จากปีก่อน
ทั้งนี้ นิติบุคคลที่จดทะเบียนกับกรมพัฒนาธุรกิจการค้ามีจำนวนรวมทั้งสิ้น 2,050,079 ราย โดยเป็นนิติบุคคลที่ยังคงดำเนินการ 967,210 ราย ซึ่งในจำนวนนี้เป็นนิติบุคคลที่นำส่งงบการเงินจำนวนทั้งสิ้น 867,911 ราย ขณะเดียวกันจำนวนนิติบุคคลที่ขึ้นทะเบียนกับกรมสรรพากรและมีเลขประจำตัวผู้เสียภาษีมีจำนวนทั้งสิ้น 726,487 ราย และมีเพียง 308,664 ราย ที่เป็นนิติบุคคลที่มีกำไรสุทธิทางบัญชี
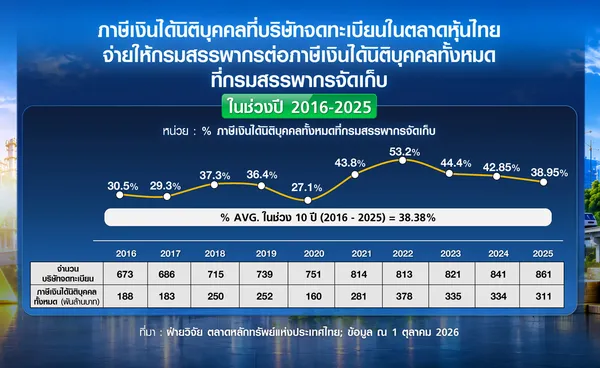
นอกจากนี้เมื่อพิจารณาสัดส่วนระหว่างภาษีเงินได้นิติบุคคลทั้งหมดที่บริษัทจดทะเบียนในตลาดหุ้นไทยจ่ายให้แก่กรมสรรพากรและมูลค่าภาษีเงินได้นิติบุคคลทั้งหมดหรือทั้งระบบที่กรมสรรพากรจัดเก็บ ในช่วง 10 ปีที่ผ่านมา พบว่า มีสัดส่วนเฉลี่ยสูงถึงร้อยละ 38.38
และล่าสุดในปี 2025 บริษัทจดทะเบียนในตลาดหุ้นไทยจ่ายภาษีเงินได้นิติบุคคลสูงถึงร้อยละ 38.95 ของภาษีเงินได้นิติบุคคลทั้งหมดที่กรมสรรพากรจัดเก็บรวมกว่า 799,400 ล้านบาท ซึ่งถือว่าบริษัทจดทะเบียนในตลาดหุ้นไทยจ่าย “ภาษีเงินได้นิติบุคคล” ในสัดส่วนที่ค่อนข้างสูง เมื่อเทียบจำนวนบริษัทจดทะเบียนในตลาดหุ้นไทยที่มีสัดส่วนเพียงร้อยละ 0.09 ของจำนวนนิติบุคคลที่ยังดำเนินการอยู่
สำหรับปี 2026 ผลประกอบการของบริษัทจดทะเบียนมีแนวโน้มฟื้นตัวอย่างชัดเจน โดยในช่วงครึ่งแรกของปี 2026 บริษัทจดทะเบียนมีรายได้รวมอยู่ที่ 9.29 ล้านล้านบาท เพิ่มขึ้นร้อยละ 4.6 เมื่อเทียบกับช่วงเดียวกันของปีก่อน
ขณะที่กำไรสุทธิอยู่ที่ 0.765 ล้านล้านบาท เพิ่มขึ้นร้อยละ 22.2 เมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยเป็นการฟื้นตัวในเกือบทุกหมวดธุรกิจตามการขยายตัวของเศรษฐกิจไทยในไตรมาส 2 โดยเฉพาะหมวดปิโตรเคมีและเคมีภัณฑ์ที่มีผลการดำเนินงานและอัตรากำไรสูงขึ้น และบริษัทจดทะเบียนในกลุ่มอื่น ๆ มีการเติบโตเช่นกัน ทั้งในกลุ่มสินค้าอุตสาหกรรม กลุ่มเทคโนโลยีและสินค้าอิเล็กทรอนิกส์เติบโตตามการขยายตัวด้านดิจิทัล รวมถึงกลุ่มบริการที่เติบโตตาม การท่องเที่ยวและการอุปโภคบริโภค
สะท้อนให้เห็นว่า ฐานะทางการเงินของบริษัทจดทะเบียนในตลาดหุ้นไทยยังคงเติบโตอย่าง แข็งแกร่งได้อย่างต่อเนื่อง ซึ่งช่วยตอกย้ำให้เห็นว่า บริษัทจดทะเบียนในตลาดหุ้นไทยถือเป็นหนึ่งในฐานภาษีที่แข็งแกร่งและเป็นเสาหลักทางการคลังที่ช่วยค้ำยันเสถียรภาพการจัดเก็บรายได้ของภาครัฐมาโดยตลอด
- "TQR" กำไร 9M69 โต 14.39% รายได้รวม 221.48 เพิ่มขึ้น 6.25% YOY
- หุ้นไทยวันนี้ 10 กรกฎาคม 2569 ปิดพุ่ง 13.25 จุด รับข่าวดี พ.ร.ก.กู้เงิน 4 แสนล้าน
- 20 อันดับ “บริษัทจดทะเบียน” ที่มีพนักงานมากที่สุดในโลก
- บจ. mai กำไร Q1/69 โต 25.3% เน้นคุมต้นทุน ปรับโครงสร้างธุรกิจ
- ถึงเวลาคัดหุ้นเข้าพอร์ต! กำไร บจ. Q1/69 แกร่ง หนุน SET ติดเครื่องรอบใหม่
ที่มาข้อมูล : ฝ่ายวิจัย ตลาดหลักทรัพย์แห่งประเทศไทย
ที่มารูปภาพ : ฝ่ายวิจัย ตลาดหลักทรัพย์แห่งประเทศไทย
