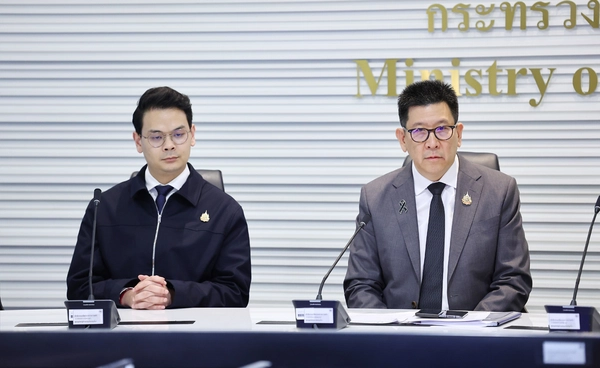
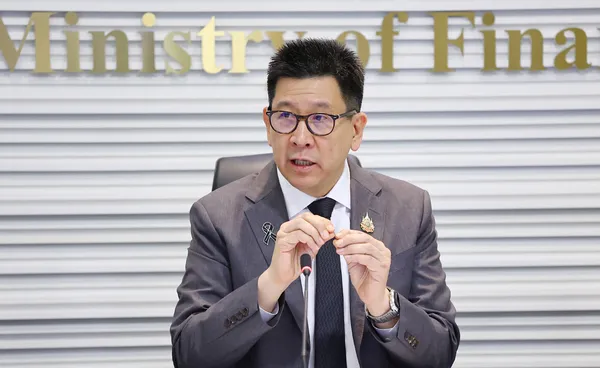
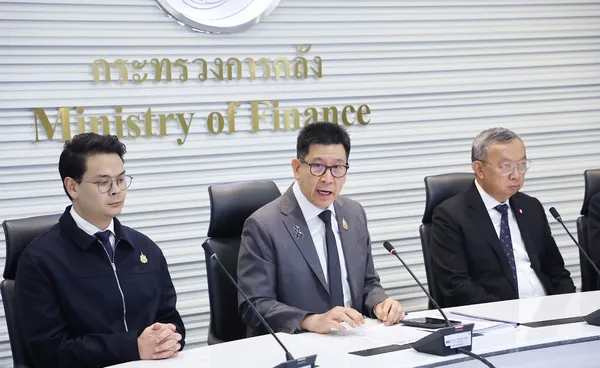
ดร. เอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง ในฐานะประธานคณะอนุกรรมการเชื่อมโยงข้อมูลทางการเงินเพื่อยกระดับการติดตามตรวจสอบธุรกรรมทางการเงินต้องสงสัย(คณะอนุกรรมการฯ) ได้แถลงข่าวร่วมกับนายไชยชนก ชิดชอบ รัฐมนตรีว่าการกระทรวงดิจิทัลเพื่อเศรษฐกิจและสังคม เปิดเผยว่า ปัจจุบันธุรกรรมทางการเงินที่ต้องสงสัยมีจำนวนมากขึ้นอย่างต่อเนื่องและเปลี่ยนรูปแบบไปอย่างรวดเร็ว จากเดิมที่เงินไหลผ่านบัญชีธนาคารเป็นหลัก ปัจจุบันถูกกระจายผ่านบัญชีหลายทอด ถอนเป็นเงินสด แปลงเป็นสินทรัพย์ดิจิทัล ทองคำ หรือเงินตราต่างประเทศ และไหลออกนอกประเทศภายในเวลาไม่กี่ชั่วโมง ในขณะที่ข้อมูลของแต่ละหน่วยงานไม่อยู่ระบบเดียวกัน และกระบวนการการประสานงานต้องใช้คนเป็นหลัก ซึ่งส่งผลให้เงินเคลื่อนที่เร็วกว่าการประสานงาน กว่าที่หน่วยงานจะรวบรวมข้อมูลได้ครบเพื่อดำเนินการตามกระบวนการทางกฎหมายก็ช้าเกินกว่าที่จะสามารถตามเงินคืนได้ทัน
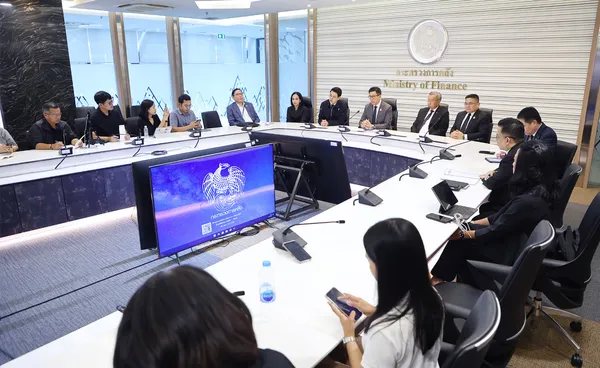
ในการนี้ คณะอนุกรรมการฯ ในการประชุมครั้งที่ 2/2569 เมื่อวันที่ 14 กันยายน 2569 จึงได้ร่วมกันพิจารณาแนวทางในการยกระดับการดำเนินการเพื่อป้องกันและปราบปรามธุรกรรมทางการเงินต้องสงสัย 2 ส่วนหลัก คือ
ส่วนที่ 1 การยกระดับมาตรฐานกระบวนการรู้จักลูกค้า (Know Your Customer: KYC) การตรวจสอบเพื่อทราบข้อเท็จจริงเกี่ยวกับลูกค้า (Customer Due Diligence: CDD) และการตรวจสอบอย่างเข้มงวด (Enhanced Due Diligence: EDD) ซึ่งถือเป็นข้อมูลต้นทางที่สำคัญในการติดตามตรวจสอบธุรกรรมทางการเงินต้องสงสัยโดยหน่วยงานที่เกี่ยวข้อง ทั้งสำนักงานป้องกันและปราบปรามการฟอกเงิน ธนาคารแห่งประเทศไทย และสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ซึ่งดำเนินการเรื่องดังกล่าว จะพิจารณาแนวทางในการยกระดับมาตรฐานกระบวนการ KYC CDD และ EDD ของประเทศไทยให้เทียบเท่าศูนย์กลางทางการเงินในต่างประเทศ
สรุปข่าว

ดร. เอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง ในฐานะประธานคณะอนุกรรมการเชื่อมโยงข้อมูลทางการเงินเพื่อยกระดับการติดตามตรวจสอบธุรกรรมทางการเงินต้องสงสัย(คณะอนุกรรมการฯ) ได้แถลงข่าวร่วมกับนายไชยชนก ชิดชอบ รัฐมนตรีว่าการกระทรวงดิจิทัลเพื่อเศรษฐกิจและสังคม เปิดเผยว่า ปัจจุบันธุรกรรมทางการเงินที่ต้องสงสัยมีจำนวนมากขึ้นอย่างต่อเนื่องและเปลี่ยนรูปแบบไปอย่างรวดเร็ว จากเดิมที่เงินไหลผ่านบัญชีธนาคารเป็นหลัก ปัจจุบันถูกกระจายผ่านบัญชีหลายทอด ถอนเป็นเงินสด แปลงเป็นสินทรัพย์ดิจิทัล ทองคำ หรือเงินตราต่างประเทศ และไหลออกนอกประเทศภายในเวลาไม่กี่ชั่วโมง ในขณะที่ข้อมูลของแต่ละหน่วยงานไม่อยู่ระบบเดียวกัน และกระบวนการการประสานงานต้องใช้คนเป็นหลัก ซึ่งส่งผลให้เงินเคลื่อนที่เร็วกว่าการประสานงาน กว่าที่หน่วยงานจะรวบรวมข้อมูลได้ครบเพื่อดำเนินการตามกระบวนการทางกฎหมายก็ช้าเกินกว่าที่จะสามารถตามเงินคืนได้ทัน
ในการนี้ คณะอนุกรรมการฯ ในการประชุมครั้งที่ 2/2569 เมื่อวันที่ 14 กันยายน 2569 จึงได้ร่วมกันพิจารณาแนวทางในการยกระดับการดำเนินการเพื่อป้องกันและปราบปรามธุรกรรมทางการเงินต้องสงสัย 2 ส่วนหลัก คือ
ส่วนที่ 1 การยกระดับมาตรฐานกระบวนการรู้จักลูกค้า (Know Your Customer: KYC) การตรวจสอบเพื่อทราบข้อเท็จจริงเกี่ยวกับลูกค้า (Customer Due Diligence: CDD) และการตรวจสอบอย่างเข้มงวด (Enhanced Due Diligence: EDD) ซึ่งถือเป็นข้อมูลต้นทางที่สำคัญในการติดตามตรวจสอบธุรกรรมทางการเงินต้องสงสัยโดยหน่วยงานที่เกี่ยวข้อง ทั้งสำนักงานป้องกันและปราบปรามการฟอกเงิน ธนาคารแห่งประเทศไทย และสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ซึ่งดำเนินการเรื่องดังกล่าว จะพิจารณาแนวทางในการยกระดับมาตรฐานกระบวนการ KYC CDD และ EDD ของประเทศไทยให้เทียบเท่าศูนย์กลางทางการเงินในต่างประเทศ
ส่วนที่ 2 การจัดทำแผนแม่บทระบบการการป้องกันและปราบปรามอาชญากรรมทางเทคโนโลยี (National Anti-Fraud Master Plan) ซึ่งจะเป็นการจัดทำระบบกลางระดับชาติ 4 ระบบ เพื่อให้การเชื่อมต่อรวบรวมข้อมูล การแจ้งและบันทึกเหตุ การระงับเส้นทางเงิน และคำสั่งปฏิบัติการส่งต่อถึงกันได้เป็นกระบวนการเดียว โดยการจัดทำระบบกลางระดับชาตินี้เป็นการดำเนินการร่วมกันระหว่างหลายหน่วยงานทั้ง กระทรวงการคลังและกระทรวงดิจิทัลเพื่อเศรษฐกิจและสังคม สำนักงานตำรวจแห่งชาติ ธนาคารแห่งประเทศไทย สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ สำนักงานป้องกันและปราบปรามการฟอกเงิน สมาคมธนาคารไทย และหน่วยงานอื่น ๆ ที่จะร่วมกันวางโครงสร้างพื้นฐานให้แลกเปลี่ยนข้อมูลอย่างครอบคลุม ปลอดภัย และตรวจสอบย้อนหลังได้ โดย 4 ระบบ มีรายละเอียดดังนี้
1) ระบบแลกเปลี่ยนข้อมูลความเสี่ยงภายใต้ความยินยอม (Data Sharing with Consent) ทำหน้าที่เป็นช่องทางในการเชื่อมและตรวจสอบข้อมูลต่าง ๆ โดยอาจเป็นข้อมูลตัวตน บัญชี ธุรกรรม หมายเลขโทรศัพท์ และบัญชีบนแพลตฟอร์มต่าง ๆ รวมถึงข้อมูลการรับแจ้งเหตุ นำมาเชื่อมโยงกันภายใต้อำนาจตามกฎหมายหรือการให้ความยินยอม เพื่อจัดทำระดับความเสี่ยงรายบุคคล โดยมีหลักการสำคัญ คือ “หนึ่งตัวตน หนึ่งระดับความเสี่ยง” เพื่อให้สถาบันการเงิน ผู้ให้บริการโทรคมนาคม แพลตฟอร์มดิจิทัล หรือหน่วยงานบังคับใช้กฎหมายเห็นความเสี่ยงชุดเดียวกันและสามารถตรวจสอบข้อมูลความเสี่ยงแบบทันที (Real-time API) เพื่อใช้ประกอบการตัดสินใจอนุมัติ ทบทวน หรือปฏิเสธการทำธุรกรรมได้
2) ระบบศูนย์ข้อมูลธุรกรรมทางการเงินแบบไม่ระบุตัวตน (Anonymous Financial Data Bureau) ทำหน้าที่รวบรวมข้อมูลธุรกรรมที่ไม่ระบุข้อมูลส่วนบุคคลและจัดเก็บในคลังข้อมูลที่ปลอดภัย เพื่อวิเคราะห์รูปแบบและโครงสร้างเครือข่ายอาชญากรรม รวมถึงพัฒนาและทดสอบแบบจำลองความเสี่ยงตามรูปแบบและความต้องการของแต่ละหน่วยงาน ดังนั้น ระบบนี้จะทำให้ “วิเคราะห์ข้อมูล เพื่อรู้เท่าทัน” การหลอกลวงรูปแบบใหม่และกำหนดมาตรการเพื่อป้องกันได้อย่างเหมาะสม
3) ระบบบริหารจัดการแจ้งเหตุระดับชาติ (Case Management) ซึ่งรับผิดขอบโดยกระทรวงดิจิทัลเพื่อเศรษฐกิจและสังคม ทำหน้าที่ภายใต้หลัก “แจ้งครั้งเดียว เส้นทางเดียว” โดยรับแจ้งเหตุจากทุกช่องทางเข้าสู่จุดเดียว ทั้งจากประชาชน สายด่วน AOC 1441 สถาบันการเงิน ตำรวจ และระบบมีการส่งต่อไปยังเจ้าหน้าที่หรือหน่วยงานที่รับผิดชอบโดยอัตโนมัติ โดยใช้เลขอ้างอิงเดียวกันตลอดกระบวนการ ซึ่งส่งผลให้ประชาชนไม่ต้องแจ้งข้อมูลซ้ำหลายที่ และทำให้การอายัดเงินเริ่มต้นได้เร็วขึ้นก่อนที่จะออกไปสู่สินทรัพย์ประเภทอื่นซึ่งตามเส้นทางเงินได้ยากขึ้น
4) ระบบเชื่อมโยงข้อมูลและอายัดเส้นทางเงิน (Financial Investigation and Account Action) ทำหน้าที่ไล่เส้นทางเงินอย่างรวดเร็ว ในขณะที่เงินกำลังเคลื่อนที่ โดยเชื่อมระบบบริหารจัดการแจ้งเหตุระดับชาติเข้ากับระบบอายัดเส้นเงินนี้ และเมื่อมีการแจ้งเหตุแล้วจะสามารถตรวจสอบยอดเงินคงเหลือที่ยังสามารถอายัดได้ของแต่ละสถาบันการเงินหรือผู้ให้บริการทางการเงิน และส่งคำสั่งอายัดตามอำนาจที่กฎหมายกำหนด ทุกคำสั่งมีการเก็บหลักฐานและร่องรอยการตรวจสอบ พร้อมกระบวนการคืนเงินให้ผู้เสียหายหรือปลดอายัดตามผลของคดี โดยมีเป้าหมายคือ “ไล่ให้ทัน อายัดให้เร็ว”
ทั้ง 4 ระบบนี้ทำงานร่วมกัน คือ ระบบที่ 1 ทำให้ทุกภาคส่วนเห็นความเสี่ยงชุดเดียวกันก่อนเกิดเหตุ ระบบที่ 2 ทำให้รู้เท่าทันรูปแบบการหลอกลวงที่เปลี่ยนไปอย่างรวดเร็ว ระบบที่ 3 ทำให้เรื่องที่ประชาชนแจ้งเดินหน้าต่อได้ทันทีโดยไม่ติดขัดระหว่างหน่วยงาน และระบบที่ 4 ทำให้หยุดเงินได้ก่อนถูกถอนหรือแปลงเป็นสินทรัพย์อื่น
ประโยชน์ที่ประชาชนและประเทศจะได้รับเกิดขึ้นในหลายระดับ ในระดับผู้เสียหายโดยตรง การแจ้งเหตุเพียงครั้งเดียวจะนำไปสู่การไล่เส้นทางเงินและอายัดได้เร็วขึ้น เพิ่มโอกาสได้รับเงินคืน ในระดับประชาชนทั่วไป การที่ทุกภาคส่วนเห็นสัญญาณความเสี่ยงชุดเดียวกันจะช่วยสกัดธุรกรรมเสี่ยงตั้งแต่ต้นทาง ลดจำนวนผู้เสียหายรายใหม่ และในระดับประเทศ ประเทศไทยจะมีโครงสร้างพื้นฐานข้อมูลที่เป็นมาตรฐาน และมีการคุ้มครองข้อมูลส่วนบุคคลอย่างรัดกุม ซึ่งจะช่วยลดความเสี่ยงจากธุรกรรมที่ต้องสงสัยได้ และในระยะต่อไป ระบบโครงสร้างพื้นฐานนี้จะสามารถนำมาใช้ประโยชน์ในด้านอื่น ๆ เช่น การยกระดับการเข้าถึงบริการทางการเงิน (Financial Inclusion) เป็นต้น
ทั้งนี้ คณะอนุกรรมการฯ ได้มอบหมายให้ปลัดกระทรวงการคลังร่วมกับหน่วยงานที่เกี่ยวข้องเร่งหารือพื่อออกแบบระบบทั้ง 4 ดังกล่าว เกี่ยวกับรายละเอียดโครงสร้างข้อมูลและระบบงาน แนวทางการเชื่อมต่อของแต่ละระบบ การกำหนดหน่วยงานที่รับผิดชอบ รวมทั้งการวางกติกาและมาตรฐานข้อมูล